

Luan Loureiro Redação
Atualizado em 07/10 às 01h
Taxa nominal e taxa efetiva: a diferença na prova.
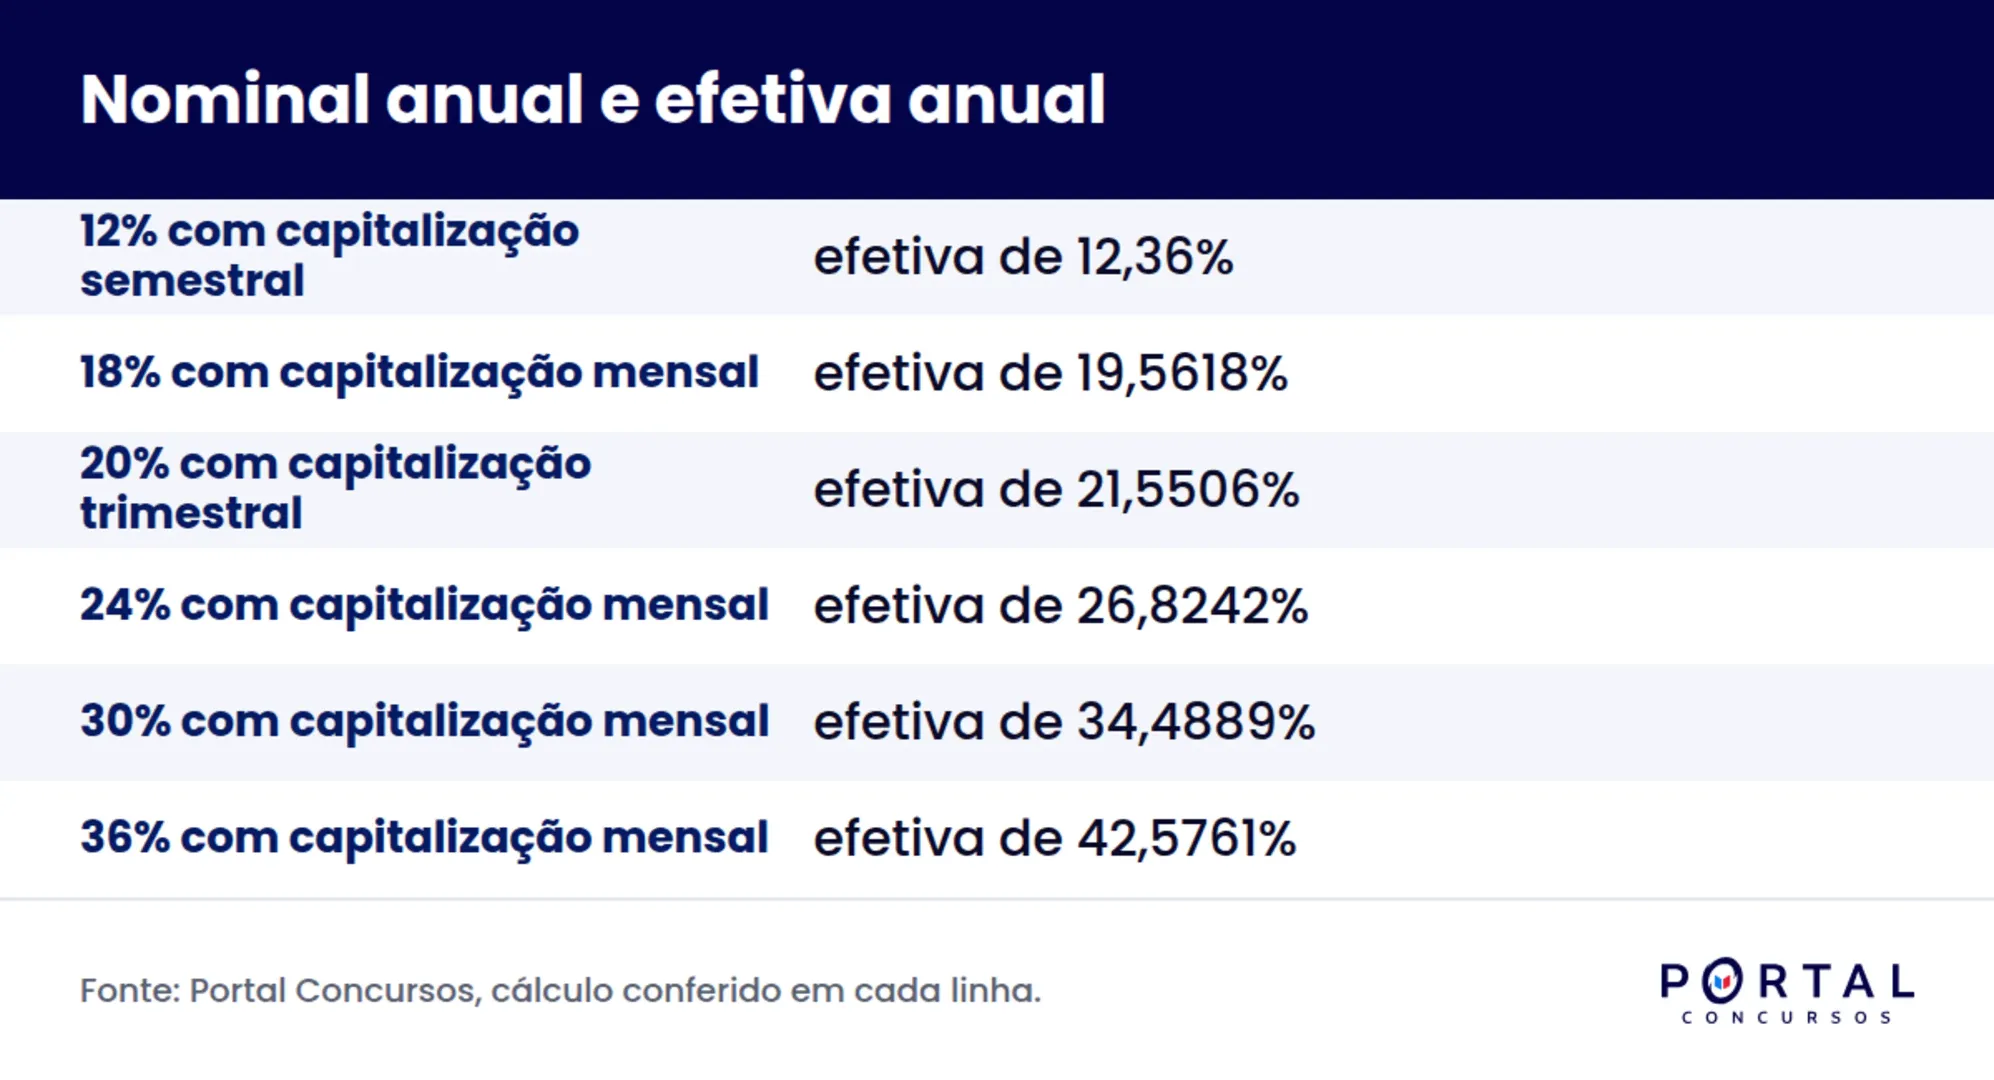
Uma taxa anunciada de 24% ao ano capitalizada mensalmente cobra, na prática, 26,8242% ao ano. Quem acredita no número do anúncio erra a questão e, fora da prova, paga 2,8 pontos a mais do que pensava.
Taxa nominal é a taxa anunciada cujo período não coincide com o período de capitalização. Taxa efetiva é a taxa que realmente incide, já considerando quantas vezes os juros são capitalizados. Para sair da nominal e chegar à efetiva, divida a nominal pelo número de períodos e capitalize o resultado.
O que você vai encontrar aqui:
- O que é taxa nominal
- O que é taxa efetiva
- Como converter nominal em efetiva
- Taxas proporcionais e taxas equivalentes
- Taxa real e o desconto da inflação
- Como as bancas cobram
- Exercício resolvido
- Erros mais comuns
- Resumo rápido para revisar
O que é taxa nominal?
Taxa nominal é a taxa cujo período de referência é diferente do período em que os juros são efetivamente capitalizados. O enunciado sempre avisa, com uma expressão como "24% ao ano com capitalização mensal" ou "18% ao ano capitalizados mensalmente".
Essa frase é o gatilho. Quando o prazo da taxa e o prazo da capitalização divergem, a taxa é nominal e ela não pode ser usada diretamente na conta. Primeiro é preciso levá la ao período da capitalização, e isso se faz por divisão simples, sem potência nenhuma.
No caso dos 24% ao ano capitalizados mensalmente, divida por 12 e obtenha 2% ao mês. Essa taxa mensal é a que realmente opera no contrato. A taxa nominal, nesse arranjo, é quase um rótulo comercial, e o conteúdo de matemática financeira inteiro depende de identificar isso rápido.
O que é taxa efetiva?
Taxa efetiva é a taxa que mede o ganho ou o custo real de um período, já embutida a capitalização ocorrida dentro dele. Ela responde à pergunta prática: quanto o dinheiro cresceu de fato naquele intervalo?
Quando o período da taxa coincide com o período da capitalização, a taxa já é efetiva e não precisa de ajuste. Uma taxa de 2% ao mês com capitalização mensal é efetiva. Uma taxa de 24% ao ano com capitalização anual também é efetiva.
O conflito aparece só quando os dois prazos divergem. Nesse momento existem duas taxas diferentes falando do mesmo contrato: a nominal, que serve de anúncio, e a efetiva, que serve de verdade. A diferença entre elas cresce conforme aumenta o número de capitalizações.
No mercado, esse conceito reaparece com outro nome. O Banco Central mantém uma página de perguntas frequentes sobre o Custo Efetivo Total das operações de crédito, que é a tradução regulatória da mesma ideia aplicada a tarifas e encargos.
Como converter taxa nominal em taxa efetiva:
Passo 1, encontre a taxa do período de capitalização.
Divida a taxa nominal pelo número de capitalizações contidas no período dela. A divisão é linear, nunca com raiz. Em 36% ao ano capitalizados mensalmente, a conta é 36 dividido por 12, resultando em 3% ao mês.
Passo 2, capitalize para o período que a questão pede.
Agora use potência. Eleve o fator (1 + i) ao número de períodos e subtraia 1. Com 3% ao mês ao longo de 12 meses, o fator 1,03 elevado a 12 resulta em 1,425761, então a taxa efetiva anual é de 42,5761%.
Passo 3, confira se a resposta faz sentido.
A taxa efetiva do período maior é sempre maior que a taxa nominal correspondente, desde que haja mais de uma capitalização. Se o seu resultado ficou abaixo da nominal, houve erro na potência ou na divisão.
| Taxa nominal anunciada | Capitalização | Taxa do período | Taxa efetiva anual |
|---|---|---|---|
| 12% ao ano | semestral | 6% ao semestre | 12,36% |
| 18% ao ano | mensal | 1,5% ao mês | 19,5618% |
| 20% ao ano | trimestral | 5% ao trimestre | 21,5506% |
| 24% ao ano | mensal | 2% ao mês | 26,8242% |
| 30% ao ano | mensal | 2,5% ao mês | 34,4889% |
| 36% ao ano | mensal | 3% ao mês | 42,5761% |
Perceba o padrão da última coluna. Quanto maior a taxa nominal, maior o distanciamento em relação à efetiva, porque a capitalização age sobre um valor que já cresceu. É o mesmo efeito multiplicativo que faz descontos sucessivos não se somarem.
Taxas proporcionais e taxas equivalentes:
Taxas proporcionais, no regime simples.
Duas taxas são proporcionais quando a relação entre elas é a mesma relação entre os prazos, por divisão ou multiplicação direta. Assim, 12% ao ano é proporcional a 1% ao mês, e ponto. Essa é a lógica do juro simples e também a lógica do Passo 1 da conversão acima.
Taxas equivalentes, no regime composto.
Duas taxas são equivalentes quando produzem o mesmo montante no mesmo prazo, dentro do regime composto. Aqui a passagem é por potência. A taxa de 1% ao mês é equivalente a 12,6825% ao ano, porque 1,01 elevado a 12 resulta em 1,126825.
No sentido inverso, use raiz. A taxa mensal equivalente a 26,8242% ao ano sai da raiz de índice 12 do fator 1,268242, que devolve exatamente 1,02, ou seja, 2% ao mês. Para prazos quebrados, a mesma lógica vale: 2% ao mês equivale a 6,1208% ao trimestre, pois 1,02 elevado a 3 resulta em 1,061208.
| Conceito | Regime | Operação | Exemplo conferido |
|---|---|---|---|
| Taxas proporcionais | simples | divide ou multiplica | 12% ao ano equivale a 1% ao mês |
| Taxas equivalentes | composto | potência ou raiz | 1% ao mês equivale a 12,6825% ao ano |
| Nominal para do período | divisão linear | divide pelo número de capitalizações | 24% ao ano vira 2% ao mês |
| Do período para efetiva | composto | eleva e subtrai 1 | 2% ao mês vira 26,8242% ao ano |
A maior pegadinha do tema vive nessa tabela: a passagem de nominal para a taxa do período é linear, mas a passagem daí para a efetiva é exponencial. Misturar os dois regimes em uma única conta é o erro que mais derruba candidato, e treinar potenciação e radiciação resolve metade do problema.
Taxa real: o desconto da inflação.
Taxa real é o ganho que sobra depois de descontada a inflação do período. Ela não se obtém por subtração, e sim por divisão de fatores, pela relação (1 + taxa aparente) dividido por (1 + inflação), menos 1.
Se uma aplicação rendeu 12% no ano e a inflação do mesmo ano foi de 5%, o ganho real é de 6,6667%. Quem subtrai 5 de 12 encontra 7% e erra por um terço de ponto, diferença suficiente para marcar a alternativa errada em prova bem feita.
Quando a inflação supera o rendimento, a taxa real fica negativa, o que significa perda de poder de compra. Esse recorte aparece com frequência em questões de interpretação, muitas vezes junto com leitura de índice e de série temporal, território que conversa com estatística descritiva.
Como as bancas cobram taxa nominal e taxa efetiva?
O formato mais frequente é objetivo e direto: o enunciado dá a taxa nominal com a capitalização e pede a taxa efetiva do período maior. O enunciado quase sempre entrega o fator de potência pronto, do tipo "considere 1,02 elevado a 12 igual a 1,268242", justamente para você não precisar de calculadora.
O segundo formato esconde a armadilha no cálculo de montante. A questão informa uma taxa nominal anual e um prazo em meses, e espera que você converta antes de aplicar a fórmula do juro composto. Quem usa a taxa anual direto com prazo fracionário chega a um valor diferente e encontra essa resposta entre as alternativas, porque ela foi colocada ali de propósito.
O terceiro formato é conceitual, em afirmação para julgar. Enunciados do tipo "taxa nominal e taxa efetiva coincidem quando há uma única capitalização no período" aparecem em provas de certo ou errado, como as do Cebraspe. Nesse exemplo específico, a afirmação é verdadeira.
Em concursos bancários, a Cesgranrio costuma cobrar o tema dentro de produtos de crédito e aplicação. A FGV gosta de pedir a taxa real junto com índice de inflação, e a FCC tende a dar a tabela de fatores pronta e cobrar apenas a aplicação correta. O peso maior está em concursos da área fiscal e de controle.
Exercício resolvido.
Exercício 1, nível básico.
Uma instituição anuncia uma taxa de 30% ao ano com capitalização mensal. Determine a taxa mensal e a taxa efetiva anual, considerando 1,025 elevado a 12 igual a 1,344889.
- Identifique o tipo de taxa. O período da taxa é anual e a capitalização é mensal, portanto a taxa anunciada é nominal.
- Encontre a taxa mensal por divisão linear. Divida 30 por 12, o que resulta em 2,5% ao mês.
- Capitalize para o ano. Use o fator dado: 1,025 elevado a 12 é igual a 1,344889.
- Transforme o fator em taxa. Subtraia 1 e converta para percentual: 0,344889 corresponde a 34,4889%.
- Resposta: taxa de 2,5% ao mês e taxa efetiva anual de aproximadamente 34,4889%, bem acima dos 30% anunciados.
Exercício 2, nível de prova, adaptado ao estilo das bancas.
Questão adaptada, escrita no estilo de banca objetiva e sem vínculo com edital específico. Um capital de R$ 15.000 foi aplicado por 10 meses a uma taxa de 24% ao ano com capitalização mensal, no regime de juros compostos. Considere 1,02 elevado a 10 igual a 1,218994. Qual o montante e qual o valor dos juros?
- Classifique a taxa. O período anunciado é anual e a capitalização é mensal, logo a taxa é nominal e precisa de conversão.
- Converta para a taxa do período. Divida 24 por 12 e obtenha 2% ao mês, que é a taxa efetiva mensal da operação.
- Monte a fórmula do montante. Aplique M = C × (1 + i) elevado a n, com C igual a 15.000, i igual a 0,02 e n igual a 10.
- Use o fator fornecido. O valor de 1,02 elevado a 10 é 1,218994.
- Calcule o montante. Multiplique 15.000 por 1,218994, o que resulta em R$ 18.284,91.
- Calcule os juros. Subtraia o capital do montante: 18.284,91 menos 15.000 resulta em R$ 3.284,91.
- Resposta: montante de aproximadamente R$ 18.284,91 e juros de aproximadamente R$ 3.284,91.
Vale o contraste que a banca espera que você perceba. No regime de juros simples, com a mesma taxa de 2% ao mês por 10 meses, os juros seriam de R$ 3.000 e o montante de R$ 18.000. A capitalização composta acrescentou R$ 284,91 em dez meses, e esse é o valor que distingue as duas alternativas mais parecidas do gabarito. Treinar esse par de contas em sequência é o que o estudo por questões entrega melhor.
Erros mais comuns em taxa nominal e taxa efetiva:
- Usar a taxa nominal direto na fórmula do montante, sem converter para o período da capitalização.
- Dividir a taxa nominal com raiz em vez de divisão linear, misturando o regime simples com o composto.
- Calcular a taxa real por subtração simples, em vez da divisão de fatores.
- Elevar o fator ao número errado de períodos, confundindo o prazo da aplicação com o prazo da taxa.
- Achar que taxa nominal e taxa efetiva nunca coincidem, quando elas coincidem com uma única capitalização no período.
- Esquecer de subtrair 1 do fator na hora de transformar o resultado em taxa percentual.
Os dois primeiros erros respondem pela maior parte das questões perdidas, e os dois são de leitura, não de cálculo. Sublinhar a palavra "capitalizada" no enunciado já corta esse prejuízo, hábito que também ajuda em equação do primeiro grau e em qualquer problema com enunciado longo.
Resumo rápido para revisar:
| Item | Regra para levar à prova |
|---|---|
| Taxa nominal | prazo da taxa diferente do prazo da capitalização |
| Taxa efetiva | prazo da taxa igual ao da capitalização |
| Nominal para do período | divisão linear pelo número de capitalizações |
| Período para efetiva | eleva o fator e subtrai 1 |
| Taxas proporcionais | regime simples, por divisão ou multiplicação |
| Taxas equivalentes | regime composto, por potência ou raiz |
| Taxa real | (1 + aparente) dividido por (1 + inflação), menos 1 |
| Conferência final | a efetiva anual supera a nominal com mais de uma capitalização |
Fechado esse bloco, a sequência natural de estudo passa por propriedades dos logaritmos, que resolvem questões de prazo, e por progressões aritméticas e geométrica, que sustentam a lógica da capitalização. Vale olhar também função do primeiro grau e operações com frações. Quem está organizando a disciplina do zero deve conferir o roteiro de raciocínio lógico e a lista de matemática para cargo de nível médio, mantendo tudo vivo com revisão espaçada.
Perguntas frequentes:
Qual a diferença entre taxa nominal e taxa efetiva?
A taxa nominal tem período diferente do período de capitalização e funciona como taxa anunciada. A taxa efetiva tem período igual ao da capitalização e mede o custo ou o rendimento real. Uma taxa de 24% ao ano capitalizada mensalmente é nominal, e sua efetiva anual chega a 26,8242%.
Como transformar taxa mensal em taxa anual?
No regime composto, eleve o fator (1 + taxa mensal) à décima segunda potência e subtraia 1. Para 1% ao mês, o fator 1,01 elevado a 12 resulta em 1,126825, o que corresponde a 12,6825% ao ano. Multiplicar por 12 só vale no regime de juros simples.
Taxa nominal e taxa efetiva podem ser iguais?
Sim, quando existe apenas uma capitalização dentro do período da taxa. Uma taxa de 24% ao ano capitalizada anualmente é, ao mesmo tempo, nominal e efetiva, porque não há capitalização intermediária para gerar diferença. É uma afirmação verdadeira que aparece em prova de certo ou errado.
Por que a taxa real não é a diferença entre rendimento e inflação?
Porque as duas variações agem de forma multiplicativa, e não aditiva. A taxa real sai de (1 + rendimento) dividido por (1 + inflação), menos 1. Com 12% de rendimento e 5% de inflação, o resultado é 6,6667%, e não os 7% que a subtração sugere.
Quer parar de perder ponto por leitura de enunciado?
A diferença entre taxa nominal e taxa efetiva é um conteúdo de poucas regras que rende questão certa todo ano, desde que você treine até a conversão sair sem pensar. Nos cursos do Portal Concursos você estuda matemática financeira com aulas direcionadas ao seu concurso, banco de questões para repetir conversão de taxa à exaustão e suporte individualizado quando o cálculo não fecha. Conheça o curso e confira o conteúdo, ou comece agora pelo banco de questões do Portal.


