

Luan Loureiro Redação
Atualizado em 07/10 às 01h
Tabela Price e SAC: qual paga menos juros?
Em um financiamento de R$ 300 mil por 30 anos a 0,8% ao mês, trocar a Tabela Price pelo SAC economiza R$ 182.812,77 em juros. A primeira parcela, em troca, fica 27% mais alta.
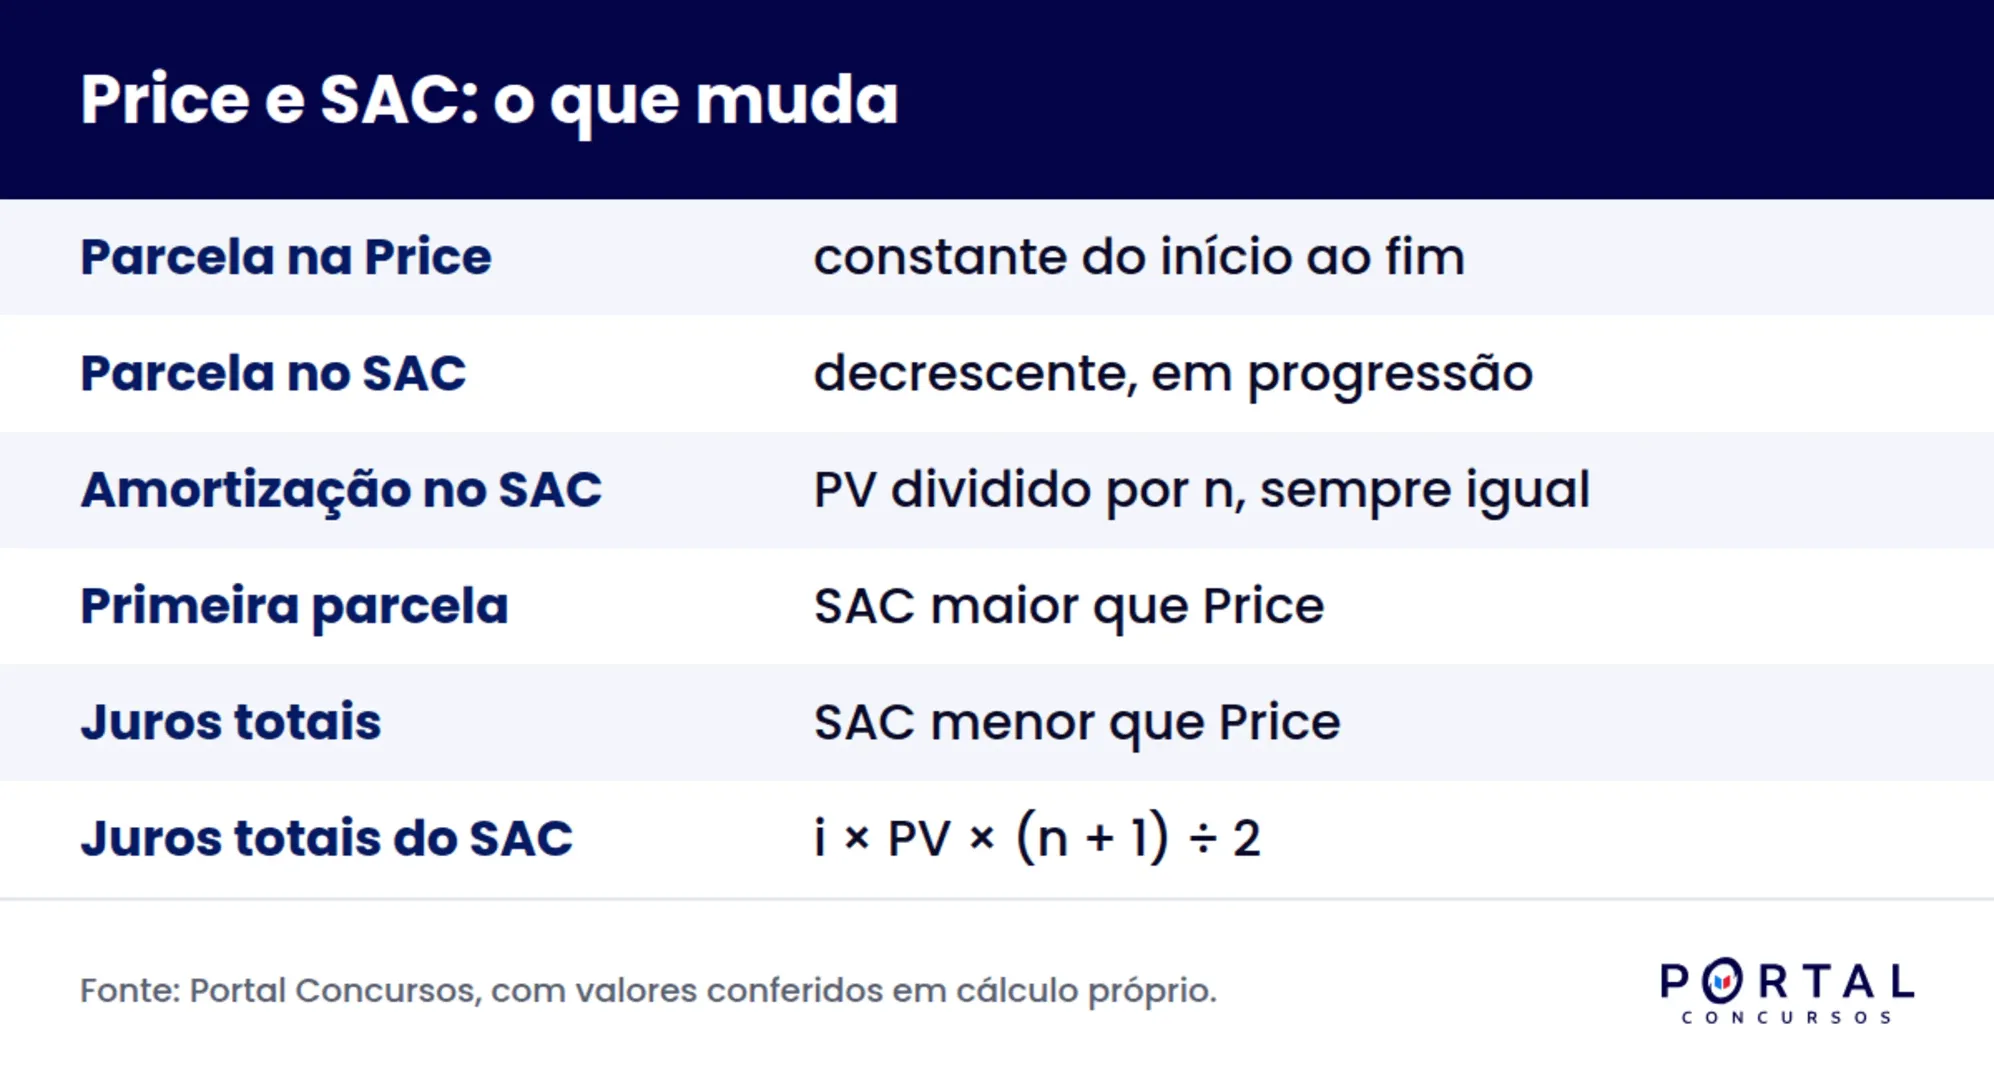
Tabela Price e SAC são os dois sistemas de amortização que caem em prova. Na Price, a parcela é fixa e a parte que abate a dívida cresce mês a mês. No SAC, a amortização é fixa e a parcela diminui. O SAC paga menos juros no total, mas começa pesado. É exatamente essa troca que a banca cobra.
O que você vai encontrar aqui:
- O que é um sistema de amortização
- Tabela Price: a parcela que não muda
- SAC: a amortização que não muda
- Price e SAC lado a lado
- O macete honesto
- Como as bancas cobram
- Exercício resolvido
- Erros mais comuns
- Resumo rápido para revisar
O que é um sistema de amortização?
Sistema de amortização é a regra que define como uma dívida será devolvida ao longo do tempo. Toda parcela de um financiamento tem duas partes: a amortização, que abate o saldo devedor, e os juros, que incidem sobre o saldo que ainda resta. O sistema escolhido decide como essas duas partes se comportam de um mês para o outro.
Essa divisão é a chave de tudo. Os juros de cada mês nascem do saldo devedor do mês anterior, nunca do valor original da dívida. Quem esquece isso erra qualquer questão de amortização, porque passa a calcular juros sempre sobre o mesmo montante, o que seria juro simples e não juro composto.
Os dois sistemas que a prova cobra são a Tabela Price, também chamada de sistema francês de amortização, e o SAC, sigla de Sistema de Amortização Constante. Existe ainda o SACRE, misto, usado em parte dos contratos habitacionais, mas ele aparece pouco em edital e quase nunca com cálculo completo.
Tabela Price: a parcela que não muda.
A fórmula da prestação.
Na Price, todas as parcelas têm o mesmo valor. A prestação sai da fórmula PMT = PV × i ÷ [1 menos (1 + i) elevado a menos n], em que PV é o valor financiado, i é a taxa por período e n é o número de parcelas.
O denominador é o que assusta, mas ele é só uma potência negativa. Se as regras de expoente ainda travam, vale revisar potenciação e radiciação antes de decorar a fórmula.
A divisão da parcela ao longo do tempo:
A parcela é constante, mas a composição dela muda. No começo, a maior parte é juros, porque o saldo devedor está no máximo. No fim, a maior parte é amortização. Essa inversão é lenta e é justamente ela que faz a Price render mais juros no total.
Com R$ 12.000 financiados a 2% ao mês em 4 parcelas, a prestação fica em aproximadamente R$ 3.151,49. Veja a composição mês a mês.
| Mês | Juros | Amortização | Parcela | Saldo devedor |
|---|---|---|---|---|
| 1 | R$ 240,00 | R$ 2.911,49 | R$ 3.151,49 | R$ 9.088,51 |
| 2 | R$ 181,77 | R$ 2.969,71 | R$ 3.151,49 | R$ 6.118,80 |
| 3 | R$ 122,38 | R$ 3.029,11 | R$ 3.151,49 | R$ 3.089,69 |
| 4 | R$ 61,79 | R$ 3.089,69 | R$ 3.151,49 | R$ 0,00 |
O total pago chega a cerca de R$ 12.605,94, dos quais aproximadamente R$ 605,94 são juros. Diferenças de centavos entre tabelas acontecem por arredondamento da prestação e não invalidam a resposta.
SAC: a amortização que não muda.
O cálculo da amortização:
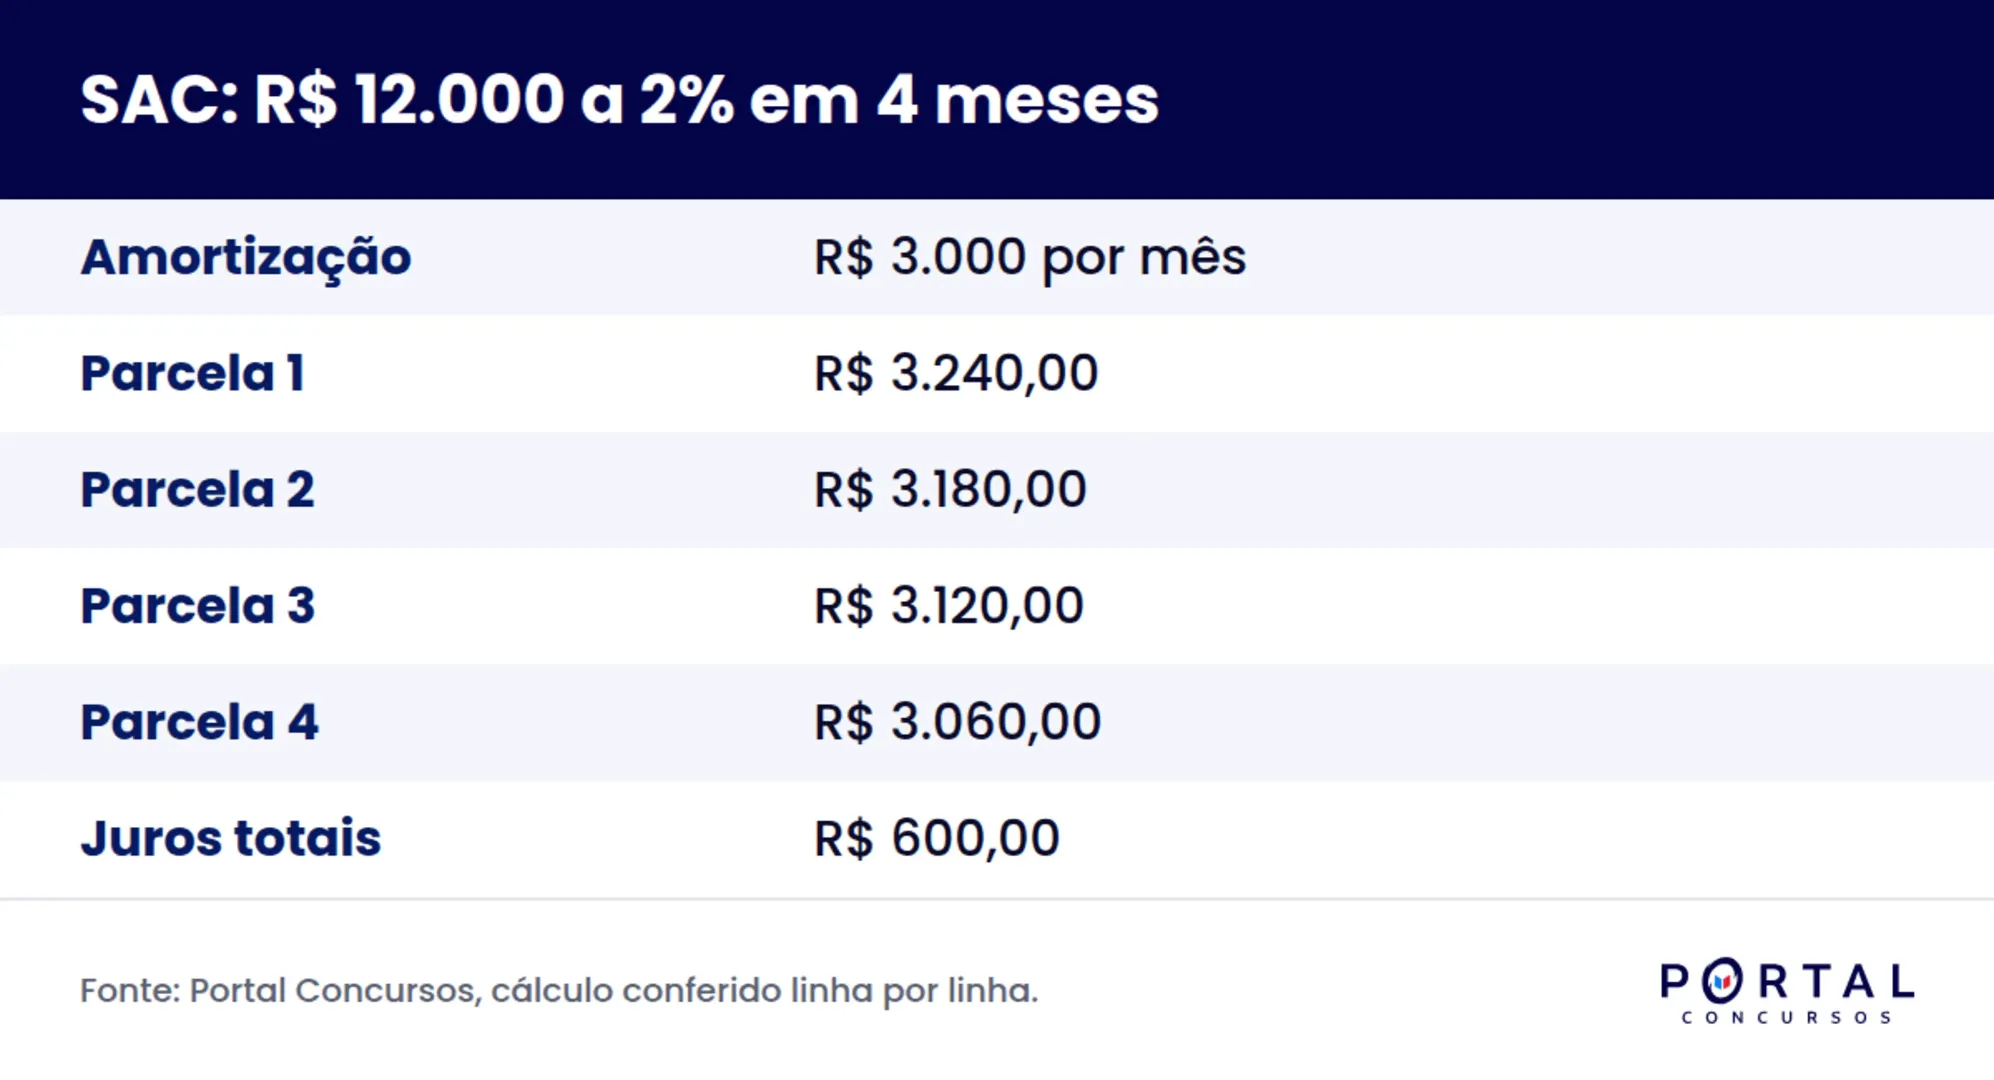
No SAC, a amortização é a mesma em todos os meses e sai de uma divisão simples: A = PV ÷ n. Com R$ 12.000 em 4 parcelas, a amortização é de R$ 3.000 por mês, sempre.
A parcela de cada mês é a amortização somada aos juros do saldo devedor daquele mês. Como o saldo cai em degraus iguais, os juros caem em degraus iguais, e a parcela forma uma progressão aritmética decrescente. Essa é a observação que mais economiza tempo em prova.
A tabela do SAC no mesmo exemplo.
| Mês | Juros | Amortização | Parcela | Saldo devedor |
|---|---|---|---|---|
| 1 | R$ 240,00 | R$ 3.000,00 | R$ 3.240,00 | R$ 9.000,00 |
| 2 | R$ 180,00 | R$ 3.000,00 | R$ 3.180,00 | R$ 6.000,00 |
| 3 | R$ 120,00 | R$ 3.000,00 | R$ 3.120,00 | R$ 3.000,00 |
| 4 | R$ 60,00 | R$ 3.000,00 | R$ 3.060,00 | R$ 0,00 |
As parcelas caem de R$ 60 em R$ 60, que é exatamente a taxa de 2% aplicada sobre a amortização de R$ 3.000. O total pago é de R$ 12.600, com R$ 600 de juros. Sem arredondamento nenhum, porque todos os valores são redondos.
O atalho para os juros totais do SAC.
Existe uma fórmula fechada, derivada da soma de uma progressão aritmética: juros totais = i × PV × (n + 1) ÷ 2. No exemplo, isso dá 0,02 × 12.000 × 5 ÷ 2, que resulta em R$ 600. Confere com a tabela e dispensa montar as quatro linhas.
Price e SAC lado a lado: a comparação que a banca cobra.
| Característica | Tabela Price | SAC |
|---|---|---|
| Parcela | constante | decrescente |
| Amortização | crescente | constante |
| Juros por parcela | decrescente | decrescente |
| Primeira parcela | menor | maior |
| Última parcela | igual às outras | a menor de todas |
| Juros totais | maiores | menores |
| Comportamento da parcela | sem variação | progressão aritmética |
| Atalho de cálculo | fórmula da prestação | divisão simples e soma de progressão |
No exemplo curto de quatro meses, a diferença de juros entre os dois sistemas foi de apenas R$ 5,94. Esse número pequeno engana e explica por que tanta gente acha que a escolha é irrelevante.
Agora veja o mesmo confronto em um prazo real de financiamento habitacional: R$ 300.000 a 0,8% ao mês em 360 meses. Na Price, a prestação é de R$ 2.544,48 e o total pago chega a R$ 916.012,80, com R$ 616.012,77 de juros. No SAC, a amortização é de R$ 833,33, a primeira parcela é de R$ 3.233,33, a última é de R$ 840,00 e os juros totais somam R$ 433.200,00.
A economia do SAC nesse cenário é de R$ 182.812,77. O preço disso é uma primeira parcela 27,1% maior, o que muitas vezes reprova o candidato na análise de renda do banco. O prazo é a variável que transforma uma diferença irrelevante em uma diferença enorme.
Para conferir simulações oficiais de aplicação e de financiamento, o Banco Central mantém a Calculadora do Cidadão, útil para checar a ordem de grandeza das suas contas durante o estudo.
O macete honesto: o que funciona e o que não funciona.
Funciona enxergar o SAC como progressão aritmética. A primeira parcela é A + i × PV, a razão da progressão é menos i × A e a última parcela é A + i × A. Com esses três dados você responde a maioria das questões de SAC sem montar tabela.
Funciona também memorizar uma hierarquia: a primeira parcela do SAC é sempre maior que a da Price, e os juros totais do SAC são sempre menores. Em prova de certo ou errado, isso resolve o item em cinco segundos.
O que não funciona é tentar decorar a fórmula da Price em partes soltas. Candidato que memoriza só o numerador troca o sinal do expoente no denominador e chega a um valor absurdo. Escreva a fórmula inteira, umas vinte vezes à mão, e trate o denominador como um bloco único.
Também não funciona chutar que o SAC é sempre a melhor escolha. Em termos de juros totais, sim. Em termos de capacidade de pagamento no primeiro ano, muitas vezes não. Quando a questão pergunta qual sistema é mais vantajoso, leia com cuidado qual critério o enunciado adotou.
Como as bancas cobram Price e SAC?
O formato mais comum é pedir um valor específico: a prestação da Price, a primeira parcela do SAC, os juros do segundo mês ou o saldo devedor depois de k pagamentos. São contas curtas quando você sabe de onde vêm os juros.
O segundo formato é conceitual e vem em forma de afirmação para julgar. Frases como "no SAC a parcela é constante" ou "na Price a amortização é constante" aparecem invertidas de propósito. Treinar esse tipo de item é natural em provas da banca Cebraspe, no estilo de certo ou errado.
O terceiro formato é a comparação direta entre os dois sistemas com os mesmos dados, cobrando a diferença de juros ou de parcela. A Cesgranrio costuma fazer isso em concursos bancários, e a FGV gosta de pedir o saldo devedor em um mês do meio do contrato. Em bancas como a FCC, o enunciado já entrega o fator da Price pronto em uma tabela anexa, e a tarefa é só aplicar.
Esse conteúdo pesa bastante em concursos da área fiscal e de controle, em que matemática financeira tem peso alto no edital.
Exercício resolvido.
Exercício 1, nível básico.
Uma dívida de R$ 10.000 será paga em 5 parcelas mensais pelo SAC, com taxa de 1% ao mês. Calcule a amortização, a primeira parcela, a última parcela e os juros totais.
- Calcule a amortização. Divida o valor financiado pelo número de parcelas: 10.000 dividido por 5 resulta em R$ 2.000 por mês.
- Calcule os juros do primeiro mês. Aplique 1% sobre o saldo devedor inicial de R$ 10.000, o que dá R$ 100.
- Monte a primeira parcela. Some a amortização aos juros: 2.000 mais 100 resulta em R$ 2.100.
- Encontre a última parcela. No último mês o saldo devedor é igual à própria amortização, então os juros são 1% de R$ 2.000, ou R$ 20. A parcela final é de R$ 2.020.
- Calcule os juros totais pelo atalho. Use i × PV × (n + 1) ÷ 2, ou seja, 0,01 × 10.000 × 6 ÷ 2, que resulta em R$ 300.
- Resposta: amortização de R$ 2.000, primeira parcela de R$ 2.100, última parcela de R$ 2.020 e juros totais de R$ 300.
Exercício 2, nível de prova, adaptado ao estilo das bancas.
Questão adaptada, escrita no estilo de banca objetiva e sem vínculo com edital específico. Um empréstimo de R$ 30.000 será quitado em 6 prestações mensais iguais pela Tabela Price, com taxa de 1,5% ao mês. Considere (1,015) elevado a menos 6 igual a 0,914542. Qual é o valor da prestação e quanto se paga de juros no total?
- Calcule o numerador da fórmula. Multiplique o valor financiado pela taxa: 30.000 × 0,015 resulta em 450.
- Calcule o denominador. Subtraia de 1 o fator dado: 1 menos 0,914542 resulta em 0,085458.
- Divida para achar a prestação. O quociente de 450 por 0,085458 é aproximadamente 5.265,76, então a prestação vale cerca de R$ 5.265,76.
- Calcule o total pago. Multiplique a prestação pelas 6 parcelas: 5.265,76 × 6 resulta em R$ 31.594,56.
- Calcule os juros totais. Subtraia o valor financiado do total pago: 31.594,56 menos 30.000 resulta em R$ 1.594,56.
- Confira o primeiro mês para validar. Os juros do mês 1 são 1,5% de R$ 30.000, ou R$ 450. A amortização é 5.265,76 menos 450, igual a R$ 4.815,76, e o saldo devedor cai para R$ 25.184,24.
- Resposta: prestação de aproximadamente R$ 5.265,76 e juros totais de aproximadamente R$ 1.594,56.
Compare com o SAC nos mesmos dados: amortização de R$ 5.000, primeira parcela de R$ 5.450 e juros totais de R$ 1.575. O SAC economiza R$ 19,56 em juros e cobra R$ 184,24 a mais na primeira parcela. A hierarquia da tabela comparativa se confirma. Treinar esse par de cálculos em série é o tipo de repetição que o estudo por questões resolve bem.
Erros mais comuns em Price e SAC:
- Calcular os juros sobre o valor financiado original em todos os meses, em vez de sobre o saldo devedor do mês anterior.
- Inverter as características dos dois sistemas e afirmar que no SAC a parcela é constante.
- Errar o sinal do expoente no denominador da fórmula da Price, trocando menos n por n.
- Usar a taxa anual com número de parcelas mensais, sem converter a taxa para o período da parcela.
- Somar a amortização aos juros do mês seguinte, deslocando a tabela em uma linha.
- Concluir que o SAC é sempre mais vantajoso, sem olhar qual critério o enunciado pediu.
O erro de taxa e período é o mais caro de todos, porque contamina a questão inteira. Antes de qualquer conta, confirme que a taxa e o número de parcelas falam a mesma língua de tempo, do mesmo jeito que você faria em um problema de descontos sucessivos.
Resumo rápido para revisar:
| Item | Regra para levar à prova |
|---|---|
| Juros do mês | taxa aplicada ao saldo devedor anterior |
| Price, prestação | PV × i ÷ [1 menos (1 + i) elevado a menos n] |
| Price, parcela | constante, com amortização crescente |
| SAC, amortização | PV dividido por n, igual em todo mês |
| SAC, primeira parcela | A somado a i × PV |
| SAC, última parcela | A somado a i × A |
| SAC, juros totais | i × PV × (n + 1) ÷ 2 |
| Comparação final | SAC paga menos juros e começa com parcela maior |
Com esse mapa na mão, o passo seguinte é integrar amortização ao resto da disciplina. Vale olhar propriedades dos logaritmos para questões que pedem o prazo, equação do primeiro grau e função do primeiro grau para modelar a parcela do SAC, além de estatística descritiva e operações com frações. Quem está no começo deve antes estruturar o estudo de raciocínio lógico e conferir a lista de matemática para cargo de nível médio, fixando tudo com revisão espaçada.
Perguntas frequentes:
Qual sistema de amortização paga menos juros?
O SAC paga menos juros no total, sempre que o valor financiado, a taxa e o prazo são os mesmos. Isso acontece porque a amortização fixa reduz o saldo devedor mais rápido no começo do contrato. A desvantagem é que as primeiras parcelas são maiores que as da Tabela Price.
Por que a parcela da Price é fixa se os juros caem?
Porque a amortização cresce na mesma medida em que os juros diminuem. A soma das duas partes permanece constante. No primeiro mês a parcela é quase toda juros, no último é quase toda amortização, e o valor total de cada prestação não muda.
Como calcular o saldo devedor no SAC depois de alguns meses?
Subtraia do valor financiado o total já amortizado. O saldo após k parcelas é PV menos k vezes a amortização. Em uma dívida de R$ 10.000 em 5 parcelas, a amortização é de R$ 2.000 e o saldo após 3 pagamentos é de R$ 4.000.
A Tabela Price é a mesma coisa que sistema francês?
Sim. Tabela Price, sistema francês de amortização e sistema de prestações constantes são nomes diferentes para o mesmo método. O nome Price vem de Richard Price, matemático inglês do século 18. Em prova, qualquer uma dessas expressões indica a fórmula da prestação fixa.
Quer dominar matemática financeira sem travar na fórmula?
Amortização é o tipo de conteúdo que cai todo ano e que recompensa quem treina com constância, porque a fórmula não muda e a questão sempre pede uma peça da mesma tabela. Nos cursos do Portal Concursos você estuda matemática financeira com aulas direcionadas ao seu concurso, banco de questões para repetir Price e SAC até virar automático e suporte para esclarecer dúvida de cálculo. Conheça o curso e confira o conteúdo, ou treine agora no banco de questões do Portal.


