
Agente de Artigos Redação
Atualizado em 25/09 às 22h
Um aumento de 20% seguido de um desconto de 20% não devolve o preço original: o resultado fica 4% menor do que o valor de partida.
Matemática financeira para concurso cobre porcentagem, juros simples, juros compostos, descontos, taxas equivalentes e, em provas bancárias e fiscais, sistemas de amortização. As questões se resolvem com poucas fórmulas, desde que o candidato identifique duas coisas antes de calcular: se o regime é simples ou composto, e se a taxa está no mesmo período do prazo.
Atualizado em 25 de setembro de 2026.
Guia de seções do artigo:
O que cai de matemática financeira em concurso?
A matéria aparece em dois perfis de certame. Em concursos de nível médio e em prefeituras, ela entra pequena, quase sempre restrita a porcentagem, regra de três e juros simples. Em bancos públicos, carreiras fiscais e órgãos de controle, o conteúdo se abre e inclui juros compostos, descontos, taxas equivalentes, equivalência de capitais e amortização.
Quem vai disputar vaga em banco encontra o panorama da carreira no guia sobre concurso bancário, e quem mira arrecadação pode conferir o material sobre concursos da área fiscal e de controle. Nos dois casos, a matéria pesa mais do que o número de questões sugere, porque é onde o candidato ganha tempo.
Quanto vale investir nessa matéria:
Matemática financeira tem conteúdo finito e comportamento previsível. Diferente de disciplinas jurídicas, que mudam com nova lei, as fórmulas são as mesmas há décadas. Isso faz dela uma das poucas matérias em que estudo de trinta dias vira acerto garantido, desde que o treino seja com questão.
Porcentagem, a base de tudo
Antes de qualquer fórmula de juros, é preciso dominar fator de multiplicação. Aumentar 15% é multiplicar por 1,15. Reduzir 15% é multiplicar por 0,85. Todo o resto da matéria se apoia nisso.
O erro do gancho deste texto nasce daí. Um produto de R$ 100,00 que sobe 20% vai a R$ 120,00. Aplicado o desconto de 20% sobre os R$ 120,00, cai para R$ 96,00. O cálculo direto é 100 vezes 1,20 vezes 0,80, que resulta em 96. A perda de 4% acontece porque o desconto incide sobre uma base maior do que a original.
Aumentos e reduções sucessivas
Quando a questão apresentar variações em sequência, multiplique os fatores em vez de somar os percentuais. Três aumentos de 10% equivalem a multiplicar por 1,331, ou seja, 33,1%, e não 30%. Essa diferença é exatamente o que a banca testa.
Juros simples e juros compostos
A distinção entre os dois regimes é a primeira decisão de qualquer questão. No regime simples, os juros incidem sempre sobre o capital inicial. No composto, incidem sobre o montante acumulado, o que produz crescimento exponencial.
Característica | Juros simples | Juros compostos |
|---|---|---|
Fórmula dos juros | J igual a C vezes i vezes t | M igual a C vezes o fator um mais i, elevado a t |
Base de incidência | Capital inicial, sempre | Montante do período anterior |
Tipo de crescimento | Linear | Exponencial |
Palavra-chave no enunciado | Regime simples, juros simples | Capitalização composta, juros sobre juros |
Onde aparece | Nível médio e prefeituras | Bancos, carreiras fiscais e de controle |
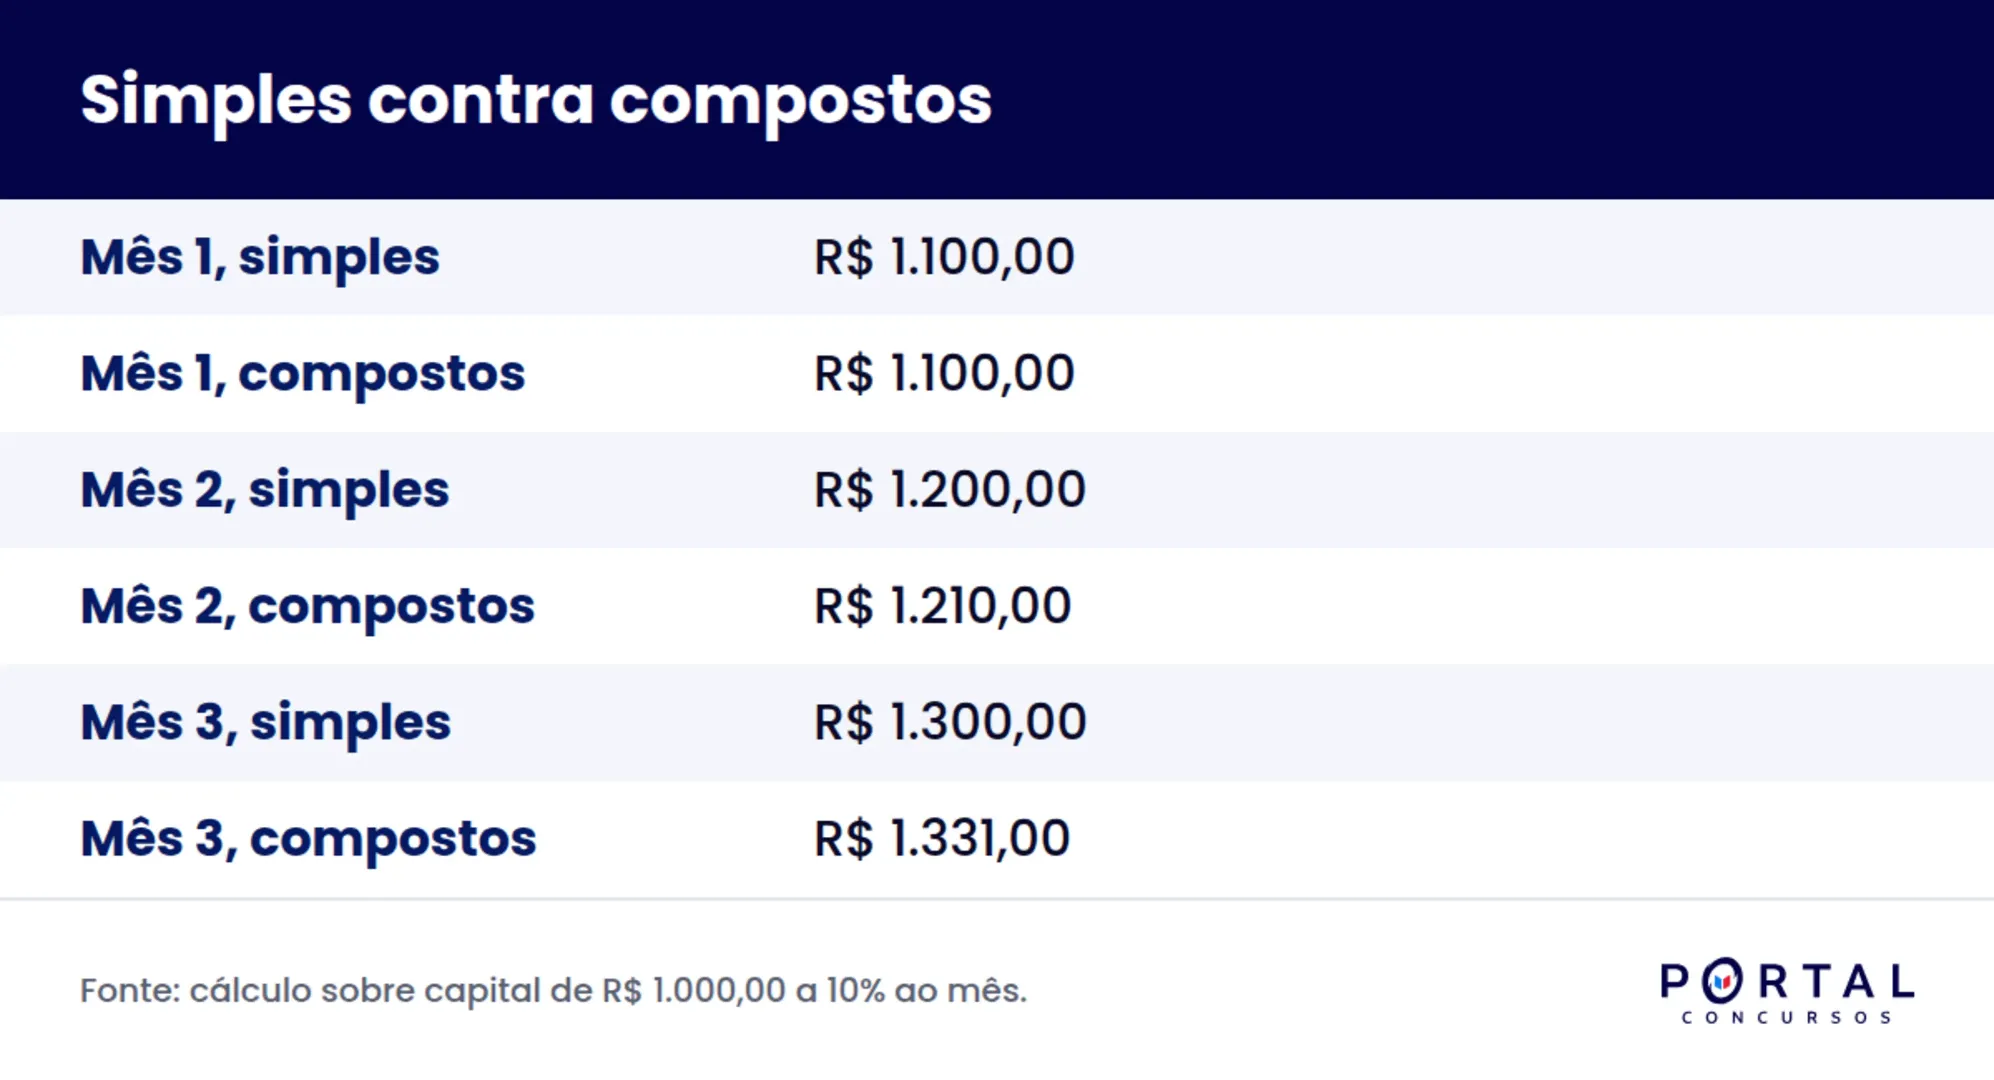
Veja a diferença em números. Um capital de R$ 1.000,00 aplicado a 10% ao mês durante três meses evolui assim nos dois regimes.
Mês | Montante em juros simples | Montante em juros compostos |
|---|---|---|
1 | R$ 1.100,00 | R$ 1.100,00 |
2 | R$ 1.200,00 | R$ 1.210,00 |
3 | R$ 1.300,00 | R$ 1.331,00 |
No primeiro período os dois regimes coincidem, e é por isso que a banca costuma montar a pegadinha a partir do segundo. Guardar essa tabela mentalmente permite conferir a ordem de grandeza da resposta antes de marcar.
Taxas equivalentes, nominal e efetiva
Taxa e prazo precisam estar na mesma unidade. Se a taxa é mensal, o prazo é em meses. Parece óbvio e é a origem de boa parte dos erros em prova.
Taxas equivalentes produzem o mesmo montante no mesmo prazo, em regime composto. Uma taxa de 10% ao mês equivale a aproximadamente 213,84% ao ano, porque o fator 1,10 elevado a doze resulta em 3,1384. Repare que o resultado não é 120%, que seria a soma ingênua.
Taxa nominal é a que vem anunciada com período diferente do da capitalização. Uma taxa nominal de 12% ao ano, capitalizada mensalmente, significa 1% ao mês. A taxa efetiva anual correspondente é de aproximadamente 12,68%, porque 1,01 elevado a doze resulta em 1,1268. A distinção entre nominal e efetiva é campeã de questões em concurso bancário.
Descontos comercial e racional
Desconto é o abatimento por antecipação de um título. Existem duas formas de calcular, e a diferença está na base sobre a qual o percentual incide.
Desconto comercial, também chamado de bancário ou por fora: incide sobre o valor nominal do título.
Desconto racional, também chamado de por dentro: incide sobre o valor atual, aquele que se recebe hoje.
Tome um título de R$ 10.000,00, descontado dois meses antes do vencimento, a 5% ao mês, em regime simples. No desconto comercial, o abatimento é de R$ 1.000,00, e o valor recebido é R$ 9.000,00. No desconto racional, o abatimento é de aproximadamente R$ 909,09, e o valor recebido é R$ 9.090,91. O desconto comercial sempre resulta maior, o que favorece quem antecipa o título.
Exercícios resolvidos
Questão 1- juros simples
Um capital de R$ 2.000,00 foi aplicado à taxa de 3% ao mês, em regime de juros simples, durante cinco meses. Qual o montante ao final do prazo?
Resolução: os juros valem 2.000 vezes 0,03 vezes 5, o que dá R$ 300,00. O montante é o capital mais os juros, ou seja, R$ 2.300,00. Note que a taxa já estava em meses, igual ao prazo, e por isso nenhuma conversão foi necessária.
Questão 2- juros compostos
Qual o montante de R$ 1.000,00 aplicados a 10% ao mês, em capitalização composta, por três meses?
Resolução: o fator é 1,10 elevado a três, que resulta em 1,331. O montante é 1.000 vezes 1,331, ou seja, R$ 1.331,00, e os juros somam R$ 331,00. Quem responde R$ 1.300,00 aplicou o regime simples e caiu na armadilha do enunciado.
Questão 3- porcentagem sucessiva
O preço de um produto subiu 25% e, em seguida, recebeu desconto de 20%. Qual a variação acumulada?
Resolução: multiplique 1,25 por 0,80, o que resulta em 1,00. A variação acumulada é nula, e o preço voltou ao valor original. Essa é a combinação em que os percentuais se anulam, e conhecê-la ajuda a desconfiar de alternativas que prometem lucro ou prejuízo.
Erros mais comuns em matemática financeira
Somar percentuais sucessivos: variações em sequência se multiplicam, nunca se somam.
Misturar taxa e prazo em unidades diferentes: taxa mensal exige prazo em meses.
Confundir taxa nominal com efetiva: a nominal precisa ser convertida antes do cálculo.
Aplicar regime simples em questão de capitalização composta: leia a palavra-chave do enunciado antes de escolher a fórmula.
Arredondar cedo demais: guarde as casas decimais até o final e arredonde só na resposta.
Trocar desconto comercial por racional: a base de incidência muda o valor final.
Resumo das fórmulas que resolvem a prova
Situação | Como resolver |
|---|---|
Aumento de x por cento | Multiplicar pelo fator um mais x sobre cem |
Redução de x por cento | Multiplicar pelo fator um menos x sobre cem |
Juros simples | Juros igual a capital vezes taxa vezes tempo |
Montante em juros compostos | Capital vezes o fator um mais taxa, elevado ao tempo |
Taxas equivalentes | Elevar o fator ao número de períodos e subtrair um |
Desconto comercial | Valor nominal vezes taxa vezes tempo |
Desconto racional | Desconto comercial dividido pelo fator um mais taxa vezes tempo |
Imprima esse quadro e resolva questões com ele ao lado na primeira semana. Da segunda em diante, tente sem consultar. O método de fixação está detalhado no guia de estudo por questões, e a rotina cabe no cronograma de estudos.
O que estudar aliado à matemática financeira
Matemática financeira conversa com o bloco de quantitativas. Vale revisar matemática de nível médio, raciocínio lógico e, para provas com lógica formal, tabela verdade. Em concursos bancários, a matéria costuma vir acompanhada de informática e de conhecimentos sobre o sistema financeiro, assunto tratado no guia de carreira bancária.
Para não perder o que já foi aprendido, use revisão espaçada, anote cada deslize no caderno de erros e meça o ritmo com simulado. Se a sua organizadora for de item único, entender a lógica do Cebraspe muda a estratégia de chute consciente.
Perguntas frequentes (FAQ)
O que cai em matemática financeira para concurso?
Porcentagem, regra de três, juros simples, juros compostos, descontos, taxas equivalentes e, em provas mais avançadas, equivalência de capitais e sistemas de amortização. O recorte depende do edital, e concursos de nível médio costumam parar nos juros simples. Confira o conteúdo programático antes de estudar amortização sem necessidade.
Qual a diferença entre juros simples e compostos?
No regime simples, os juros incidem sempre sobre o capital inicial, o que gera crescimento linear. No composto, incidem sobre o montante acumulado, gerando crescimento exponencial. Nos dois regimes o primeiro período dá o mesmo resultado, e a diferença começa a partir do segundo.
Como calcular taxas equivalentes?
Eleve o fator de capitalização ao número de períodos desejado e subtraia um. Uma taxa de 10% ao mês vira 1,10 elevado a doze, que resulta em aproximadamente 3,1384, ou seja, cerca de 213,84% ao ano. Somar percentuais nesse caso leva a resposta errada.
Preciso decorar fórmulas de amortização?
Só se o seu edital listar sistemas de amortização, o que costuma acontecer em concursos de bancos públicos e de carreiras fiscais. Para os demais certames, o tempo rende mais em porcentagem e nos dois regimes de juros. Priorizar pelo edital evita estudar o que não será cobrado.
Dá para usar calculadora na prova?
Na maioria dos concursos, não. O edital define os materiais permitidos, e o padrão é proibir calculadora, relógio e qualquer dispositivo eletrônico. Por isso, treine as contas à mão desde o começo, principalmente potências de fatores como 1,10 e 1,05.
Referência oficial de consulta
Banco Central do Brasil, em bcb.gov.br, onde são divulgadas as taxas oficiais de juros da economia brasileira.
Faça as contas com quem corrige o seu raciocínio
Matemática financeira não se aprende assistindo: aprende-se errando questão, entendendo onde o raciocínio desandou e refazendo com a fórmula certa. No Portal Concursos você tem aulas ao vivo para tirar dúvida na hora, banco de questões separado por assunto, simulados no formato da sua banca e suporte individualizado. Conheça o curso e confira o conteúdo para começar pelos juros ainda esta semana.


