

Luan Loureiro Redação
Atualizado em 06/10 às 01h
Uma peça de R$ 500 com 20% de desconto e mais 30% na liquidação sai por R$ 280, não por R$ 250. Essa diferença de R$ 30 já foi o suficiente para eliminar candidatos em prova de nível médio.
Descontos sucessivos não se somam, eles se multiplicam. Dois descontos seguidos de 20% e 30% equivalem a um único desconto de 44%, porque o segundo percentual incide sobre o valor já reduzido pelo primeiro. A conta certa é 0,80 × 0,70 = 0,56, de modo que sobram 56% do preço original.
Atualizado em 6 de outubro de 2026.
O que você vai encontrar neste guia:
- O que são descontos sucessivos
- Os quatro tipos de variação sucessiva
- O fator de multiplicação, regra por regra
- Como as bancas cobram o tema
- Exercício resolvido, do simples ao nível de prova
- Os erros que mais derrubam candidatos
- Resumo para a véspera
- Perguntas frequentes
O que são descontos sucessivos?
Descontos sucessivos são duas ou mais reduções percentuais aplicadas uma depois da outra sobre o mesmo valor, cada uma incidindo sobre o resultado da anterior. O ponto que define tudo é esse: a segunda porcentagem nunca enxerga o preço inicial, apenas o preço que sobrou.
Imagine um salário base de R$ 2.000 que sofre dois descontos em folha, um de 10% e outro de 5%. O primeiro corta R$ 200 e deixa R$ 1.800. O segundo corta 5% de R$ 1.800, ou seja, R$ 90, e não 5% de R$ 2.000. O valor final é R$ 1.710, que corresponde a um desconto total de 14,5%, abaixo dos 15% que a soma ingênua sugeriria.
É justamente essa diferença que a banca persegue. Quem domina matemática financeira para concurso resolve a questão em quinze segundos. Quem soma percentuais marca a alternativa armadilha, que está sempre lá, bem visível, esperando.
Por que a multiplicação substitui a soma:
Tirar 20% de um valor é o mesmo que ficar com 80% dele. Tirar 30% depois é ficar com 70% daquele resultado. Guardar 80% e depois guardar 70% do que restou significa guardar 70% de 80%, isto é, 0,70 × 0,80. A multiplicação traduz direto o que a situação descreve, e é por isso que ela ocupa o lugar da soma.
Onde o tema aparece na vida real:
O raciocínio é o mesmo em contextos muito diferentes: inflação acumulada em dois meses, reajuste salarial em duas etapas, depreciação de um bem ao longo de dois anos, duas quedas seguidas de produção. O IBGE calcula a inflação acumulada exatamente assim, multiplicando os fatores mensais em vez de somar os índices.
Os quatro tipos de variação sucessiva:
Toda questão do tema cai em um destes quatro cenários. Reconhecer o cenário antes de calcular economiza tempo e evita erro de sinal.
Desconto seguido de desconto:
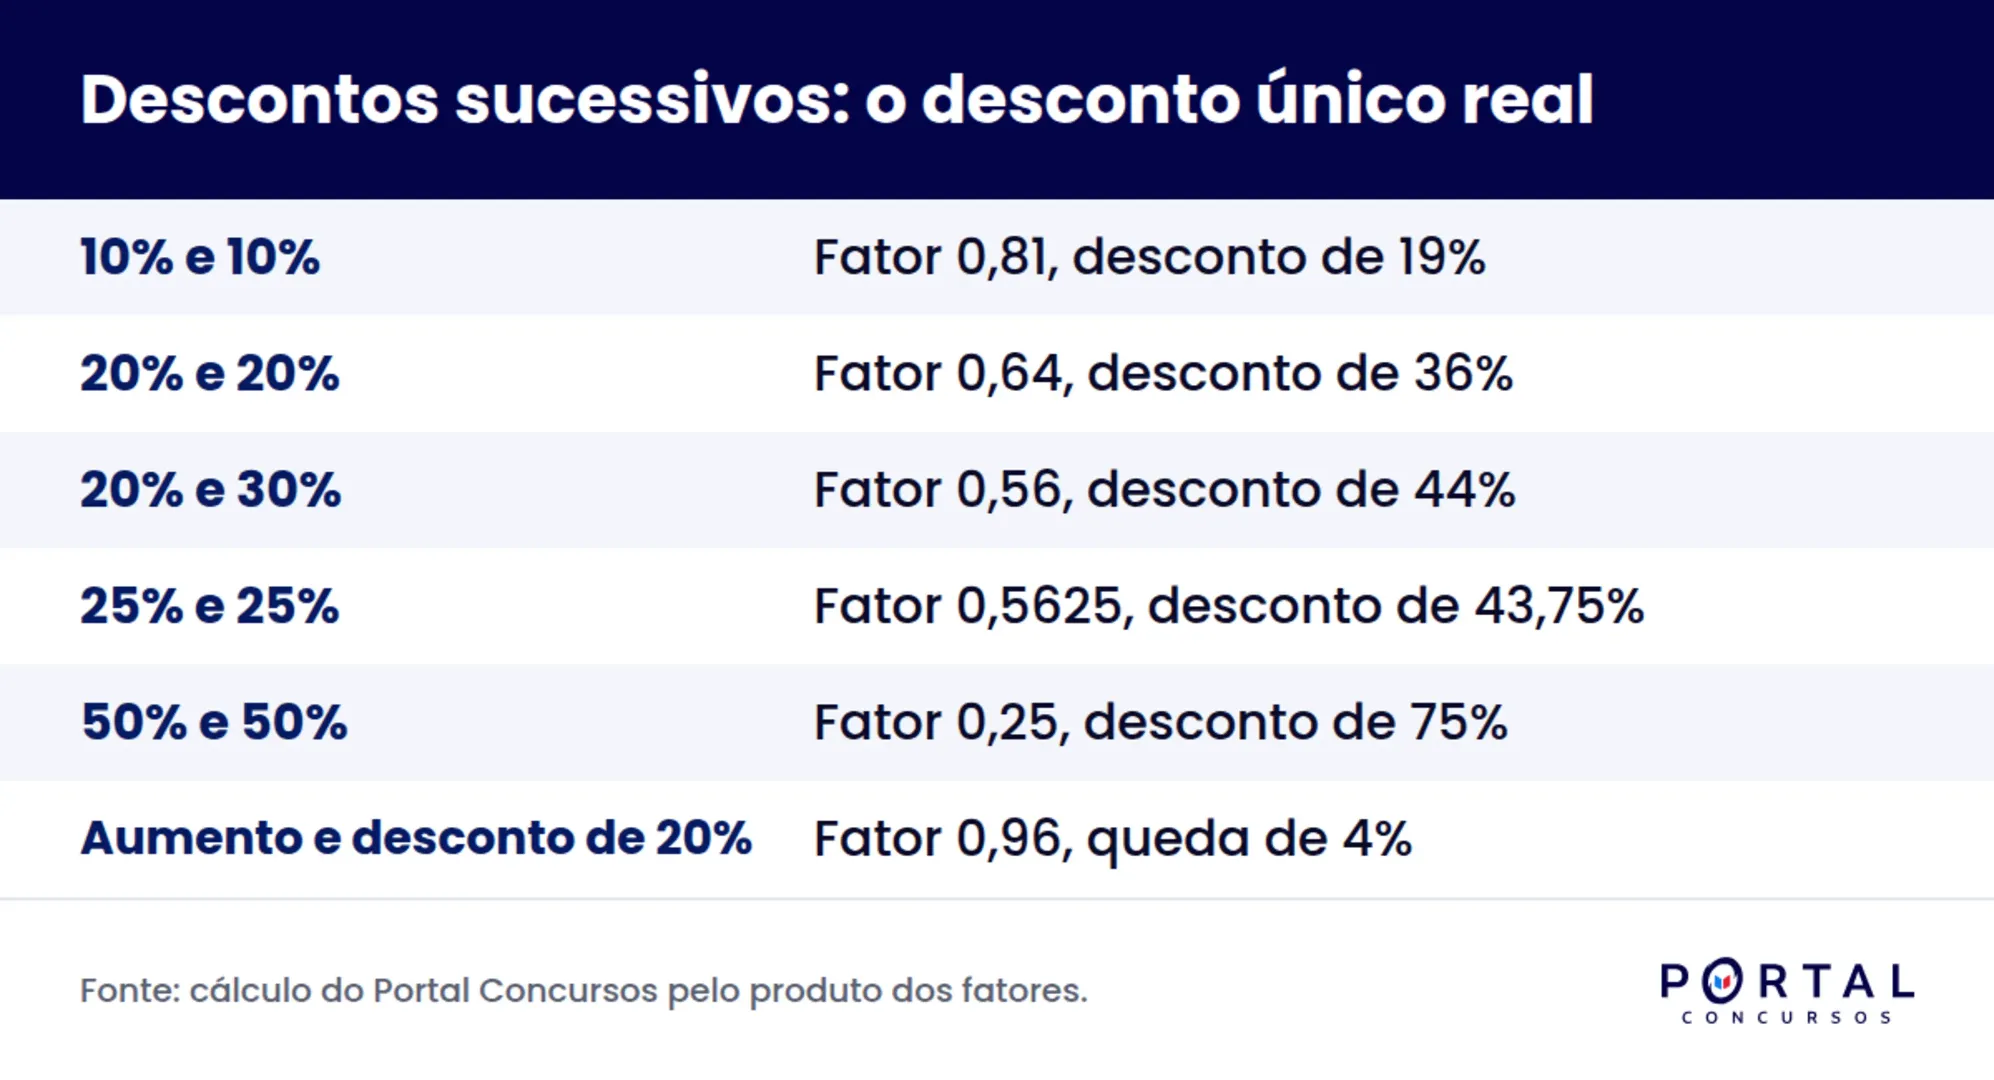
Os dois fatores ficam abaixo de 1 e o resultado é sempre um desconto menor que a soma. Exemplo: duas reduções de 10% geram um desconto único de 19%, porque 0,90 × 0,90 = 0,81. Três reduções de 10% dão 0,90³ = 0,729, ou seja, 27,1% de desconto total, bem longe dos 30% da soma.
Aumento seguido de aumento:
Aqui o resultado supera a soma, e é o único caso em que isso acontece. Dois aumentos de 10% viram 1,10 × 1,10 = 1,21, um aumento acumulado de 21%. O 1% extra é o juro sobre o juro, a mesma lógica que governa progressão geométrica e capitalização composta.
Aumento seguido de desconto do mesmo percentual:
É o cenário favorito das bancas, porque a intuição grita que o valor volta ao original. Não volta. Um aumento de 20% seguido de um desconto de 20% dá 1,20 × 0,80 = 0,96, uma perda líquida de 4%. A ordem não muda nada: 0,80 × 1,20 também é 0,96.
Desconto que precisa ser desfeito:
Para voltar ao preço original depois de um desconto de 20%, o aumento necessário não é de 20%, e sim de 25%, porque 1 ÷ 0,80 = 1,25. Esse é o tipo de pergunta que aparece em concursos da área administrativa e em provas de matemática para concurso de nível médio.
O fator de multiplicação, regra por regra:
O fator de multiplicação transforma qualquer variação percentual em um número que você multiplica direto pelo valor. Para aumento de i%, o fator é 1 + i/100. Para desconto de i%, o fator é 1 menos i/100. Depois disso, é só multiplicar todos os fatores da sequência.
O fator acumulado final responde a três perguntas de uma vez: qual o valor final, qual o desconto único equivalente e se houve ganho ou perda. Fator menor que 1 significa queda, fator maior que 1 significa alta, fator igual a 1 significa que nada mudou.
| Variação | Fator | Exemplo em sequência | Fator acumulado | Efeito único |
|---|---|---|---|---|
| Aumento de 10% | 1,10 | +10% e +10% | 1,21 | Aumento de 21% |
| Aumento de 20% | 1,20 | +20% e menos 20% | 0,96 | Queda de 4% |
| Desconto de 10% | 0,90 | menos 10% e menos 10% | 0,81 | Desconto de 19% |
| Desconto de 20% | 0,80 | menos 20% e menos 20% | 0,64 | Desconto de 36% |
| Desconto de 25% | 0,75 | menos 25% e menos 25% | 0,5625 | Desconto de 43,75% |
| Desconto de 30% | 0,70 | menos 20% e menos 30% | 0,56 | Desconto de 44% |
| Desconto de 50% | 0,50 | menos 50% e menos 50% | 0,25 | Desconto de 75% |
O macete honesto, e onde ele falha:
Circula entre concurseiros a fórmula do desconto equivalente para dois percentuais: a soma menos o produto dividido por 100. Para 20% e 30%, dá 20 + 30 menos 6, igual a 44%. Funciona, confere com a multiplicação dos fatores e resolve rápido.
O que esse macete não faz: ele vale só para dois descontos. Com três ou mais variações, ou com mistura de aumento e desconto, a fórmula encurtada embola e induz a erro. Nessas horas, multiplicar os fatores é mais rápido do que lembrar a exceção. Vale a mesma lógica de operações com frações: quem entende o mecanismo não precisa decorar atalho.
Transformando porcentagem em decimal sem errar:
Dividir por 100 é andar com a vírgula duas casas para a esquerda. Então 7% é 0,07, 15% é 0,15 e 7,5% é 0,075. Esse detalhe bobo responde por uma fatia grande dos erros de cálculo em prova, e revisá-lo vale tanto quanto revisar potenciação e radiciação.
Como as bancas cobram descontos sucessivos:
A questão quase nunca pede o conceito. Ela monta uma cena comercial, aplica duas variações e oferece como alternativa o resultado da soma simples. Em prova de certo ou errado, como a do Cebraspe, a afirmação costuma vir pronta no formato "o desconto total foi de 50%", e basta um fator para derrubá-la.
Em bancas de múltipla escolha, o padrão muda de roupa mas não de conteúdo. A FGV gosta de pedir o valor final em reais, com números que não fecham redondos. A FCC costuma inverter o problema e dar o preço final pedindo o original. Já a Vunesp tende a amarrar o tema a um gráfico ou tabela de preços.
Os três enunciados que se repetem:
- Dado o preço inicial e duas variações, calcule o preço final.
- Dado o preço final e as duas variações, calcule o preço inicial.
- Dadas as duas variações, informe o percentual único equivalente.
Os três se resolvem com o mesmo fator acumulado, mudando apenas se você multiplica ou divide por ele. Treinar os três formatos no banco de questões é mais eficiente que ler a teoria de novo, e a lógica disso está em como estudar por questões.
Exercício resolvido:
Dois exercícios abaixo, com todas as contas abertas. O primeiro é direto, no nível de aquecimento. O segundo tem o grau de dificuldade que você encontra na prova de verdade. Ambos foram escritos no estilo das bancas e são adaptados, não transcrições de provas aplicadas.
Exercício 1, nível de aquecimento:
Um equipamento custa R$ 500,00. Na primeira semana de liquidação recebe desconto de 20% e, na semana seguinte, mais 30% sobre o preço já reduzido. Qual o preço final e qual o desconto único equivalente?
- Transforme cada desconto em fator: 20% vira 0,80 e 30% vira 0,70.
- Aplique o primeiro fator: 500 × 0,80 = 400, ou seja, R$ 400,00 após a primeira semana.
- Aplique o segundo fator sobre esse novo valor: 400 × 0,70 = 280, ou seja, R$ 280,00 de preço final.
- Calcule o desconto em reais: 500 menos 280 = 220.
- Converta em percentual sobre o valor inicial: 220 ÷ 500 = 0,44, isto é, 44% de desconto único equivalente.
- Confira pelo fator acumulado: 0,80 × 0,70 = 0,56, e 1 menos 0,56 = 0,44. Os dois caminhos fecham.
Repare que 50% de R$ 500 seria R$ 250. A alternativa errada estaria ali, apenas R$ 30 ao lado da certa, e é exatamente esse o tipo de distância que a banca explora.
Exercício 2, nível de prova:
Depois de dois descontos sucessivos, de 10% e de 25%, um produto foi vendido por R$ 540,00. Em seguida, um segundo produto de R$ 1.200,00 sofreu um desconto de 15% e, logo depois, um reajuste de 15%. Determine o preço original do primeiro produto e a variação percentual total do segundo.
- Monte o fator acumulado do primeiro produto: 0,90 × 0,75 = 0,675.
- O preço de venda é o original multiplicado pelo fator, então o original é a divisão: 540 ÷ 0,675.
- Resolva a divisão: 540 ÷ 0,675 = 800, logo o preço original era R$ 800,00.
- Confira no sentido direto: 800 × 0,90 = 720 e 720 × 0,75 = 540. Fecha.
- Passe ao segundo produto e monte os fatores: desconto de 15% é 0,85 e reajuste de 15% é 1,15.
- Aplique em sequência: 1.200 × 0,85 = 1.020 e 1.020 × 1,15 = 1.173.
- Calcule a variação: 1.173 ÷ 1.200 = 0,9775, e 0,9775 menos 1 dá menos 0,0225, isto é, queda de 2,25%.
- Confira pelo fator acumulado direto: 0,85 × 1,15 = 0,9775. Mesmo resultado, uma conta a menos.
O segundo item é a pegadinha clássica em roupa nova. Subir 15% e cair 15% não devolve o valor inicial, porque a queda incide sobre uma base maior do que a que subiu. Quem percebe isso responde sem calcular nada em reais.
Os erros que mais derrubam candidatos:
- Somar os percentuais. É o erro número um, e a banca sempre oferece esse resultado entre as alternativas.
- Aplicar o segundo percentual sobre o valor original. O segundo desconto incide sobre o que sobrou, nunca sobre o preço de partida.
- Achar que aumento e desconto iguais se cancelam. Eles deixam uma perda, e ela é sempre uma perda, independentemente da ordem.
- Multiplicar quando devia dividir. Se a questão dá o valor final e pede o inicial, divida pelo fator acumulado.
- Esquecer a terceira variação. Quando o enunciado traz três etapas, os três fatores entram no produto, sem exceção.
- Usar a fórmula do desconto equivalente fora do lugar. Ela só vale para dois descontos, não para misturas nem para três etapas.
Erro de porcentagem vem quase sempre de leitura apressada do enunciado. Marcar a cena do enunciado no rascunho, etapa por etapa, resolve a maioria deles, e esse hábito aparece também em raciocínio lógico para concurso.
Resumo para a véspera:
| Situação | O que fazer | Conta modelo |
|---|---|---|
| Dois descontos seguidos | Multiplique os fatores | 0,80 × 0,70 = 0,56 |
| Dois aumentos seguidos | Multiplique os fatores | 1,10 × 1,10 = 1,21 |
| Aumento e desconto iguais | Resultado sempre menor que 1 | 1,20 × 0,80 = 0,96 |
| Achar o valor original | Divida pelo fator acumulado | 540 ÷ 0,675 = 800 |
| Desfazer um desconto de 20% | Divida 1 pelo fator | 1 ÷ 0,80 = 1,25 |
| Desconto único equivalente | 1 menos o fator acumulado | 1 menos 0,56 = 44% |
| Inflação de dois meses | Multiplique os fatores mensais | 1,02 × 1,03 = 1,0506 |
Vale guardar três números de cabeça, porque eles repetem muito: 10% e 10% dão 19%, 20% e 20% dão 36%, 50% e 50% dão 75%. Se quiser revisar o tema junto com as medidas que costumam andar na mesma questão, estatística descritiva para concurso é a leitura seguinte.
Perguntas frequentes:
Por que descontos sucessivos não se somam?
Porque o segundo desconto incide sobre o valor já reduzido pelo primeiro, que é uma base menor. Somar os percentuais pressupõe que as duas reduções partiram do mesmo valor, e isso não acontece em uma sequência. A multiplicação dos fatores respeita a ordem real dos acontecimentos.
Qual a fórmula do desconto único equivalente?
Para dois descontos de a% e b%, o desconto único é a mais b menos o produto de a por b dividido por 100. Com 20% e 30%, dá 20 mais 30 menos 6, igual a 44%. Para três ou mais variações, abandone a fórmula e multiplique os fatores.
Um aumento de 20% seguido de desconto de 20% devolve o preço original?
Não devolve. O resultado é 1,20 × 0,80 = 0,96, uma queda líquida de 4% em relação ao preço inicial. Para desfazer um aumento de 20% seria preciso um desconto de aproximadamente 16,67%, e para desfazer um desconto de 20% seria preciso um aumento de 25%.
Como achar o preço original a partir do preço com desconto?
Divida o preço final pelo fator acumulado da sequência de descontos. Se o produto sofreu 10% e 25% de desconto e saiu por R$ 540, o fator é 0,90 × 0,75 = 0,675, e 540 dividido por 0,675 dá R$ 800. Multiplicar em vez de dividir é o erro mais comum nesse formato de questão.
Descontos sucessivos caem em prova de nível médio?
Caem, e com frequência, sobretudo em cargos administrativos e de atendimento. Nesses editais o tema aparece dentro de porcentagem e matemática financeira, quase sempre em situação de compra, folha de pagamento ou reajuste. Treinar em simulados com tempo marcado é o jeito mais rápido de automatizar o cálculo.
Comece a treinar porcentagem com questões de verdade:
Porcentagem é a matéria que mais devolve ponto por hora estudada, e o caminho mais curto é resolver questão comentada até o fator de multiplicação virar reflexo. Na assinatura do Portal Concursos você tem banco de questões com provas reais das bancas, simulados ilimitados com desempenho detalhado e videoaulas de matemática com os professores da plataforma. Conheça a assinatura e confira o conteúdo.


