
Por Luan Loureiro

Responsabilidade Tributária no CTN: o Guia Completo para à prova.
Uma empresa que vendeu seu estabelecimento comercial pode continuar devendo o tributo gerado antes da venda, mesmo depois de encerrar as atividades. Responsabilidade tributária é a situação em que a lei transfere a obrigação de pagar o tributo de quem praticou o fato gerador para um terceiro vinculado à ele, prevista nos artigos 128 a 138 do Código Tributário Nacional. Entender quem responde por qual dívida, e em que limite, é o que decide boa parte das questões de Direito Tributário em prova de nível superior.
- O que é responsabilidade tributária.
- Quais são os tipos de responsabilidade tributária no CTN.
- Como funciona à responsabilidade na prática.
- Como as bancas cobram responsabilidade tributária na prova.
- Quais são os erros mais comuns sobre responsabilidade tributária.
- Por que isso importa para concursos fiscais e jurídicos.
- Resumo de responsabilidade tributária para revisão.
- Perguntas frequentes.
O Que É Responsabilidade Tributária?
O artigo 128 do Código Tributário Nacional autoriza a lei a atribuir, de modo expresso, à responsabilidade pelo crédito tributário a uma terceira pessoa, desde que vinculada ao fato gerador da obrigação. Essa pessoa pode responder no lugar do contribuinte original, excluindo à responsabilidade dele, ou em caráter supletivo, isto é, só se o contribuinte não pagar primeiro.
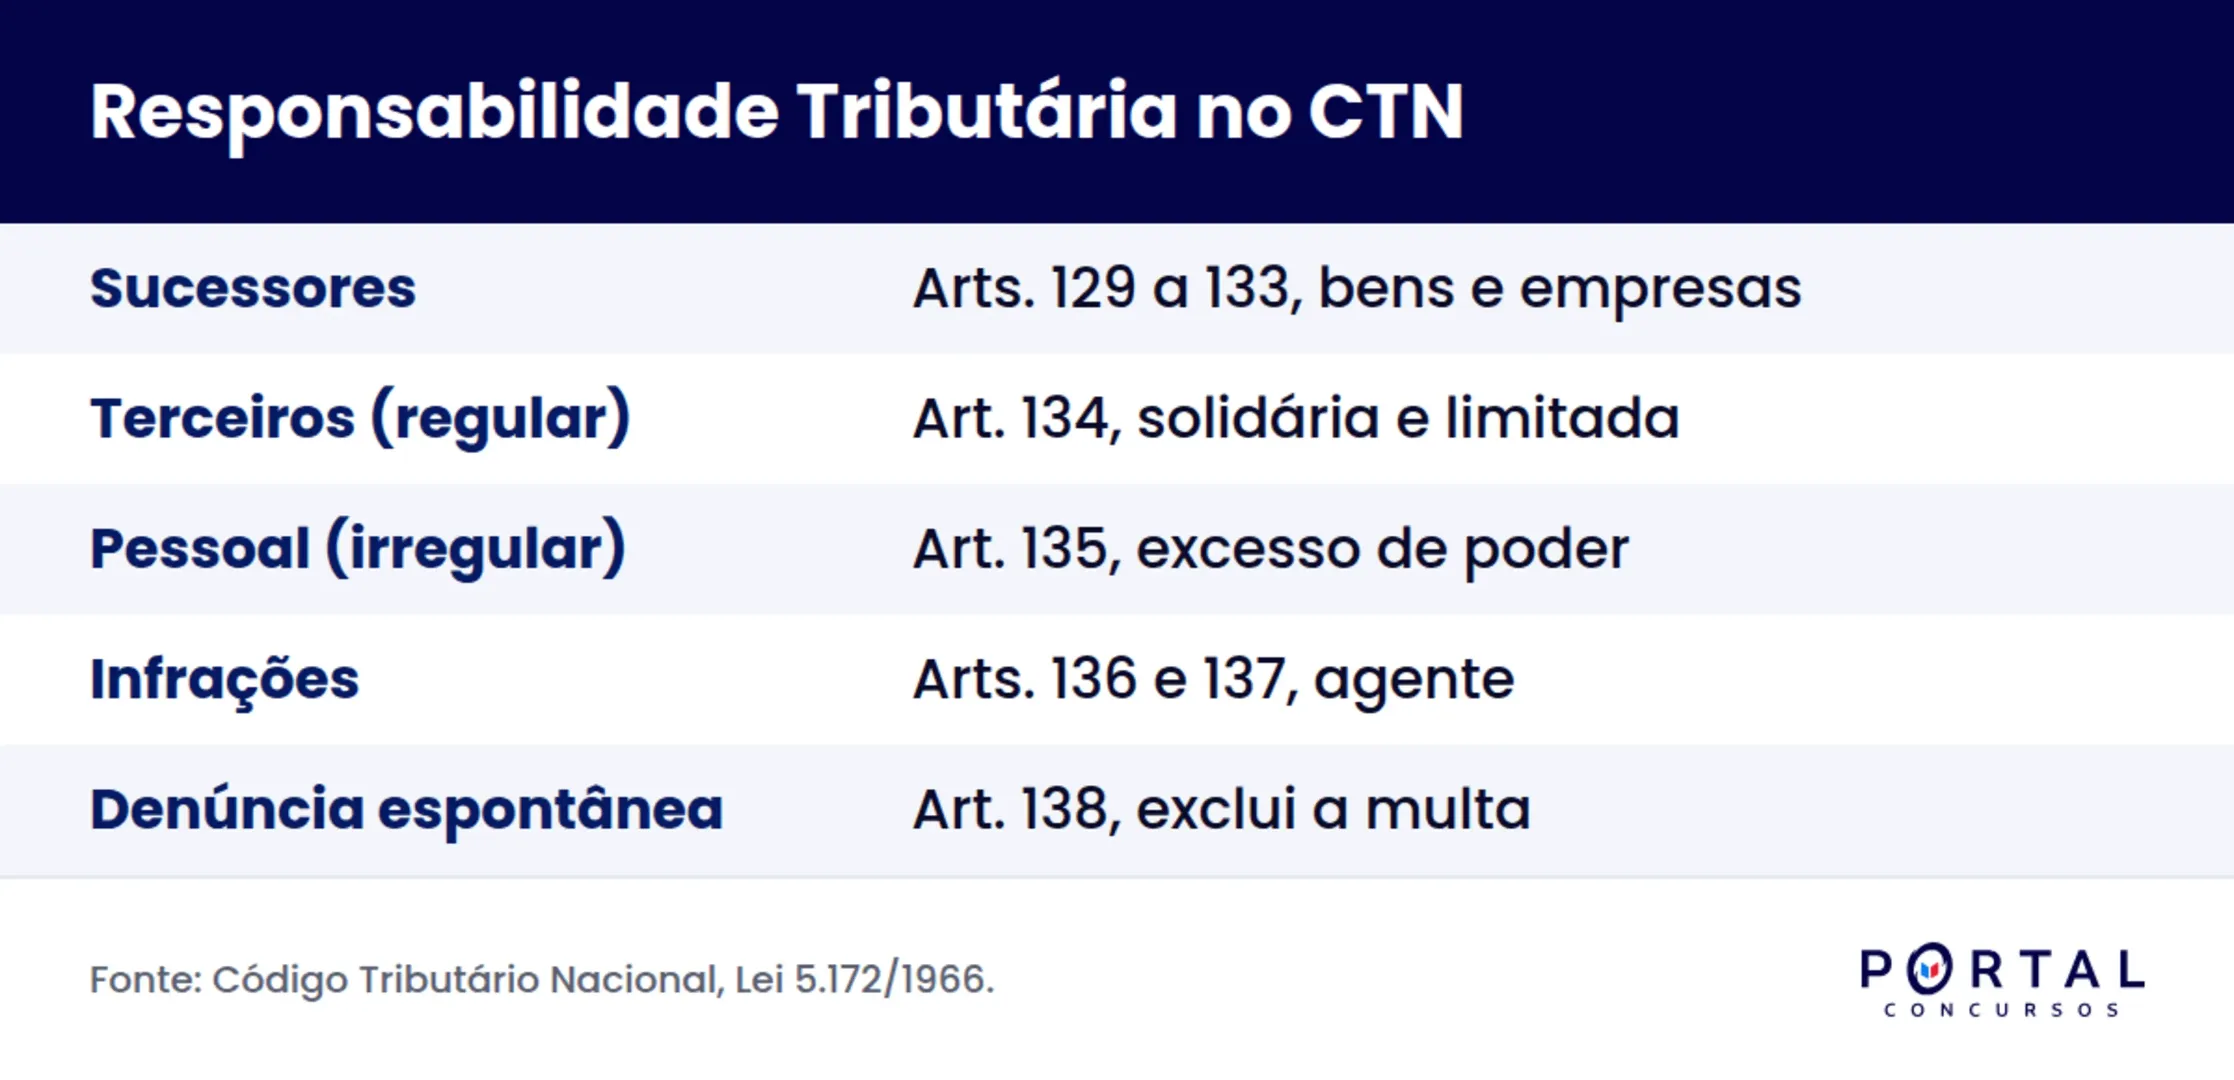
À diferença entre contribuinte e responsável é simples: o contribuinte tem relação pessoal e direta com o fato gerador, enquanto o responsável paga por força de lei, sem ter necessariamente praticado o fato gerador. Essa distinção aparece em quase toda questão discursiva sobre o tema.
Quais São os Tipos de Responsabilidade Tributária no CTN?
O CTN organiza à responsabilidade tributária em quatro grandes grupos, cada um com regras próprias sobre quem responde e até que limite.
Responsabilidade dos Sucessores.
Prevista nos artigos 129 a 133, cobre situações em que alguém sucede outra pessoa em um bem, numa empresa ou numa herança. O adquirente de imóvel responde pelos tributos relativos ao bem, salvo prova de quitação no título, conforme o artigo 130, e o adquirente de fundo de comércio ou estabelecimento responde pelos tributos devidos até à data do ato, de forma integral ou subsidiária conforme o alienante continue ou não a mesma atividade, segundo o artigo 133. A Lei Complementar 118 de 2005 criou uma exceção importante para esse ponto: essa responsabilidade não se aplica à aquisição em processo de falência nem à de filial isolada em recuperação judicial. Esse tipo de sucessão costuma envolver também o escrevente de cartório na conferência dos registros, já que a transferência do bem ou do negócio passa por ato formal.
Responsabilidade de Terceiros.
O artigo 134 trata da responsabilidade solidária de pessoas que administram interesses de outrem, como pais pelos tributos dos filhos menores, tutores e curadores pelos tutelados, e administradores de bens de terceiros. Essa responsabilidade só existe quando o contribuinte não pode cumprir a obrigação principal, e se limita, em matéria de penalidade, à multa de caráter moratório. Já o artigo 135 trata de hipótese mais grave: quando o terceiro age com excesso de poderes ou infração à lei, contrato social ou estatuto, à responsabilidade deixa de ser solidária e passa a ser pessoal, recaindo sobre sócios-gerentes, diretores e representantes de pessoa jurídica de direito privado, hipótese diferente de um ato administrativo praticado regularmente por um agente público, que não gera responsabilidade pessoal por si só.
Responsabilidade por Infrações.
Segundo o artigo 136, à responsabilidade por infrações à legislação tributária independe, em regra, da intenção do agente. O artigo 137 traz exceções a essa regra geral e torna à responsabilidade pessoal do próprio agente nas infrações que a lei define como crime, nas que exigem dolo específico do agente e nas cometidas contra as pessoas que ele representa.
Exclusão de Responsabilidade.
O artigo 138 prevê à denúncia espontânea: quem confessa a infração antes de qualquer fiscalização, acompanhada do pagamento do tributo e dos juros de mora, tem à responsabilidade excluída, inclusive quanto à multa. O Superior Tribunal de Justiça tem entendimento consolidado sobre os limites desse benefício para tributos sujeitos a lançamento por homologação, o que torna o tema ainda mais sensível em prova.
Como Funciona à responsabilidade na Prática?
A tabela a seguir resume o artigo do CTN, o tipo de responsabilidade e o alcance de cada hipótese, a comparação que a banca mais explora em prova objetiva.
| Artigo do CTN. | Hipótese. | Natureza da responsabilidade. |
|---|---|---|
| Art. 130. | Aquisição de imóvel sem prova de quitação. | Sub-rogação real sobre o bem. |
| Art. 133. | Aquisição de fundo de comércio ou estabelecimento. | Integral ou subsidiária, conforme o alienante continue ou não a atividade. |
| Art. 134. | Atuação regular de pais, tutores e administradores. | Solidária e subsidiária, limitada à multa moratória. |
| Art. 135. | Excesso de poderes ou infração à lei por sócio ou diretor. | Pessoal e integral do próprio agente. |
| Art. 138. | Denúncia espontânea com pagamento do tributo e juros. | Exclusão da responsabilidade, inclusive de multa. |
Como as Bancas Cobram Responsabilidade Tributária na Prova?
Questão adaptada ao estilo Cebraspe, do tipo certo ou errado: O diretor de uma sociedade empresária que pratica ato com excesso de poderes responde pessoalmente pelo crédito tributário correspondente, nos termos do artigo 135 do Código Tributário Nacional, ainda que à sociedade também figure como contribuinte do tributo.
Gabarito comentado: a afirmativa está certa. O artigo 135 desloca à responsabilidade para a pessoa física que agiu com excesso de poder ou infringiu a lei, o contrato social ou o estatuto, e essa responsabilidade pessoal convive com a existência da sociedade como contribuinte original. O erro mais comum nesse tipo de questão é achar que à responsabilidade do artigo 135 depende de prévia atuação regular, confundindo-a com a hipótese solidária do artigo 134.
Quais São os Erros Mais Comuns Sobre Responsabilidade Tributária?
- Confundir à responsabilidade solidária do artigo 134, que exige atuação regular, com à responsabilidade pessoal do artigo 135, que exige excesso de poder ou infração à lei.
- Achar que qualquer sócio responde automaticamente pelas dívidas tributárias da empresa, sem analisar se houve a conduta irregular exigida pelo artigo 135.
- Esquecer à exceção da Lei Complementar 118 de 2005 para aquisição de fundo de comércio em processo de falência ou recuperação judicial.
- Tratar à denúncia espontânea do artigo 138 como um benefício automático, sem observar o pagamento integral do tributo e dos juros de mora.
- Ignorar que à responsabilidade por infrações, no artigo 136, independe da intenção do agente, salvo disposição de lei em sentido contrário.
- Misturar responsabilidade tributária com substituição tributária, que é técnica de arrecadação diferente e não se confunde com os artigos 128 a 138.
Por Que Isso Importa Para Concursos Fiscais e Jurídicos?
Cargos de auditor fiscal estadual e federal cobram responsabilidade tributária junto com execução fiscal judicial, porque é nessa fase que a Fazenda Pública busca redirecionar a cobrança para sócios e sucessores. Quem entende quanto ganha um auditor fiscal nas quatro carreiras possíveis já sabe que o tema aparece em praticamente todo edital dessa área. O conteúdo também é comum em provas de Direito Administrativo combinado, já que muitas bancas misturam responsabilidade tributária com responsabilidade de agentes públicos no mesmo bloco de questões. Em concursos jurídicos, o tema é central para quem vai atuar como procurador do Estado na Justiça fiscal, já que boa parte do trabalho dessa carreira estadual envolve justamente cobrar e defender créditos tributários na Justiça. Entender os fundamentos de Direito Constitucional ajuda a situar esses artigos dentro do sistema tributário como um todo, porque a competência para criar o tributo vem sempre da Constituição, antes de chegar ao CTN.
Resumo de Responsabilidade Tributária Para Revisão.
Antes de qualquer simulado, revise o eixo central: responsabilidade solidária exige atuação regular e se limita à multa moratória, responsabilidade pessoal exige irregularidade e recai sobre o próprio agente, e à denúncia espontânea exclui à responsabilidade quando feita antes da fiscalização, com pagamento integral. Depois de fixar essa base, vale revisar também os princípios do Direito Tributário gerais e a imunidade tributária prevista na Constituição, dois temas que costumam aparecer na mesma prova. Para quem é servidor de carreira fiscal, também vale revisar a Lei de Responsabilidade Fiscal federal, que trata da gestão do dinheiro público depois que o tributo já foi arrecadado, e quanto ganha um agente da Receita Federal que lida com esse tipo de cobrança no dia a dia.
Perguntas Frequentes:
Qual à diferença entre contribuinte e responsável tributário?
O contribuinte tem relação pessoal e direta com o fato gerador do tributo, enquanto o responsável paga por determinação legal, mesmo sem ter praticado esse fato gerador, desde que vinculado à ele.
O sócio de uma empresa sempre responde pelas dívidas tributárias dela?
Não. À responsabilidade pessoal do sócio, prevista no artigo 135 do CTN, só existe quando ele age com excesso de poderes ou infringe a lei, o contrato social ou o estatuto, e não pela simples condição de sócio.
O que é denúncia espontânea no Direito Tributário?
É à confissão da infração feita antes de qualquer procedimento fiscal, acompanhada do pagamento do tributo devido e dos juros de mora, que exclui à responsabilidade do contribuinte, inclusive quanto à multa, conforme o artigo 138 do CTN.
Quem responde pelos tributos na aquisição de um fundo de comércio?
O adquirente responde pelos tributos devidos até à data do ato, de forma integral se o alienante cessar à exploração, ou subsidiária se o alienante continuar ou iniciar nova atividade dentro de seis meses, segundo o artigo 133 do CTN.
Responsabilidade tributária é o mesmo que substituição tributária?
Não. À responsabilidade tributária dos artigos 128 a 138 trata de quem paga no lugar do contribuinte depois do fato gerador, enquanto a substituição tributária é uma técnica de arrecadação em que a lei já define, desde antes, quem recolhe o tributo de toda à cadeia produtiva.
Estude Direito Tributário com Método Para à sua Prova.
Dominar os artigos 128 a 138 do CTN evita erro bobo em questão de certo ou errado e ajuda também na prova discursiva de carreiras fiscais e jurídicas. O Portal Concursos oferece aulas ao vivo com professores especializados em Direito Tributário, banco de questões comentadas e simulados no estilo das principais bancas. Conheça as assinaturas do Portal Concursos e organize sua revisão com o planner de estudos gratuito.
Assuntos desta matéria
Instituição
Carreira
Estado
Oferta Comercial
Todos os cursos e o banco de questões do Portal por R$ 797,90 ou 12x de R$ 74,47
Acesso a todos os cursos da plataforma, banco de questões com provas reais das bancas e simulados ilimitados com desempenho detalhado. Acesso por 12 meses.
Ver planos da assinaturaTotal parcelado: R$ 893,65. Pix, boleto ou cartão em até 12x. Garantia de 7 dias com reembolso integral. Nota 9,3 e selo RA1000 no Reclame Aqui (julho de 2026).


