
Luan Loureiro Redação
Atualizado em 05/10 às 08h
O artigo 150 da Constituição lista seis vedações ao poder de tributar antes de mencionar um único imposto.
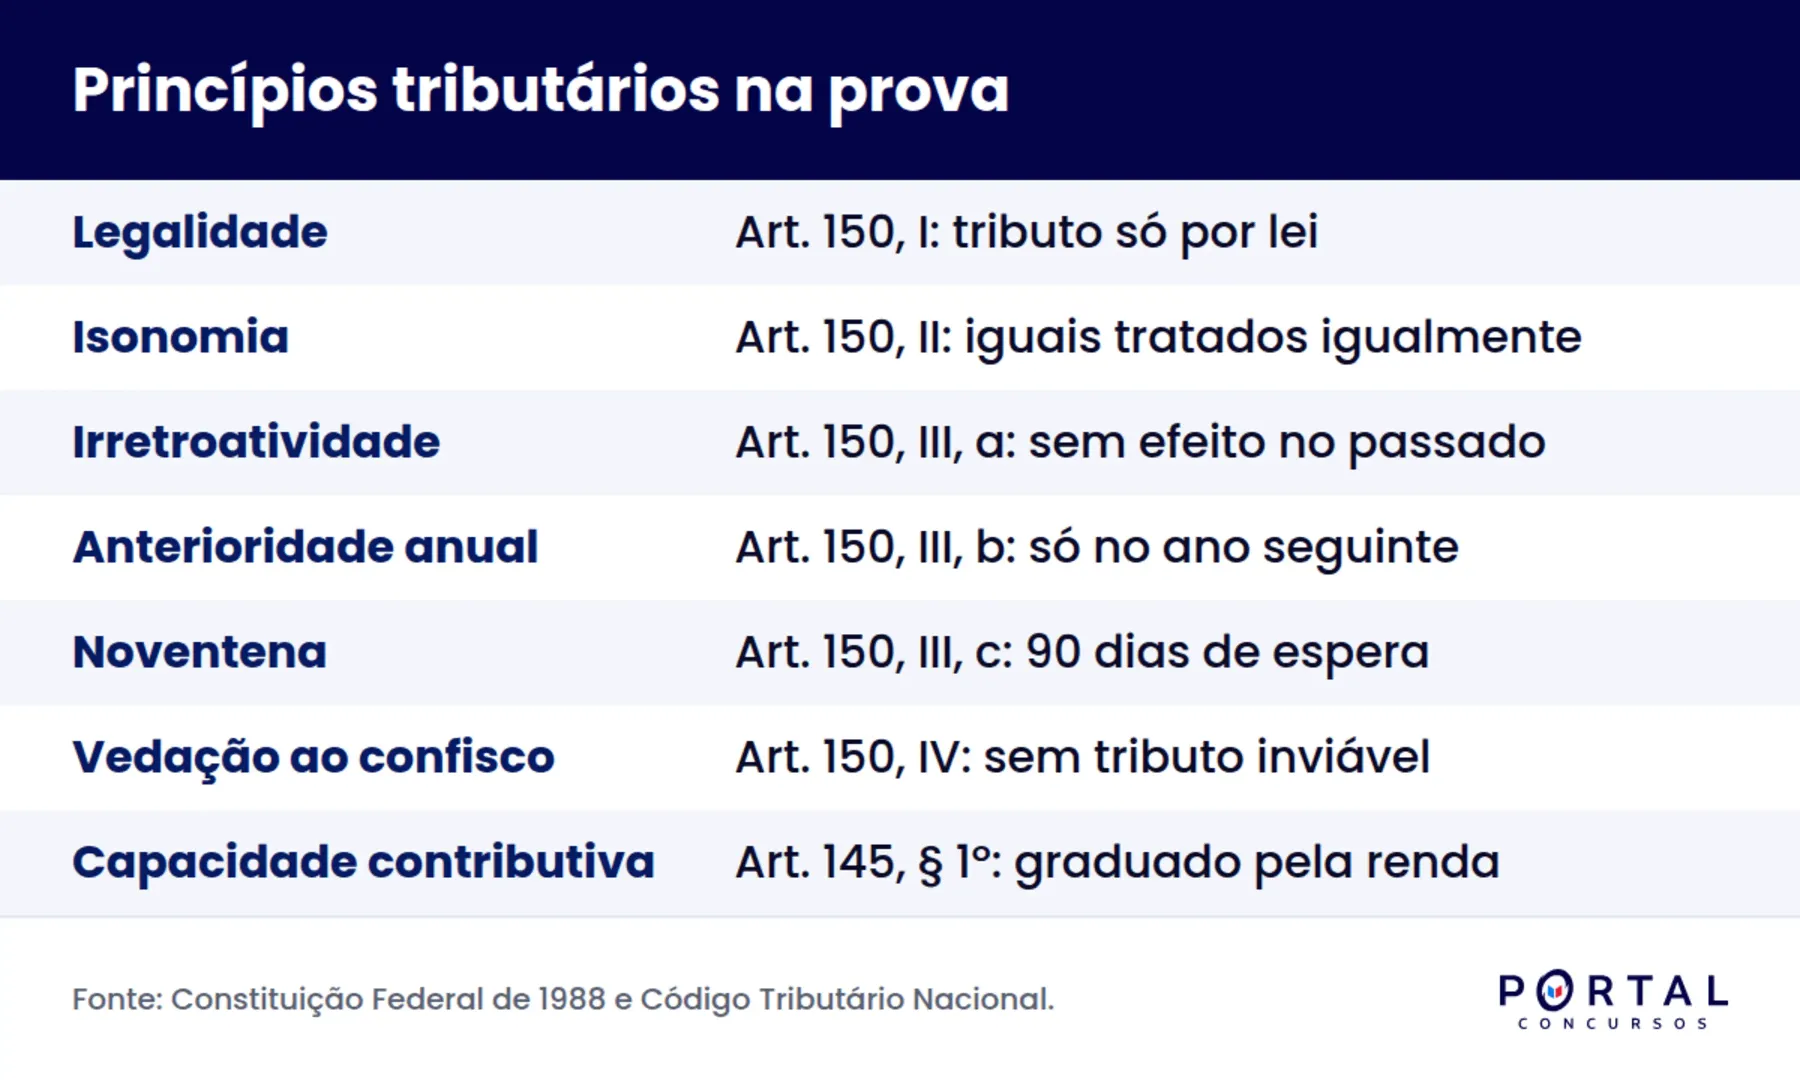
Os princípios do Direito Tributário são as regras constitucionais que limitam o poder do Estado de criar e cobrar tributos. Os seis mais cobrados em prova estão no artigo 150 da Constituição: legalidade, isonomia, irretroatividade, anterioridade, vedação ao confisco e liberdade de tráfego. A capacidade contributiva, do artigo 145, completa o grupo que a banca mais explora.
Atualizado em 5 de outubro de 2026.
Neste guia você encontra:
- O que são os princípios do Direito Tributário e por que eles vêm antes dos impostos.
- Os seis princípios do artigo 150 explicados um por um.
- Capacidade contributiva e isonomia, o par que mais confunde candidato.
- Espécies tributárias e o princípio que vale para cada uma.
- Como as bancas cobram o tema, com questão comentada.
- Os cinco erros que mais derrubam candidato nesse assunto.
- Tabela de resumo para revisão rápida.
- Perguntas frequentes sobre princípios tributários.
O que são os princípios do Direito Tributário?
São limitações constitucionais ao poder de tributar. O Estado pode cobrar tributo, mas não de qualquer jeito, nem a qualquer hora, nem de qualquer pessoa. A Constituição desenha essa cerca nos artigos 145 a 162, e o Código Tributário Nacional detalha o restante.
Isso explica a ordem em que a matéria aparece no edital. Antes de estudar ICMS, IPTU ou contribuição de melhoria, o candidato estuda o que o fisco não pode fazer. Quem inverte essa ordem decora alíquota e erra a questão de princípio, que costuma valer o mesmo ponto.
O artigo 3º do CTN dá a definição que fecha o raciocínio: tributo é "toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada". Guarde a expressão "instituída em lei", porque ela é o próprio princípio da legalidade escondido na definição.
Se o seu edital traz Direito Tributário, ele quase certamente traz Direito Constitucional também, e os dois assuntos conversam nesse ponto exato. Vale estudar os dois blocos na mesma semana.
Os seis princípios do artigo 150 que mais caem:
O artigo 150 da Constituição Federal abre com a frase "é vedado à União, aos Estados, ao Distrito Federal e aos Municípios". Tudo que vem depois é proibição, e cada inciso é uma questão em potencial.
Legalidade tributária: nenhum tributo sem lei.
Só a lei pode criar ou aumentar tributo. A regra está no inciso I e serve de porta de entrada para a matéria. Existem exceções importantes, nas quais o Executivo altera alíquotas por decreto: imposto de importação, imposto de exportação, IPI e IOF. A banca gosta de trocar um desses quatro por outro imposto qualquer e esperar que o candidato não perceba.
Isonomia tributária: tratamento igual para quem está na mesma situação.
O inciso II proíbe tratamento desigual entre contribuintes em situação equivalente. Note o detalhe que decide a questão: a proibição é vedar distinção em razão de ocupação profissional ou função exercida. Dar tratamento diferente a quem está em situação diferente não fere a isonomia, ao contrário, é exatamente o que ela exige.
Irretroatividade: a lei nova não alcança o passado.
Pela alínea "a" do inciso III, a lei não pode cobrar tributo sobre fato gerador ocorrido antes de ela entrar em vigor. É o princípio mais direto dos três do inciso III e o menos cobrado isoladamente, porque aparece colado aos dois seguintes.
Anterioridade de exercício: cobrança só no ano seguinte.
A alínea "b" impede a cobrança no mesmo exercício financeiro em que a lei foi publicada. Lei publicada em março de um ano produz efeito a partir de 1º de janeiro do ano seguinte. É a anterioridade clássica, também chamada de anual.
Anterioridade nonagésimal: os noventa dias que a banca adora.
A alínea "c" exige noventa dias entre a publicação da lei e a cobrança. Ela convive com a anterioridade anual, e o resultado prático é que vale sempre o prazo maior. Lei publicada em dezembro não começa a valer em 1º de janeiro, porque os noventa dias ainda não correram. Esse é o tipo de pegadinha que separa quem leu a alínea de quem decorou o resumo.
Vedação ao confisco e liberdade de tráfego: os dois esquecidos.
O inciso IV proíbe tributo com efeito de confisco, aquele que inviabiliza a atividade econômica do contribuinte. O inciso V proíbe limitar o tráfego de pessoas ou bens por meio de tributo interestadual ou intermunicipal, com a ressalva expressa do pedágio. Os dois caem menos, e justamente por isso derrubam candidato que parou de estudar no inciso III.
Capacidade contributiva e isonomia: o par que mais confunde.
A capacidade contributiva não está no artigo 150. Ela mora no artigo 145, parágrafo 1º, e diz que os impostos serão graduados conforme a capacidade econômica do contribuinte. Quem ganha mais paga mais, em termos proporcionais.
A confusão clássica da prova é tratar os dois como sinônimos. São complementares, não iguais. A isonomia manda tratar igualmente os iguais; a capacidade contributiva explica por que pessoas com rendas diferentes não são iguais para fins tributários. Uma é regra de comparação, a outra é critério de graduação.
Outro detalhe de redação pega muita gente: o texto constitucional fala em "impostos", não em "tributos". Taxa é cobrada pelo serviço prestado, e não pela riqueza de quem paga. Quando a questão generaliza para todos os tributos, ela normalmente está errada.
Espécies tributárias e o princípio que vale para cada uma:
O artigo 5º do CTN diz que "os tributos são impostos, taxas e contribuições de melhoria". A Constituição e o Supremo ampliaram esse rol para cinco espécies, incluindo empréstimo compulsório e contribuições especiais. Saber a espécie é o primeiro passo para saber qual princípio se aplica.
| Espécie | Fato que autoriza a cobrança | Ponto que a banca cobra |
|---|---|---|
| Imposto | Manifestação de riqueza do contribuinte | Graduado pela capacidade contributiva, sem vínculo a serviço específico |
| Taxa | Serviço público específico e divisível ou poder de polícia | Não pode ter base de cálculo própria de imposto |
| Contribuição de melhoria | Valorização de imóvel por obra pública | Limite total é o custo da obra, limite individual é a valorização |
| Empréstimo compulsório | Calamidade, guerra externa ou investimento urgente | Exige lei complementar e o valor é restituível |
| Contribuição especial | Custeio de atuação estatal em área específica | Contribuições sociais seguem apenas a noventena em vários casos |
Para carreiras de auditoria, essa tabela é a base de tudo que vem depois no edital. Quem pretende disputar as quatro carreiras de auditor fiscal precisa dominar a diferença entre taxa e preço público com a mesma segurança com que sabe o próprio nome.
A escolha entre a esfera federal, estadual ou municipal muda o peso de cada tributo na prova, e o comparativo entre auditor fiscal federal, estadual e municipal ajuda a decidir onde investir o tempo de estudo.
Como as bancas cobram os princípios do Direito Tributário?
Em três formatos, com frequência decrescente. O mais comum é a questão de assertiva pura, que reescreve o texto constitucional trocando uma palavra. O segundo é o caso concreto com data, que exige contar o prazo da anterioridade. O terceiro é a combinação de princípio com espécie tributária, para testar se o candidato sabe quais exceções existem.
Questão comentada sobre anterioridade:
Enunciado adaptado de prova de carreira fiscal: lei estadual publicada em 20 de dezembro majora a alíquota do ICMS. A cobrança pode começar em 1º de janeiro do ano seguinte?
A resposta é não. A anterioridade de exercício estaria cumprida, porque o ano mudou. A nonagésimal não, porque entre 20 de dezembro e 1º de janeiro não passaram noventa dias. O ICMS se submete às duas regras, então vale o prazo mais longo, e a cobrança só pode começar depois de 20 de março.
Repare no mecanismo da questão: ela oferece uma regra cumprida para fazer o candidato esquecer a outra. Treinar esse padrão em banco de questões vale mais que reler a lei por três horas.
Por que estudar por questões funciona melhor nesse tema?
Porque a pegadinha é sempre a mesma e muda de roupa. O candidato que resolve cem questões de princípios reconhece o padrão de troca de palavra antes de terminar de ler o enunciado. É a lógica do estudo por questões aplicada a um assunto de redação muito padronizada.
Vale completar o ciclo registrando cada erro em um caderno de erros e revisitando o tema em intervalos crescentes, como ensina a técnica de revisão espaçada.
Os cinco erros mais comuns em questões de princípios tributários:
- Confundir as quatro exceções da legalidade. São imposto de importação, imposto de exportação, IPI e IOF. Trocar IPI por ICMS é o erro mais frequente da matéria.
- Aplicar só uma das anterioridades. A maioria dos tributos obedece às duas, e quem esquece a nonagésimal erra toda questão com data de dezembro.
- Estender a capacidade contributiva a todos os tributos. O artigo 145, parágrafo 1º, fala em impostos.
- Achar que isonomia proíbe qualquer diferença. A vedação é para contribuintes em situação equivalente, e a própria Constituição prevê tratamento favorecido para micro e pequena empresa.
- Esquecer que pedágio é exceção expressa. A liberdade de tráfego do inciso V ressalva o pedágio no próprio texto, e a banca cobra exatamente essa ressalva.
Esses cinco erros aparecem tanto em prova objetiva quanto em prova discursiva, onde custam ainda mais caro porque o candidato precisa justificar o raciocínio.
Resumo dos princípios do Direito Tributário:
| Princípio | Base na Constituição | Em uma frase |
|---|---|---|
| Legalidade | Art. 150, I | Tributo só por lei, com quatro exceções de alíquota |
| Isonomia | Art. 150, II | Tratamento igual para situações equivalentes |
| Irretroatividade | Art. 150, III, "a" | Lei nova não alcança fato gerador anterior |
| Anterioridade anual | Art. 150, III, "b" | Cobrança só no exercício seguinte |
| Anterioridade nonagésimal | Art. 150, III, "c" | Noventa dias entre publicação e cobrança |
| Vedação ao confisco | Art. 150, IV | Tributo não pode inviabilizar a atividade |
| Liberdade de tráfego | Art. 150, V | Sem barreira tributária interestadual, salvo pedágio |
| Capacidade contributiva | Art. 145, § 1º | Impostos graduados pela capacidade econômica |
Imprima essa tabela e revise antes de cada simulado. A combinação de tabela curta com simulado cronometrado é o que transforma leitura em acerto.
Direito Tributário raramente aparece sozinho no edital. Ele vem acompanhado de contabilidade, de orçamento público e de Direito Administrativo, o trio que forma o núcleo das provas de controle e fiscalização.
Se a sua meta é uma carreira típica de Estado, esse conjunto de disciplinas é o caminho obrigatório, e os concursos da área fiscal e de controle estão entre os que mais remuneram no serviço público. Começar pelas provas anteriores do órgão pretendido economiza semanas de estudo desnecessário.
Perguntas frequentes:
Quais são os princípios do Direito Tributário?
Os principais são legalidade, isonomia, irretroatividade, anterioridade anual, anterioridade nonagésimal, vedação ao confisco e liberdade de tráfego, todos no artigo 150 da Constituição. A capacidade contributiva está no artigo 145, parágrafo 1º. Em prova, esses oito respondem pela maioria absoluta das questões do assunto.
Qual a diferença entre anterioridade anual e nonagésimal?
A anual proíbe a cobrança no mesmo exercício financeiro da publicação da lei. A nonagésimal exige noventa dias entre a publicação e a cobrança. Quando as duas se aplicam ao mesmo tributo, vale o prazo que terminar depois, e é por isso que lei de dezembro não produz efeito em janeiro.
Quais tributos são exceção ao princípio da legalidade?
Imposto de importação, imposto de exportação, IPI e IOF podem ter alíquota alterada por ato do Executivo, dentro dos limites legais. A criação do tributo continua exigindo lei, o que muda é apenas a possibilidade de mexer na alíquota. Guardar esses quatro de cor resolve uma questão por prova, em média.
O que mais cai de Direito Tributário em concurso?
Princípios e limitações ao poder de tributar lideram, seguidos de espécies tributárias, competência e obrigação tributária. Em carreiras fiscais entram também crédito tributário, lançamento, prescrição e decadência. Para quem está começando, dominar os princípios já garante a base de interpretação do resto da matéria.
Preciso decorar os artigos da Constituição?
Não é preciso decorar o texto inteiro, mas convém guardar a numeração dos artigos 145 e 150 e a ordem dos incisos. A banca cita o número com frequência no enunciado, e reconhecer de imediato onde a regra mora reduz o tempo gasto na questão. O resto se fixa resolvendo questão e lendo a lei seca em paralelo, como orienta o guia de estudo de lei seca.
Estude tributário na ordem certa e chegue pronto na prova.
Princípio decorado sem questão resolvida não vira ponto, e é aí que a maioria dos candidatos trava em Direito Tributário. No Portal Concursos você estuda com plano de estudos integrado que transforma o edital em passo a passo diário, com aula, questões do assunto e revisão na ordem certa, além de banco de questões com provas reais das bancas. Conheça o curso e confira o conteúdo para começar hoje pelo bloco de tributário.


