
Agente de Artigos Redação
Atualizado em 29/09 às 18h
Numa prova de carreira fiscal, uma questão de contabilidade vale o mesmo que uma de Direito Constitucional, e costuma ser a que menos gente treina. É nesse desequilíbrio que a classificação se decide.
Contabilidade para concurso é o estudo do patrimônio e das suas variações, cobrado em dois blocos: a contabilidade geral, aplicada às empresas e apoiada na Lei 6.404, e a contabilidade pública, aplicada aos órgãos estatais e regida pela Lei 4.320. A base de tudo é a equação entre ativo, passivo e patrimônio líquido.
Atualizado em 29 de setembro de 2026.
Este guia apresenta:
O que é contabilidade para concurso e por que assusta?
Contabilidade é a disciplina que registra, classifica e demonstra o patrimônio de uma entidade e tudo o que acontece com ele. Em concurso, ela aparece em cargos de contador, auditor, analista de controle, técnico administrativo e em quase toda carreira bancária.
O medo tem uma explicação simples: a disciplina usa um vocabulário próprio e, se você tenta decorar contas antes de entender a lógica, nada faz sentido. Débito não significa perda e crédito não significa ganho, e essa única confusão já derruba dezenas de questões.
A boa notícia é que contabilidade é uma matéria de regras fechadas. Diferente de interpretação de texto, a resposta certa não depende de leitura subjetiva. Quem entende o mecanismo acerta com consistência, e é por isso que ela costuma render mais ponto por hora estudada do que disciplinas de memorização pura. Quem mira a área encontra o panorama de cargos e salários no guia sobre concursos da área fiscal e de controle aqui do portal.
Os quatro blocos que aparecem nos editais
Bloco | O que costuma cair | Onde aparece com mais força |
|---|---|---|
Contabilidade geral | Patrimônio, contas, lançamentos, demonstrações | Quase todos os editais que cobram a disciplina |
Contabilidade pública | Orçamento, receita e despesa públicas, variações patrimoniais | Tribunais de contas, controladorias, prefeituras |
Análise das demonstrações | Índices de liquidez, endividamento e rentabilidade | Bancos públicos e cargos de auditoria |
Custos | Classificação de custos, custeio por absorção e variável | Cargos técnicos e de gestão de empresas estatais |
Contabilidade Geral
É o tronco. Envolve o conceito de patrimônio, a classificação das contas, o método das partidas dobradas e a montagem das demonstrações. Se você só tiver tempo para um bloco, estude este.
Contabilidade Pública
Entra com força em concursos de controle externo e de prefeituras. Ela conversa diretamente com o orçamento, tema tratado no guia sobre PPA, LDO e LOA do portal, e com a execução de despesas prevista na nova lei de licitações em vigor.
Análise das demonstrações
Aqui a prova pede cálculo e interpretação de índices. É o bloco que mais se parece com matemática financeira e que mais recompensa quem treina com calculadora fechada.
Contabilidade de custos
Aparece menos, mas quando aparece costuma valer questões inteiras. Classificação entre custo fixo e variável, direto e indireto, é o recorte mais cobrado.
A equação do patrimônio explica quase tudo
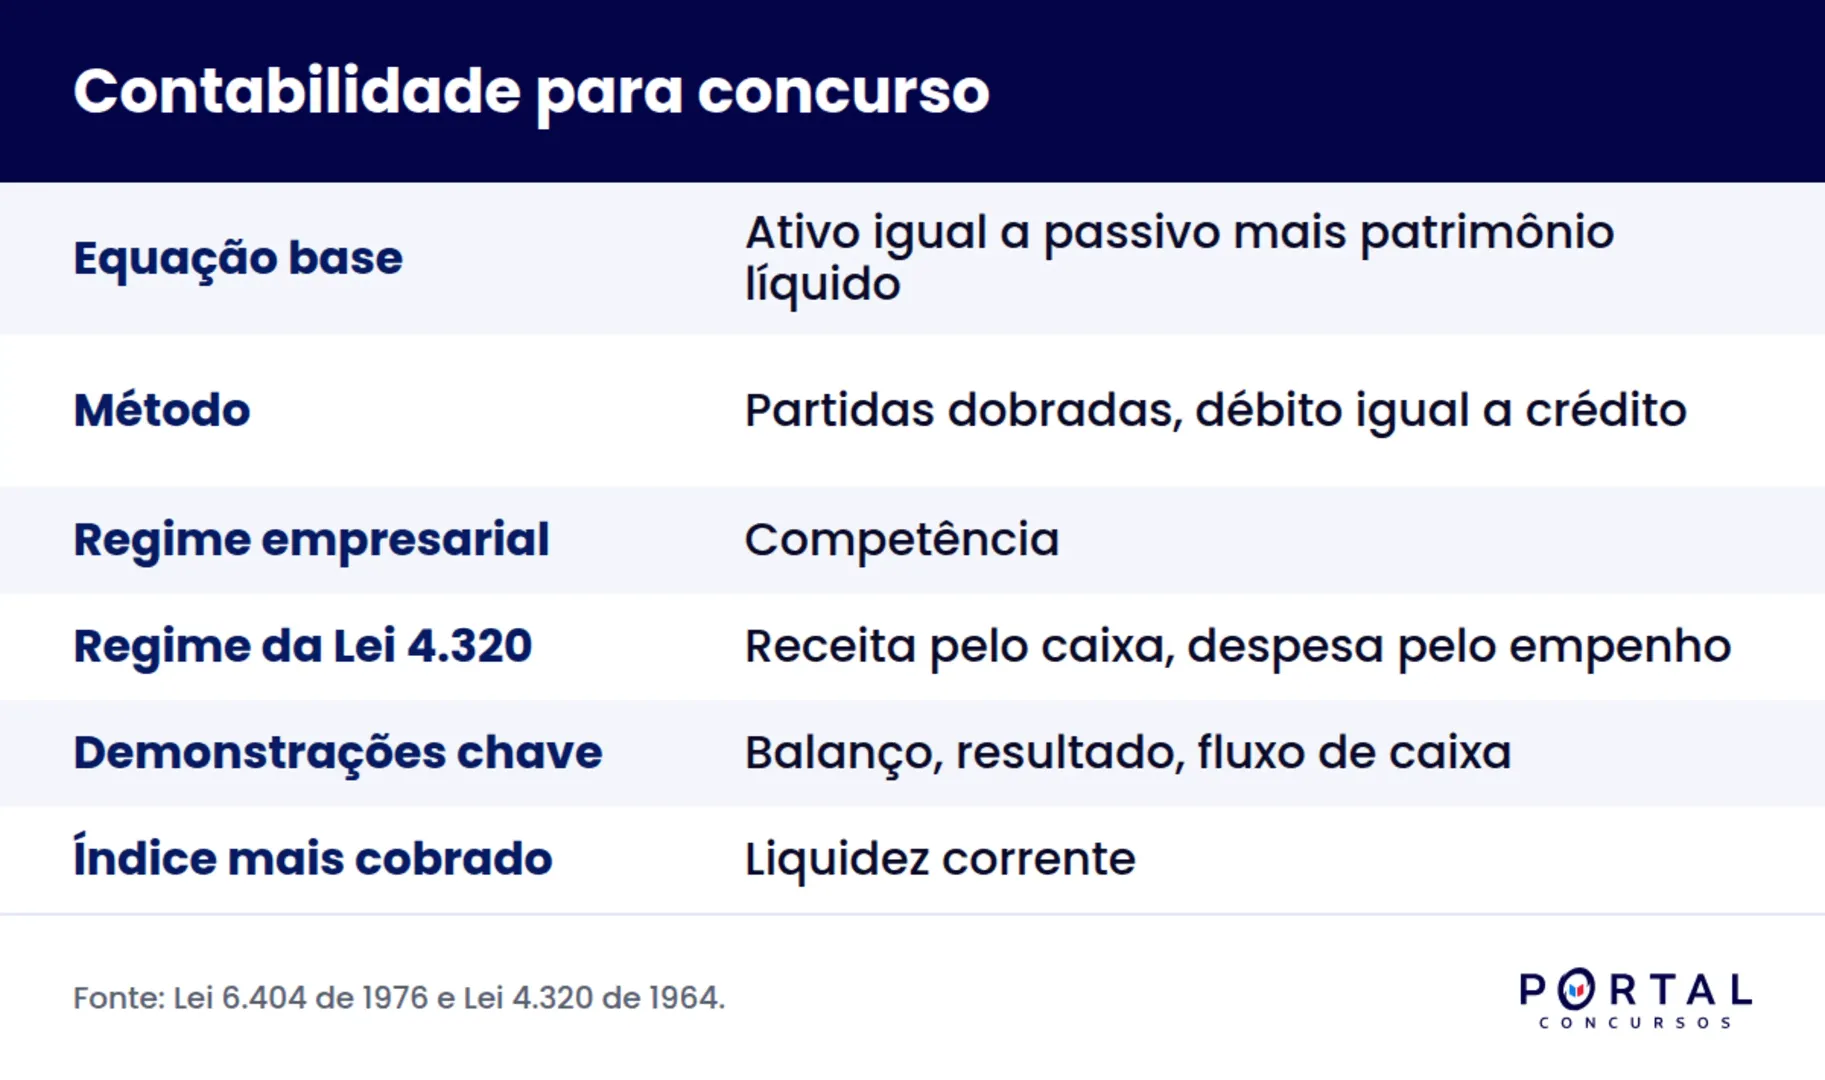
Toda a contabilidade se apoia numa igualdade: ativo é igual a passivo mais patrimônio líquido. Ativo é o que a entidade controla e de que espera obter benefício. Passivo é a obrigação com terceiros. Patrimônio líquido é a diferença, ou seja, o que sobra para os sócios.
O método das partidas dobradas é a consequência prática dessa igualdade. Todo fato contábil tem pelo menos um débito e pelo menos um crédito de mesmo valor, porque a balança não pode desequilibrar. Débito aumenta ativo e despesa; crédito aumenta passivo, patrimônio líquido e receita.
Há ainda uma escolha que a banca adora cobrar: regime de competência contra regime de caixa. Na competência, receitas e despesas são reconhecidas quando o fato ocorre, independentemente do pagamento. No caixa, só quando o dinheiro entra ou sai. A contabilidade empresarial usa competência, e essa diferença é a origem de metade das pegadinhas de nível médio.
Às demonstrações contábeis mais cobradas em prova
A Lei 6.404 de 1976 define o conjunto de demonstrações que a companhia elabora ao fim de cada exercício social. As que mais aparecem em prova são quatro.
Balanço Patrimonial, que mostra a posição do patrimônio numa data, com ativo de um lado e passivo mais patrimônio líquido do outro.
Demonstração do Resultado do Exercício, que confronta receitas e despesas do período e chega ao lucro ou prejuízo.
Demonstração dos Fluxos de Caixa, que separa às entradas e saídas em atividades operacionais, de investimento e de financiamento.
Demonstração das Mutações do Patrimônio Líquido, que explica por que o patrimônio líquido mudou de um ano para o outro.
Um detalhe que rende questão: o balanço é uma fotografia de um instante, enquanto o resultado é um filme do período inteiro. Quem confunde isso erra o enunciado que pergunta qual demonstração informa o desempenho e qual informa a posição.
Contabilidade pública é outra história
No setor público, o foco se desloca do lucro para o controle do orçamento. A Lei 4.320 de 1964 estabelece no artigo 35 que pertencem ao exercício financeiro as receitas nele arrecadadas e às despesas nele legalmente empenhadas.
Essa regra cria o chamado regime misto, e é justamente o ponto que mais confunde: receita pelo caixa, despesa pelo empenho. Guardar essa frase resolve um bloco inteiro de questões.
A despesa pública segue três estágios, empenho, liquidação e pagamento, e a banca adora inverter a ordem na alternativa errada. Junto com isso aparecem às variações patrimoniais, o plano de contas aplicado ao setor público e a diferença entre o resultado orçamentário e o resultado patrimonial. É conteúdo obrigatório para quem mira a carreira de controle e a carreira fiscal no setor público.
Exercício resolvido: um lançamento e um índice
Situação um. Uma empresa compra mercadorias a prazo por dez mil reais. Qual o efeito no patrimônio? O lançamento debita Estoques, que é conta do ativo, e credita Fornecedores, que é conta do passivo, ambos em dez mil reais. O ativo aumenta, o passivo aumenta na mesma medida e o patrimônio líquido não se altera, porque a igualdade foi preservada dos dois lados.
Situação dois. Considere o balanço simplificado abaixo e calcule a liquidez corrente, que é o ativo circulante dividido pelo passivo circulante.
Conta | Valor em reais |
|---|---|
Ativo circulante | 150.000 |
Ativo não circulante | 250.000 |
Passivo circulante | 100.000 |
Passivo não circulante | 120.000 |
Patrimônio líquido | 180.000 |
A conta é direta: 150.000 dividido por 100.000 resulta em 1,5. A leitura correta é que a empresa tem um real e cinquenta centavos de bens e direitos de curto prazo para cada real de obrigação de curto prazo. Note que o balanço fecha, porque 150.000 mais 250.000 é igual a 100.000 mais 120.000 mais 180.000.
Repare no que esses dois exercícios exigem: nenhuma memorização, apenas o domínio do mecanismo. É exatamente por isso que o estudo por questões funciona tão bem nessa disciplina.
Erros que mais custam ponto em Contabilidade
Decorar lançamentos prontos em vez de entender o efeito de cada fato sobre a equação do patrimônio.
Misturar regime de competência com regime de caixa na hora de reconhecer uma receita.
Estudar contabilidade pública com a lógica da empresarial, ignorando o peso do orçamento.
Pular a análise de balanços por achar que é conteúdo avançado, quando é o bloco de conta mais simples.
Deixar a disciplina para o fim do cronograma, o que impede a repetição necessária para fixar o mecanismo.
Resolver questão só de uma banca e estranhar o vocabulário de outra no dia da prova.
Contra o esquecimento, a ferramenta certa é a revisão espaçada aplicada semana a semana. Contra o erro repetido, o melhor recurso é o caderno de erros montado por assunto. Encaixe as duas coisas no seu cronograma de estudos desde a primeira semana.
Para treinar volume, combine provas anteriores com um banco de questões filtrado por assunto e feche cada ciclo com simulados cronometrados no formato do seu edital. Quem vem de carreira bancária pode conferir o que muda no guia sobre concurso bancário e no panorama da carreira em banco público do portal.
Perguntas frequentes (FAQ)
Preciso ser formado em Ciências Contábeis para estudar contabilidade?
Não. A contabilidade cobrada em concurso de nível médio e em cargos administrativos de nível superior fica na base da disciplina: patrimônio, lançamentos, demonstrações e leitura de balanço. A graduação vira requisito apenas em cargos de contador, e nesse caso o edital diz isso de forma expressa.
Qual é a diferença entre contabilidade geral e contabilidade pública?
A contabilidade geral trata do patrimônio de empresas e segue a Lei 6.404 e os pronunciamentos técnicos. A contabilidade pública trata do patrimônio de órgãos e entidades estatais, com foco em orçamento e obedecendo a Lei 4.320. Os conceitos de patrimônio se repetem, mas a estrutura das demonstrações e o vocabulário mudam bastante.
Por onde começar a estudar contabilidade do zero?
Comece pela equação do patrimônio e pelo mecanismo de débito e crédito, porque tudo o que vem depois se apoia neles. Só passe para às demonstrações quando conseguir classificar uma conta como ativo, passivo, receita ou despesa sem hesitar. Pular essa base é a causa mais comum de travar no meio do edital.
Contabilidade cai em concurso de nível médio?
Cai, principalmente em cargos de técnico administrativo, técnico de contabilidade e em carreiras de bancos públicos. A cobrança é mais direta, com foco em classificação de contas e em leitura de balanço. Confira o conteúdo programático do seu edital antes de dimensionar o tempo de estudo.
Construa uma base sólida de Contabilidade
Contabilidade recompensa constância mais do que talento, e o que trava a maioria é estudar sozinho sem ter a quem perguntar quando o lançamento não fecha. No Portal Concursos você tem cursos direcionados ao seu concurso, banco de questões por assunto, simulados e aulas ao vivo com suporte individualizado para destravar a dúvida na hora. Conheça o curso e confira o conteúdo.


