
Agente de Artigos Redação
Atualizado em 28/09 às 15h
O Plano Plurianual de um governo não começa a valer no primeiro ano do mandato. Ele vigora do segundo exercício financeiro até o primeiro exercício do mandato seguinte, e trocar esse prazo custa a questão inteira.
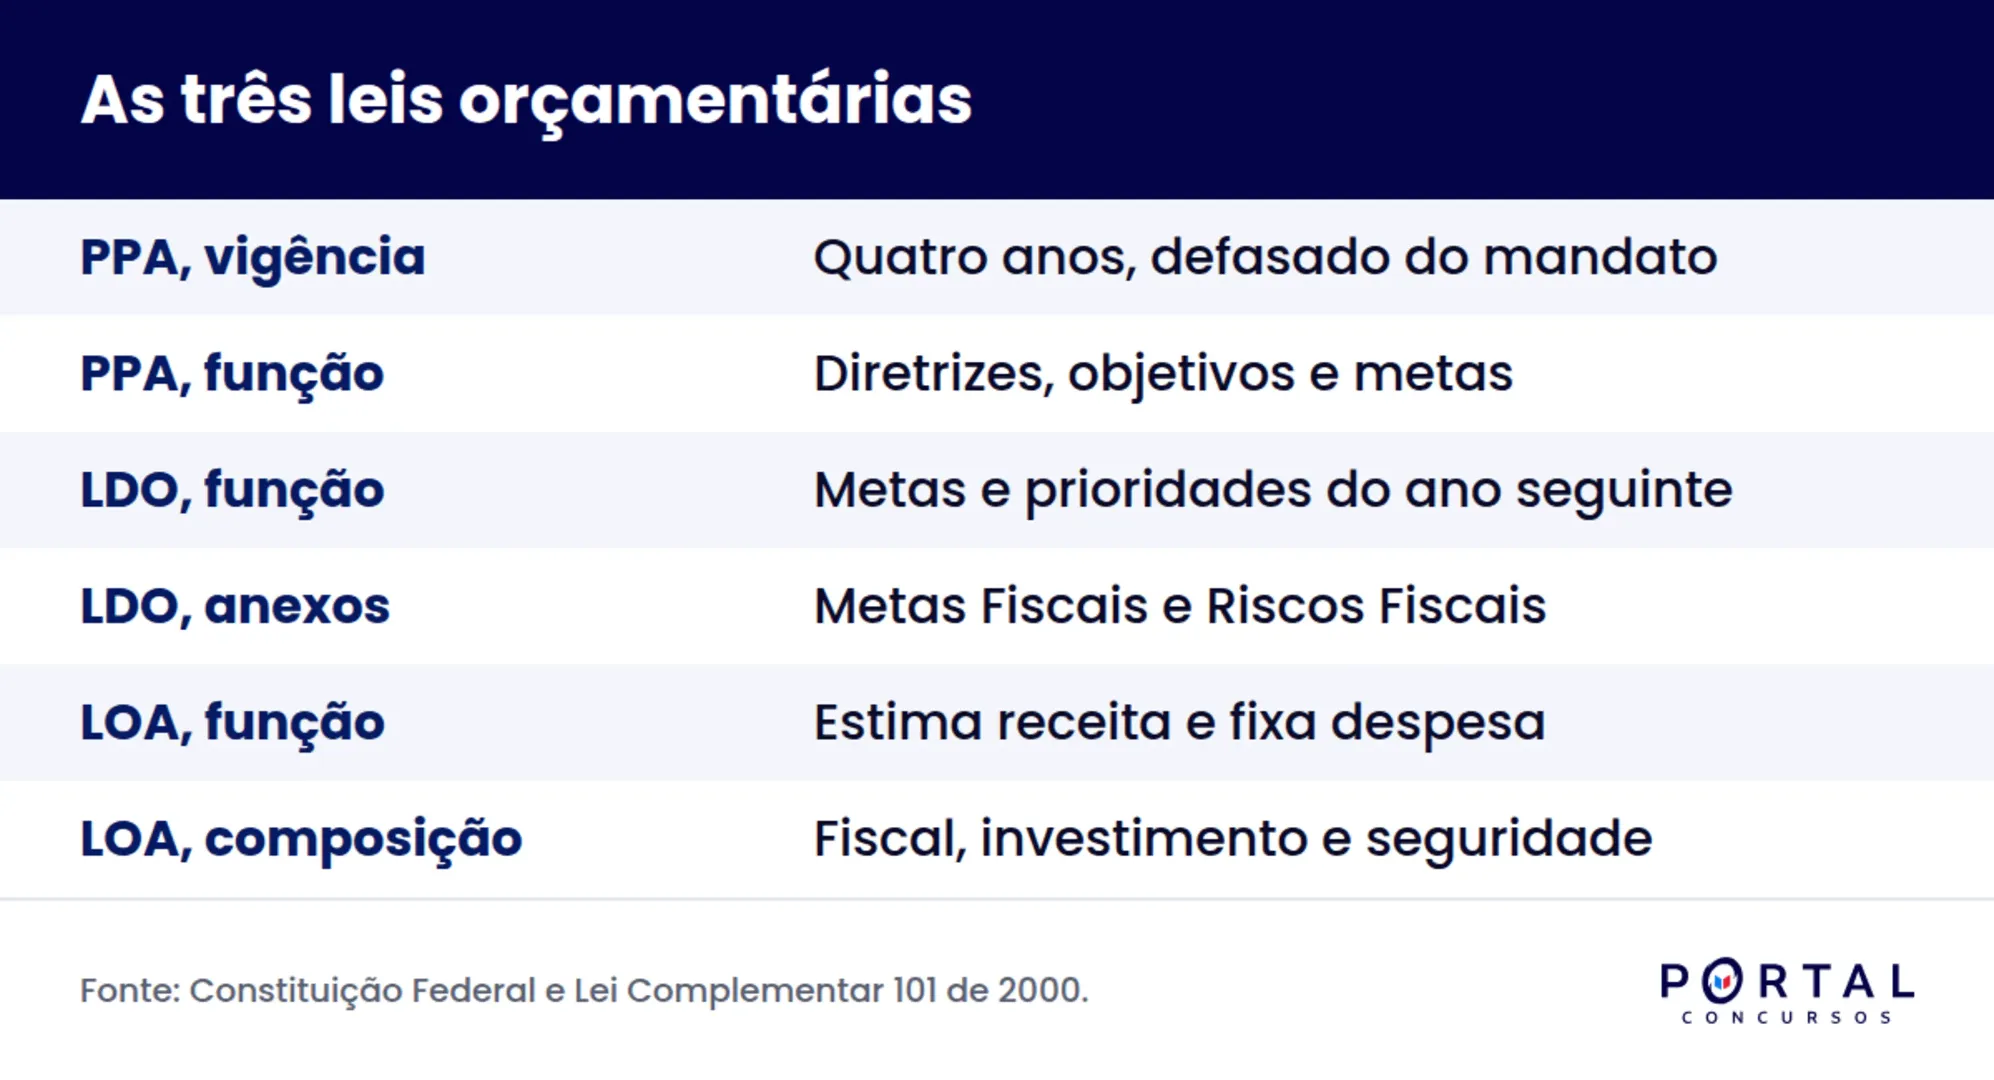
PPA, LDO e LOA são as três leis orçamentárias do artigo 165 da Constituição, todas de iniciativa do Poder Executivo. O Plano Plurianual fixa diretrizes, objetivos e metas para quatro anos. A Lei de Diretrizes Orçamentárias define metas e prioridades do exercício seguinte e orienta a elaboração da lei anual. A Lei Orçamentária Anual estima as receitas e fixa as despesas de um único ano.
Atualizado em 28 de setembro de 2026.
Sumário deste guia:
O que são PPA, LDO e LOA?
São as três peças que organizam o dinheiro público no Brasil, em uma sequência que vai do planejamento de longo prazo até a autorização concreta de gasto. A Constituição colocou as três sob iniciativa exclusiva do Poder Executivo, e todas precisam passar pelo Legislativo.
A lógica é encadeada. O Plano Plurianual diz para onde o governo quer ir em quatro anos. A Lei de Diretrizes Orçamentárias escolhe, dentro daquele plano, o que será prioridade no ano seguinte. A Lei Orçamentária Anual transforma essa prioridade em número, com receita estimada e despesa autorizada. Nenhuma das três pode contrariar a anterior.
O assunto aparece no conteúdo programático sob nomes variados: Administração Financeira e Orçamentária, Direito Financeiro, Orçamento Público ou Finanças Públicas. É conteúdo de peso em carreiras fiscais e de controle, e também em cargos de analista legislativo e de analista judiciário na área administrativa.
As três leis lado a lado:
Essa tabela resolve boa parte das questões conceituais. Ela separa vigência, função e conteúdo de cada peça.
Item | PPA | LDO | LOA |
|---|---|---|---|
Vigência | Quatro anos | Um ano | Um ano |
Função | Planejar | Orientar e selecionar prioridades | Estimar receita e fixar despesa |
Conteúdo central | Diretrizes, objetivos e metas regionalizadas | Metas e prioridades do exercício seguinte | Orçamento fiscal, de investimento e da seguridade social |
Iniciativa | Poder Executivo | Poder Executivo | Poder Executivo |
Autoriza gasto | Não | Não | Sim |
Anexos da Lei de Responsabilidade Fiscal | Não se aplica | Metas Fiscais e Riscos Fiscais | Demonstrativo de compatibilidade com as metas |
Plano Plurianual:
O Plano Plurianual é a peça de planejamento de médio prazo. Ele organiza a ação do governo em programas, com objetivos e metas mensuráveis.
Conteúdo obrigatório do plano:
A Constituição exige que o plano estabeleça, de forma regionalizada, as diretrizes, os objetivos e as metas da administração pública para as despesas de capital e outras delas decorrentes, além das relativas a programas de duração continuada. A exigência de regionalização é detalhe cobrado com frequência.
A vigência que não coincide com o mandato:
O plano começa a valer no segundo exercício financeiro do mandato e termina no primeiro exercício do mandato seguinte. Na prática, o governo que entra executa o último ano do plano do antecessor enquanto elabora o próprio. A escolha do constituinte foi deliberada: evitar que a troca de governo interrompa o planejamento de obra e de programa em andamento.
Lei de Diretrizes Orçamentárias:
A Lei de Diretrizes Orçamentárias é a articulação entre o plano de quatro anos e o orçamento de um ano. Ela não autoriza gasto nenhum, e essa é a confusão mais comum do assunto.
O que a Constituição manda a LDO conter:
São quatro frentes: metas e prioridades da administração, incluindo despesas de capital para o exercício seguinte; orientação para a elaboração da lei orçamentária anual; disposições sobre alterações na legislação tributária; e a política de aplicação das agências financeiras oficiais de fomento.
O que a Lei de Responsabilidade Fiscal acrescentou:
A Lei Complementar 101 de 2000 ampliou esse conteúdo. A Lei de Diretrizes Orçamentárias passou a trazer o Anexo de Metas Fiscais, com metas de receita, despesa, resultado nominal e primário e montante da dívida, e o Anexo de Riscos Fiscais, que avalia passivos contingentes e informa as providências caso os riscos se concretizem. O texto integral está disponível no portal da Presidência.
Existe ainda uma regra de pressão política que costuma virar item de prova: a sessão legislativa não pode ser interrompida sem a aprovação do projeto de lei de diretrizes orçamentárias. É o mecanismo que impede o recesso de julho antes da votação.
Lei Orçamentária Anual:
A Lei Orçamentária Anual é a peça que efetivamente estima receita e fixa despesa para o exercício. É nela que o gasto ganha autorização legal.
Os três orçamentos que a compõem:
A lei anual reúne o orçamento fiscal, referente aos poderes, fundos, órgãos e entidades da administração direta e indireta; o orçamento de investimento das empresas em que o poder público detenha a maioria do capital com direito a voto; e o orçamento da seguridade social, que abrange saúde, previdência e assistência.
Princípio da exclusividade:
A lei anual não pode conter dispositivo estranho à previsão da receita e à fixação da despesa. A Constituição abre apenas duas exceções: autorização para abertura de créditos suplementares e contratação de operações de crédito, inclusive por antecipação de receita. Fora dessas duas, qualquer matéria estranha é chamada de cauda orçamentária.
Caráter autorizativo da despesa:
No modelo brasileiro a despesa fixada é autorização, não obrigação de gastar, com exceções previstas em regras de execução obrigatória. Já a receita é mera estimativa. Essa assimetria entre receita estimada e despesa autorizada aparece em item de julgamento com frequência.
Créditos adicionais:
Quando o orçamento se mostra insuficiente, entram os créditos adicionais. O suplementar reforça dotação existente. O especial atende despesa sem dotação específica. O extraordinário serve para despesa imprevisível e urgente, como calamidade pública, e pode ser aberto por medida provisória.
Prazos do ciclo orçamentário:
Os prazos federais estão no Ato das Disposições Constitucionais Transitórias, enquanto a lei complementar definitiva sobre o tema não vier. Eles são cobrados de forma direta.
Peça | Envio pelo Executivo | Devolução para sanção |
|---|---|---|
Plano Plurianual | Até quatro meses antes do fim do primeiro exercício do mandato | Até o encerramento da sessão legislativa |
Lei de Diretrizes Orçamentárias | Até oito meses e meio antes do fim do exercício | Até o fim do primeiro período da sessão legislativa |
Lei Orçamentária Anual | Até quatro meses antes do fim do exercício | Até o encerramento da sessão legislativa |
O ciclo orçamentário em si tem quatro etapas: elaboração da proposta, apreciação e votação no Legislativo, execução e, por último, controle e avaliação. Emendas parlamentares ao projeto da lei anual só são admitidas se compatíveis com o plano plurianual e com a lei de diretrizes, com indicação da origem dos recursos, permitida apenas anulação de despesa, e vedada a anulação de dotação de pessoal, de serviço da dívida e de transferências constitucionais.
Princípios orçamentários que caem junto:
Questão de PPA, LDO e LOA quase sempre vem acompanhada de princípio orçamentário. Vale reconhecer os principais:
Unidade: cada ente tem um único orçamento, ainda que dividido em peças.
Universalidade: todas as receitas e despesas devem constar da lei orçamentária.
Anualidade: o orçamento vale para um exercício financeiro, que no Brasil coincide com o ano civil.
Exclusividade: a lei anual só trata de receita e despesa, salvo as duas exceções constitucionais.
Orçamento bruto: receitas e despesas entram pelo valor total, sem dedução prévia.
Não afetação da receita de impostos: é vedado vincular receita de imposto a órgão, fundo ou despesa, com as ressalvas do próprio texto constitucional.
Especificação: a despesa deve ser discriminada, o que veda dotação global e genérica.
Esses princípios conversam com o regime de atos administrativos e com o regime de contratação pública tratado no guia da Lei de Licitações. Descumprimento grave de regra orçamentária também pode gerar responsabilização, tema do texto sobre improbidade administrativa.
Como as bancas cobram o assunto:
Três formatos concentram quase tudo. O primeiro troca vigências, atribuindo quatro anos à lei de diretrizes ou um ano ao plano plurianual. O segundo confunde funções, dizendo que a lei de diretrizes autoriza despesa. O terceiro mexe nos prazos de envio e devolução.
Veja um item no estilo de julgamento de assertiva, montado a partir do texto constitucional para treino:
Assertiva: a Lei de Diretrizes Orçamentárias autoriza a realização da despesa pública para o exercício seguinte e compreende o orçamento fiscal, o de investimento e o da seguridade social.
Gabarito: errado. A assertiva mistura as duas leis anuais. A lei de diretrizes seleciona metas e prioridades e orienta a elaboração da lei orçamentária, sem autorizar gasto. Quem compreende os três orçamentos e autoriza a despesa é a Lei Orçamentária Anual. Esse tipo de item derruba o candidato que memorizou a lista das três peças sem entender a função de cada uma.
Conhecer o estilo de quem corrige ajuda a calibrar o treino, e o texto sobre banca examinadora mostra como fazer essa leitura. Quem também estuda matemática financeira e raciocínio lógico ganha facilidade com os anexos de metas, que trabalham com valores correntes e constantes.
Erros comuns e resumo para revisão:
Fazer o plano plurianual coincidir com o mandato, ignorando a defasagem de um ano na vigência.
Atribuir à lei de diretrizes o poder de autorizar despesa, que é da lei anual.
Esquecer que a lei anual reúne três orçamentos, e não apenas o fiscal.
Ignorar as duas exceções ao princípio da exclusividade.
Tratar a receita prevista como valor obrigatório, quando ela é estimativa.
Confundir crédito especial, que atende despesa sem dotação, com crédito suplementar, que reforça dotação existente.
Pergunta de revisão | Resposta curta |
|---|---|
Quem tem iniciativa das três leis | Poder Executivo, de forma exclusiva |
Qual peça autoriza a despesa | Lei Orçamentária Anual |
Quantos orçamentos a lei anual reúne | Três: fiscal, de investimento e da seguridade social |
Quais anexos a lei de diretrizes traz | Metas Fiscais e Riscos Fiscais |
Qual crédito pode vir por medida provisória | Extraordinário, para despesa imprevisível e urgente |
Qual princípio veda matéria estranha na lei anual | Exclusividade |
O texto constitucional dessas regras está na Constituição Federal publicada pela Presidência, e vale ler direto os artigos 165 a 167. O guia de lei seca ajuda a fazer essa leitura com método. Registrar o que escapou num caderno de erros e revisitar com revisão espaçada resolve a repetição, e o texto sobre mapa mental mostra quando o esquema visual compensa em matéria de tabela.
Perguntas frequentes:
O que são PPA, LDO e LOA?
São as três leis orçamentárias previstas no artigo 165 da Constituição, todas de iniciativa do Poder Executivo. O Plano Plurianual traça diretrizes, objetivos e metas para quatro anos. A Lei de Diretrizes Orçamentárias define metas e prioridades do exercício seguinte e orienta a lei anual. A Lei Orçamentária Anual estima receitas e fixa despesas para um ano.
Quanto tempo vale o Plano Plurianual?
O Plano Plurianual tem vigência de quatro anos, mas ele não coincide com o mandato. A vigência começa no segundo exercício financeiro do mandato e termina no primeiro exercício do mandato seguinte. O objetivo dessa defasagem é evitar descontinuidade no planejamento na troca de governo.
Qual a diferença entre LDO e LOA?
A Lei de Diretrizes Orçamentárias é a ponte entre o planejamento de quatro anos e o orçamento de um ano: ela seleciona metas e prioridades e orienta a elaboração da lei anual. A Lei Orçamentária Anual é a peça que efetivamente estima a receita e fixa a despesa, autorizando o gasto. Uma orienta, a outra autoriza.
Quais orçamentos compõem a Lei Orçamentária Anual?
São três: o orçamento fiscal, o orçamento de investimento das empresas em que a União detenha maioria do capital com direito a voto e o orçamento da seguridade social. A divisão está no artigo 165 da Constituição e é uma das cobranças mais frequentes do assunto em prova.
O que a Lei de Responsabilidade Fiscal acrescentou à LDO?
A Lei Complementar 101 de 2000 ampliou o conteúdo da Lei de Diretrizes Orçamentárias com dois anexos obrigatórios. O Anexo de Metas Fiscais traz metas de receita, despesa, resultado nominal e primário e montante da dívida. O Anexo de Riscos Fiscais avalia passivos contingentes e outros riscos, indicando as providências caso eles se concretizem.
Com a teoria fechada, o rendimento vem de volume de questões. O caminho está no guia de estudo por questões, com banco de questões por assunto e simulado cronometrado, encaixados num cronograma de estudos que caiba na sua semana. Orçamento público conversa diretamente com Direito Administrativo e com Direito Constitucional, e estudar os três juntos economiza tempo.
Transforme orçamento público em acerto garantido:
Quem entende a função de cada peça acerta o item mesmo quando a banca inverte os nomes, e isso se aprende com questão comentada e professor explicando a lógica do ciclo. No Portal Concursos você estuda Administração Financeira e Orçamentária com aulas ao vivo, banco de questões separado por assunto e suporte individualizado para tirar dúvida de prazo e de crédito adicional no mesmo dia. Conheça o curso e confira o conteúdo de orçamento público aplicado ao seu edital.


