
Por Luan Loureiro

Espécies Tributárias: o Guia Completo para a Prova.
Uma prova de nível médio e outra de nível superior podem cobrar a mesma pergunta sobre espécies tributárias, porque o tema aparece tanto em cargos fiscais quanto em cargos administrativos genéricos. Espécies tributárias são as categorias em que a Constituição Federal e o Código Tributário Nacional dividem os tributos: impostos, taxas, contribuições de melhoria, empréstimos compulsórios e contribuições especiais, cada uma com fato gerador e destinação próprios. Quem entende essa divisão resolve de cabeça qualquer questão que troque o nome de um tributo pela sua natureza real.
- O que são espécies tributárias.
- Quais são os tipos de tributos previstos na Constituição.
- Como funciona a classificação tripartite e pentapartite.
- Como as bancas cobram espécies tributárias na prova.
- Quais são os erros mais comuns sobre espécies tributárias.
- Por que isso importa para concursos fiscais e administrativos.
- Resumo de espécies tributárias para revisão.
- Perguntas frequentes.
O Que São Espécies Tributárias?
Espécie tributária é a categoria jurídica que define a natureza de um tributo, independentemente do nome que a lei usa para ele. O artigo 4º do Código Tributário Nacional é direto nesse ponto: a natureza específica do tributo é determinada pelo fato gerador da obrigação, e são irrelevantes a denominação adotada pela lei e a destinação do valor arrecadado. Na prática, isso quer dizer que uma "taxa" mal batizada pode ser, juridicamente, um imposto, e a banca adora montar questão em cima dessa pegadinha.
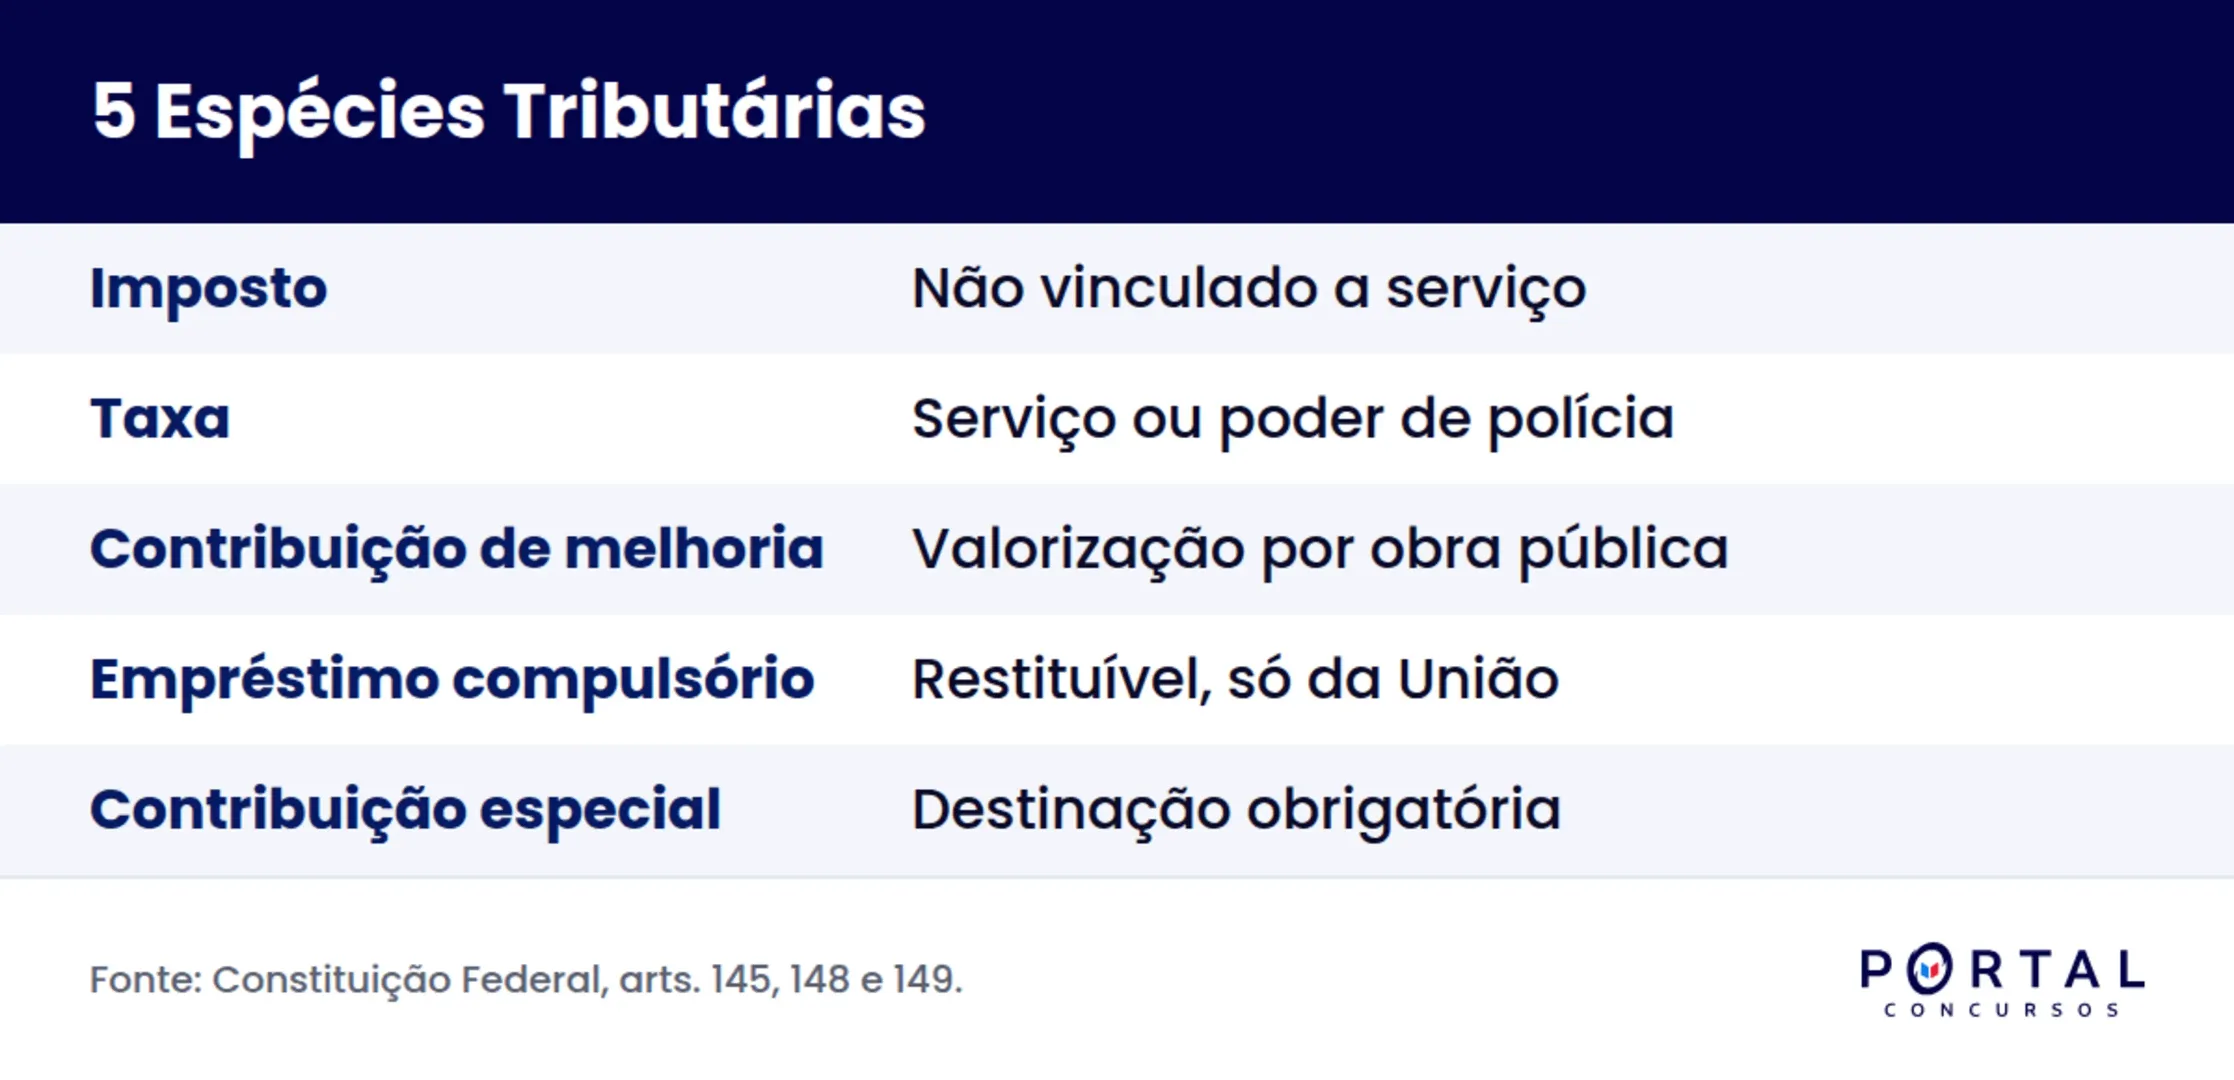
O Supremo Tribunal Federal consolidou, a partir do julgamento do Recurso Extraordinário 146.733-9, a teoria pentapartite: são cinco as espécies tributárias previstas na Constituição, e não apenas três como o texto literal do artigo 5º do CTN sugere. Essa diferença entre o CTN e a Constituição é a primeira armadilha que todo concurseiro de Direito Tributário precisa superar.
Quais São os Tipos de Tributos Previstos na Constituição?
A Constituição de 1988, no Título VI, trata de cinco espécies tributárias. Cada uma tem um fato gerador próprio e uma lógica de cobrança diferente, o que explica por que confundir uma com a outra custa a questão inteira na prova.
Impostos.
O imposto é o tributo não vinculado a nenhuma contraprestação estatal específica: o contribuinte paga porque praticou um fato gerador, como ter renda, ser proprietário de imóvel ou fazer circular mercadoria, e o dinheiro vai para o caixa único do ente público, sem destinação carimbada. É a espécie mais citada em prova, porque sustenta a maior parte da arrecadação de União, Estados, Distrito Federal e Municípios. O IPTU, o IPVA e o Imposto de Renda são exemplos clássicos: nenhum deles depende de o poder público prestar qualquer serviço específico de volta ao contribuinte que paga.
Taxas.
A taxa é tributo vinculado: só existe porque o poder público presta um serviço público específico e divisível ou exerce o poder de polícia sobre o contribuinte. O artigo 145, inciso II, da Constituição é claro ao exigir essa contraprestação, e o parágrafo 2º do mesmo artigo proíbe que a taxa tenha base de cálculo própria de imposto, regra que aparece disfarçada em quase toda prova de nível superior. A taxa de coleta de lixo domiciliar e a taxa de fiscalização de anúncios são bons exemplos de como o exercício dos poderes administrativos justifica a cobrança.
Contribuições de Melhoria.
Cobrada quando uma obra pública valoriza o imóvel do contribuinte, a contribuição de melhoria tem um limite duplo: não pode superar o custo total da obra, nem o valor da valorização individual de cada imóvel. É a espécie menos usada na prática administrativa e, por isso mesmo, a que a banca mais cobra em teoria pura, sem exemplo numérico. O caso típico de prova é a pavimentação de uma rua que valoriza os lotes vizinhos, e o município cobra parte do custo da obra de quem foi beneficiado por ela, um exemplo clássico de ato administrativo com efeito direto sobre o patrimônio do particular.
Empréstimos Compulsórios.
Previstos no artigo 148 da Constituição, só a União pode instituí-los, e apenas por lei complementar, em duas hipóteses: calamidade pública ou guerra externa, e investimento público urgente de relevante interesse nacional. A característica que mais cai em prova é a restituibilidade: o valor arrecadado precisa ser devolvido ao contribuinte depois, o que não acontece em nenhuma outra espécie tributária. Na história recente do Brasil, o instrumento já foi criado, mas raramente permanece em vigor por muito tempo, o que reforça seu caráter excepcional.
Contribuições Especiais.
Reúnem as contribuições sociais, as de intervenção no domínio econômico, as de interesse de categorias profissionais e a contribuição de iluminação pública dos artigos 149 e 149-A. Têm destinação constitucional obrigatória, o que as diferencia do imposto: o dinheiro arrecadado precisa financiar exatamente a finalidade que justificou a criação da contribuição. A contribuição para o custeio da seguridade social e a Cofins são exemplos de contribuições sociais que aparecem com frequência em prova de carreira fiscal, e seus limites se conectam diretamente às regras de imunidade tributária previstas na Constituição.
Como Funciona a Classificação Tripartite e Pentapartite?
A prova costuma testar se o candidato sabe a diferença entre o texto literal do CTN e o entendimento majoritário do STF, que é o que vale na maior parte das bancas atuais.
| Critério. | Teoria tripartite (CTN, art. 5º). | Teoria pentapartite (STF, majoritária). |
|---|---|---|
| Espécies reconhecidas. | Impostos, taxas e contribuições de melhoria. | Impostos, taxas, contribuições de melhoria, empréstimos compulsórios e contribuições especiais. |
| Base normativa. | Lei 5.172/1966, anterior à Constituição de 1988. | Constituição Federal, artigos 145, 148 e 149. |
| Situação dos empréstimos compulsórios e contribuições. | Tratados como categoria à parte, fora do rol do art. 5º. | Reconhecidos como espécies tributárias autônomas. |
| Uso predominante em concurso. | Questão que pede "segundo o CTN". | Questão que pede "segundo a Constituição" ou "segundo o STF". |
Vale reforçar: a Emenda Constitucional 132 de 2023, que instituiu a Reforma Tributária, criou o Imposto sobre Bens e Serviços e a Contribuição sobre Bens e Serviços, nos novos artigos 156-A e 195, inciso V, da Constituição. Esses dois tributos novos se encaixam dentro das espécies já existentes, imposto e contribuição especial, e não criam uma sexta categoria: a classificação pentapartite continua de pé mesmo depois da reforma, assim como continua válido o controle de constitucionalidade das leis que criam cada tributo.
Como as Bancas Cobram Espécies Tributárias na Prova?
Questão adaptada ao estilo Cebraspe, do tipo certo ou errado: De acordo com a teoria pentapartite, adotada pelo Supremo Tribunal Federal, o empréstimo compulsório constitui espécie tributária autônoma, distinta do imposto, ainda que seu fato gerador se assemelhe ao de um imposto.
Gabarito comentado: a afirmativa está certa. O empréstimo compulsório tem fato gerador que pode coincidir com o de um imposto, mas o STF o trata como espécie autônoma justamente pela nota distintiva da restituibilidade e pela exigência de lei complementar para sua criação, prevista no artigo 148 da Constituição. Quem confunde fato gerador parecido com mesma espécie cai direto na pegadinha dessa questão, o mesmo tipo de armadilha que aparece em provas sobre execução fiscal na esfera federal.
Quais São os Erros Mais Comuns Sobre Espécies Tributárias?
- Confundir o nome legal do tributo com sua natureza jurídica real, ignorando a regra do artigo 4º do CTN, que manda olhar o fato gerador, e não o rótulo dado pela lei.
- Achar que o CTN e a Constituição trazem exatamente a mesma lista de espécies tributárias, quando na verdade o CTN é de 1966 e ficou para trás da Constituição de 1988 nesse ponto.
- Esquecer que a taxa exige contraprestação estatal específica e tratá-la como se fosse um imposto disfarçado, erro que a banca explora trocando "taxa" por "imposto" no enunciado.
- Não saber que o empréstimo compulsório é restituível, o que o diferencia de qualquer outra espécie e costuma ser o detalhe decisivo numa questão de certo ou errado.
- Ignorar que as contribuições especiais têm destinação obrigatória, ao contrário do imposto, cujo produto da arrecadação não pode ser vinculado a órgão, fundo ou despesa específica.
- Pensar que o Imposto sobre Bens e Serviços da Reforma Tributária criou uma sexta espécie tributária, quando ele apenas substitui tributos antigos dentro da categoria imposto.
Por Que Isso Importa Para Concursos Fiscais e Administrativos?
Cargos de auditor fiscal federal, analista tributário e agente da Receita Federal cobram espécies tributárias em profundidade, com questões sobre competência, fato gerador e restituição. Mas o tema também aparece em provas de cargos administrativos genéricos, geralmente numa única questão de Direito Administrativo misturada ao edital, e é justamente ali que o candidato que nunca estudou a fundo perde pontos fáceis para quem revisou o quadro das cinco espécies. Quem já entende os fundamentos de Direito Constitucional avança mais rápido nesse ponto, porque as espécies tributárias nascem diretamente do texto da Constituição. Dominar essa base também ajuda a entender notícias sobre a Reforma Tributária, porque toda a discussão sobre Imposto sobre Bens e Serviços e Contribuição sobre Bens e Serviços parte exatamente dessa classificação, e quem já sabe quanto ganha um auditor fiscal entende por que vale a pena investir tempo nesse tema.
Resumo de Espécies Tributárias Para Revisão.
| Espécie. | Fato gerador. | Quem pode instituir. |
|---|---|---|
| Imposto. | Situação independente de contraprestação estatal. | União, Estados, Distrito Federal e Municípios. |
| Taxa. | Serviço público específico e divisível ou poder de polícia. | União, Estados, Distrito Federal e Municípios. |
| Contribuição de melhoria. | Valorização imobiliária decorrente de obra pública. | União, Estados, Distrito Federal e Municípios. |
| Empréstimo compulsório. | Calamidade pública, guerra externa ou investimento urgente. | Somente a União, por lei complementar. |
| Contribuição especial. | Financiamento de finalidade constitucional específica. | Principalmente a União; Municípios e DF na contribuição de iluminação pública. |
Guarde esse quadro antes de qualquer simulado: a banca raramente pergunta a definição pura, ela troca o fato gerador de uma espécie pelo de outra e espera que o candidato não perceba a troca. Depois de fixar essa base, o próximo passo natural é revisar os princípios do Direito Tributário e, para quem for de carreira fiscal, a Lei de Responsabilidade Fiscal federal, que trata do outro lado da moeda: como o dinheiro arrecadado é gasto pelo poder público.
Perguntas Frequentes:
Quantas espécies tributárias existem para o STF?
Para o Supremo Tribunal Federal, são cinco: impostos, taxas, contribuições de melhoria, empréstimos compulsórios e contribuições especiais, segundo a teoria pentapartite consolidada desde o julgamento do RE 146.733-9.
O CTN reconhece todas essas espécies?
Não. O artigo 5º do Código Tributário Nacional, de 1966, cita apenas três: impostos, taxas e contribuições de melhoria, porque é anterior à Constituição de 1988, que trouxe os empréstimos compulsórios e as contribuições especiais. Esse tipo de defasagem entre lei antiga e Constituição nova também aparece em temas de Direito Previdenciário para concursos, outra disciplina cobrada junto de Tributário em muitos editais.
Qual a diferença prática entre imposto e taxa?
O imposto não exige nenhuma contraprestação estatal específica, enquanto a taxa só pode ser cobrada quando há um serviço público específico e divisível prestado ao contribuinte ou o exercício do poder de polícia sobre ele.
O empréstimo compulsório precisa ser devolvido?
Sim. A restituibilidade é a característica que mais diferencia o empréstimo compulsório das demais espécies tributárias, e é um dos pontos mais cobrados em prova discursiva e objetiva. Esse traço de devolução ao contribuinte não existe nos regimes de previdência: para comparar, veja a diferença entre RGPS e RPPS nos concursos de carreira previdenciária.
A Reforma Tributária criou uma nova espécie tributária?
Não. O Imposto sobre Bens e Serviços e a Contribuição sobre Bens e Serviços, criados pela Emenda Constitucional 132 de 2023, se encaixam nas espécies imposto e contribuição especial que já existiam, sem ampliar o rol para seis categorias.
Estude Direito Tributário com Método Para a Sua Prova.
Quem domina a lógica das cinco espécies tributárias ganha tempo em qualquer questão de Direito Tributário, da mais teórica à mais aplicada em caso concreto. O Portal Concursos reúne aulas ao vivo com professores especializados na disciplina, banco de questões comentadas e simulados que seguem o estilo das principais bancas, além de ferramentas como o planner de estudos para organizar a revisão. Conheça as assinaturas do Portal Concursos e avance na preparação com o conteúdo de Direito Tributário completo.
Assuntos desta matéria
Instituição
Carreira
Estado
Oferta Comercial
Todos os cursos e o banco de questões do Portal por R$ 797,90 ou 12x de R$ 74,47
Acesso a todos os cursos da plataforma, banco de questões com provas reais das bancas e simulados ilimitados com desempenho detalhado. Acesso por 12 meses.
Ver planos da assinaturaTotal parcelado: R$ 893,65. Pix, boleto ou cartão em até 12x. Garantia de 7 dias com reembolso integral. Nota 9,3 e selo RA1000 no Reclame Aqui (julho de 2026).


