
Luan Loureiro Redação
Atualizado em 05/10 às 17h
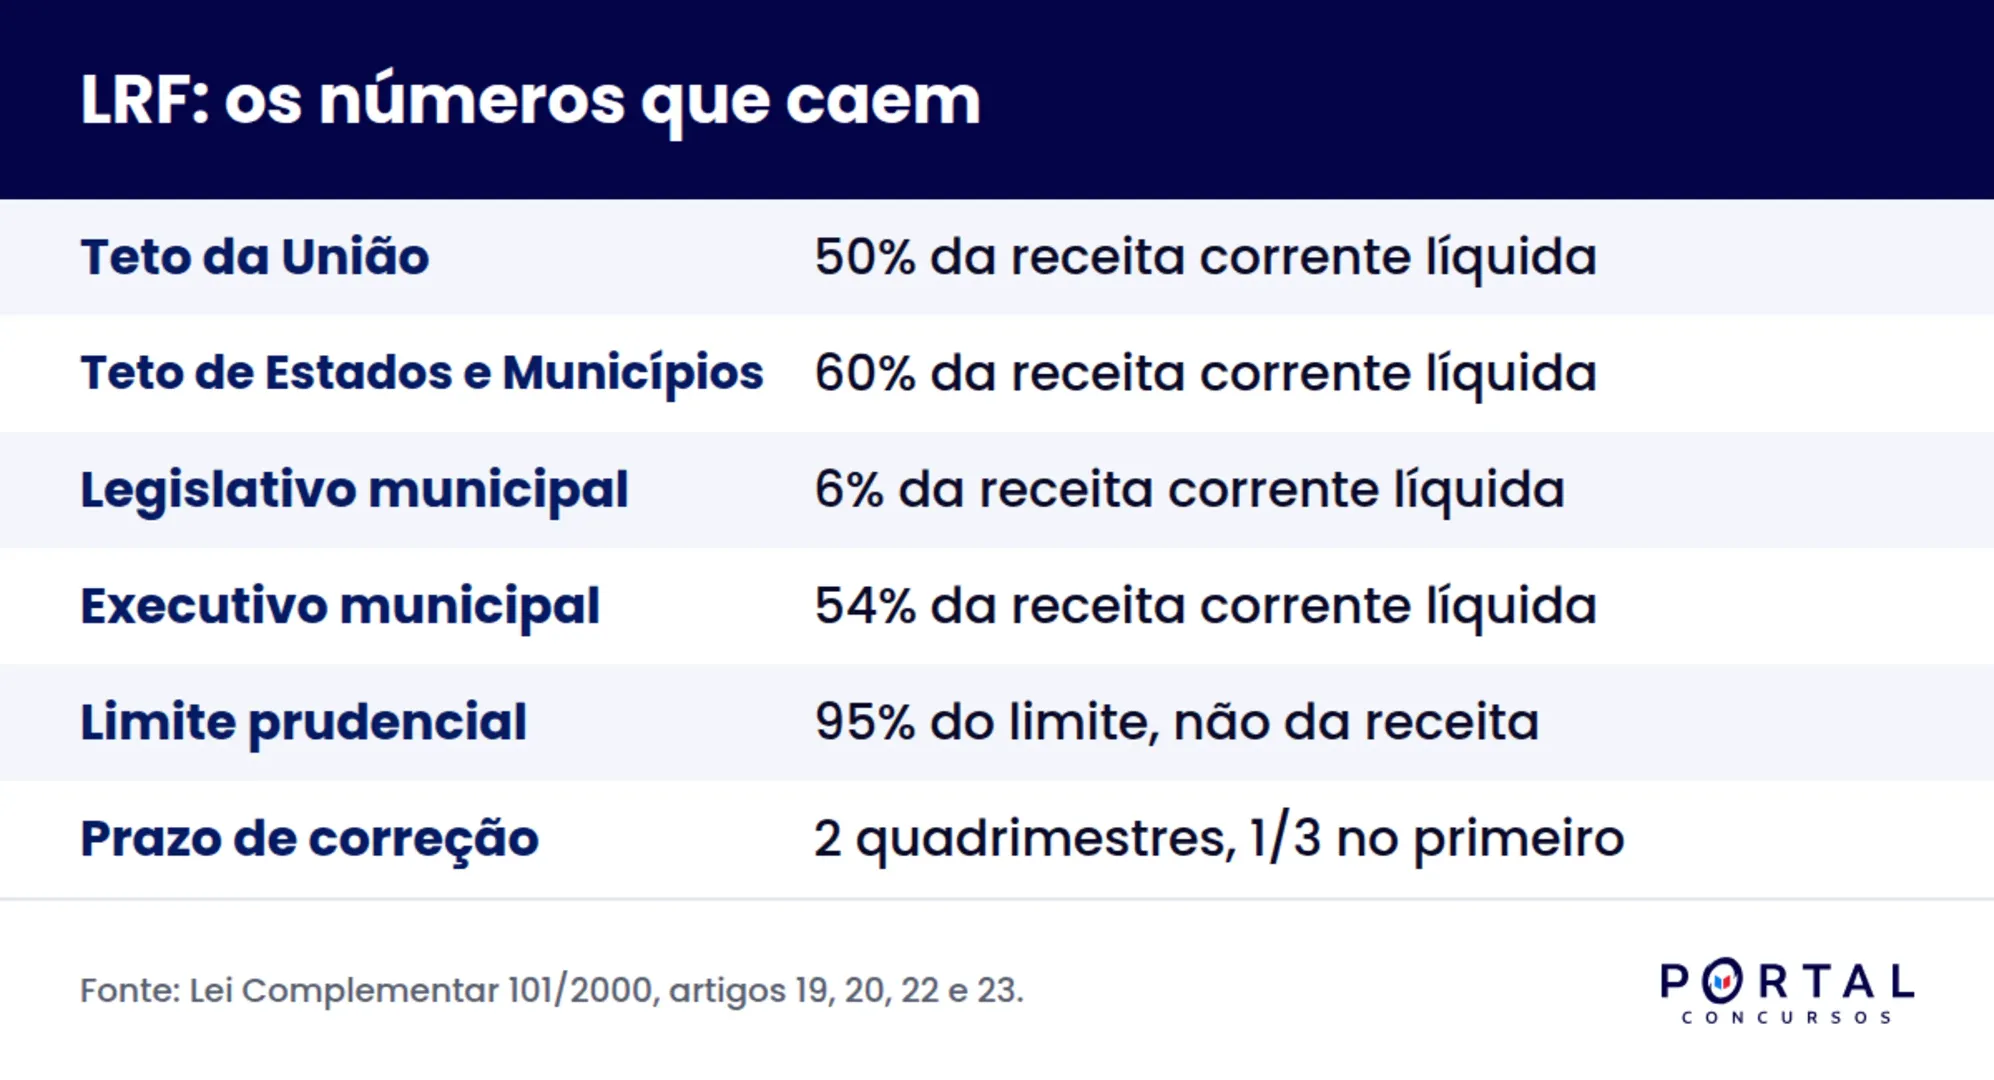
Três números resolvem boa parte das questões de Lei de Responsabilidade Fiscal: 50%, 60% e 95%. Quem troca um pelo outro erra a questão mais previsível da prova de administração financeira e orçamentária.
A Lei de Responsabilidade Fiscal é a Lei Complementar 101, de 2000, e estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Na prática, ela impõe tetos de gasto, prazos de correção e deveres de transparência para União, Estados, Distrito Federal e Municípios. Em concurso, cobra-se percentual, prazo e consequência do descumprimento.
Atualizado em 5 de outubro de 2026.
Neste guia você encontra:
- O que é a Lei de Responsabilidade Fiscal
- Os limites de gastos com pessoal
- O limite prudencial de 95%
- Como o excesso precisa ser eliminado
- As travas de fim de mandato
- Renúncia de receita e despesa continuada
- Como as bancas cobram a LRF
- Os erros que mais derrubam candidatos
- Resumo para revisão rápida
- Perguntas frequentes
O que é a Lei de Responsabilidade Fiscal?
A Lei de Responsabilidade Fiscal, ou LRF, é a Lei Complementar 101/2000. Ela define responsabilidade na gestão fiscal como ação planejada e transparente, voltada a prevenir riscos e corrigir desvios que afetem o equilíbrio das contas públicas, mediante o cumprimento de metas de resultado entre receitas e despesas.
O detalhe que a banca explora é a amplitude. A LRF não vale só para o Executivo federal: alcança os quatro entes da Federação e, dentro de cada um, todos os Poderes, a administração direta, os fundos, as autarquias, as fundações e as empresas estatais dependentes.
Quem está sujeito à LRF?
Alcança União, Estados, Distrito Federal e Municípios. Em cada ente, estão abrangidos o Legislativo, o Executivo, o Judiciário, o Ministério Público e os Tribunais de Contas. A expressão que costuma aparecer em pegadinha é empresa estatal dependente, aquela que recebe do ente controlador recursos para pagar despesa de pessoal ou de custeio. Estatal independente, que se sustenta com receita própria, fica fora.
Se esse recorte de estrutura administrativa ainda está confuso para você, vale revisar a diferença entre administração direta e as entidades da indireta antes de seguir.
Quais são os limites de gastos com pessoal?
O artigo 19 fixa o teto global da despesa total com pessoal como percentual da receita corrente líquida: 50% para a União e 60% para Estados e Municípios. O artigo 20 reparte esse teto global entre os Poderes de cada esfera, e é dessa repartição que sai a maioria das questões de decoreba.
Como o limite se divide em cada esfera?
| Esfera | Legislativo (com Tribunal de Contas) | Judiciário | Executivo | Ministério Público | Total |
|---|---|---|---|---|---|
| União | 2,5% | 6% | 40,9% | 0,6% | 50% |
| Estados | 3% | 6% | 49% | 2% | 60% |
| Municípios | 6% | não há | 54% | não há | 60% |
Dois pontos de atenção na tabela. O Município não tem Judiciário nem Ministério Público próprios, por isso os 60% se dividem apenas entre Legislativo e Executivo. E o percentual do Legislativo municipal, 6%, é o dobro do estadual, 3%, o que contraria a intuição de quem tenta deduzir o número em vez de memorizá-lo.
O que entra na conta da despesa com pessoal?
Entram vencimentos, vantagens fixas e variáveis, subsídios, proventos de aposentadoria, pensões, encargos sociais e contribuições a entidades de previdência. Entram também os valores de contratos de terceirização de mão de obra que substituam servidores de categorias abrangidas pelo plano de cargos. Essa última hipótese aparece com frequência em prova, porque é o modo clássico de tentar burlar o limite.
A base de comparação é a receita corrente líquida apurada no mês de referência somada aos onze meses anteriores, excluídas as duplicidades. Se você está começando em finanças públicas, o guia de PPA, LDO e LOA dá o contexto orçamentário que a LRF pressupõe, e o material de contabilidade pública fecha o tripé.
O que é o limite prudencial de 95%?
O limite prudencial é o alerta antes do estouro. Pelo artigo 22, quando a despesa total com pessoal de um Poder ou órgão ultrapassa 95% do seu limite, ficam vedadas uma série de medidas que aumentariam ainda mais o gasto. Note a construção: 95% do limite, não 95% da receita corrente líquida.
O que fica proibido ao atingir os 95%?
- Concessão de vantagem, aumento, reajuste ou adequação de remuneração, salvo os derivados de sentença judicial ou de determinação legal ou contratual.
- Criação de cargo, emprego ou função.
- Alteração de estrutura de carreira que implique aumento de despesa.
- Provimento de cargo público e admissão ou contratação de pessoal, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança.
- Contratação de hora extra, salvo as situações previstas na lei de diretrizes orçamentárias.
A ressalva da reposição em educação, saúde e segurança é o item mais cobrado da lista. A banca inverte a frase, retira uma das três áreas ou troca por assistência social para ver se o candidatos decorou de verdade. Note que o atingimento do prudencial pode travar nomeação de aprovado, e isso conversa direto com o prazo de validade do concurso.
Como o excesso de despesa precisa ser eliminado?
Quando o limite do artigo 19 é efetivamente ultrapassado, o artigo 23 manda eliminar o percentual excedente nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro. O prazo é curto de propósito e a fração de um terço é detalhe de prova.
Enquanto o excesso perdurar, o ente fica impedido de receber transferências voluntárias, de obter garantia de outro ente e de contratar operações de crédito, com exceção das destinadas ao refinanciamento da dívida mobiliária e das que visem à redução das despesas com pessoal. São sanções institucionais, e não penalidades pessoais contra o gestor.
Qual a diferença entre sanção institucional e pessoal?
Sanção institucional recai sobre o ente: perda de transferência voluntária, bloqueio de crédito, impedimento de garantia. Sanção pessoal recai sobre o agente e vem de outras leis, como a tipificação de crimes contra as finanças públicas e a responsabilização por improbidade administrativa. Misturar os dois planos é erro clássico em questão de certo ou errado.
O que a LRF proíbe no fim do mandato?
Existem duas travas distintas e a banca adora sobrepô-las. A primeira, do artigo 21, declara nulo o ato que resulte em aumento de despesa com pessoal expedido nos 180 dias anteriores ao final do mandato do titular do Poder ou órgão. A segunda, do artigo 42, veda ao titular, nos últimos dois quadrimestres do mandato, contrair obrigação de despesa que não possa ser integralmente cumprida dentro dele ou que deixe parcelas para o exercício seguinte sem disponibilidade de caixa.
Como não confundir o artigo 21 com o artigo 42?
Guarde pelo objeto. O artigo 21 trata de despesa com pessoal e usa o prazo de 180 dias. O artigo 42 trata de obrigação de despesa em geral e usa o prazo de dois quadrimestres, com foco em disponibilidade de caixa. Objeto diferente, prazo diferente, consequência diferente: no artigo 21 o ato é nulo, no artigo 42 a conduta é vedada.
Renúncia de receita e despesa continuada: o que o gestor precisa provar?
A LRF não proíbe conceder benefício fiscal nem criar despesa nova. Ela exige demonstração prévia de que as contas continuam fechando. É o chamado controle de impacto.
Renúncia de receita, artigo 14.
Conceder ou ampliar incentivo ou benefício de natureza tributária exige estimativa do impacto orçamentário e financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes. Além disso, o gestor precisa demonstrar que a renúncia foi considerada na estimativa de receita da lei orçamentária, ou apresentar medidas de compensação por aumento de receita.
Criação de despesa, artigos 16 e 17.
Criar, expandir ou aperfeiçoar ação governamental que acarrete aumento de despesa também pede estimativa de impacto no exercício e nos dois subsequentes, mais declaração do ordenador de despesa sobre a adequação orçamentária e financeira. Já a despesa obrigatória de caráter continuado é definida como a derivada de lei, medida provisória ou ato administrativo normativo que fixe para o ente a obrigação legal de execução por período superior a dois exercícios.
Repare no padrão que atravessa os três artigos: sempre o exercício de início mais os dois seguintes. Memorizar o padrão vale mais do que decorar artigo por artigo, e é assim que você estuda lei seca sem cair na decoreba cega.
Como as bancas cobram a LRF?
A cobrança se concentra em quatro blocos: percentuais dos artigos 19 e 20, vedações do artigo 22, prazos de correção do artigo 23 e travas de fim de mandato dos artigos 21 e 42. Transparência e relatórios aparecem em menor volume, mas aparecem.
Um exemplo no estilo certo ou errado.
Enunciado: a despesa total com pessoal do Poder Legislativo municipal não poderá exceder 3% da receita corrente líquida do Município.
Gabarito: errado. O percentual de 3% é o do Legislativo estadual. No Município, o Legislativo tem 6% e o Executivo, 54%. Quem decorou a tabela do artigo 20 por esfera resolve em cinco segundos. Quem tentou deduzir pelo tamanho do Poder, erra.
Um exemplo no estilo múltipla escolha.
Enunciado: ultrapassado o limite de despesa com pessoal, o excesso deverá ser eliminado em qual prazo? A resposta é dois quadrimestres seguintes, com pelo menos um terço no primeiro. As alternativas erradas típicas trazem dois exercícios, três quadrimestres ou metade no primeiro quadrimestre. Treinar esse tipo de variação é exatamente o que um banco de questões bem usado entrega.
Quais erros mais derrubam candidatos em LRF?
- Aplicar os 50% da União a Estados e Municípios, que têm 60%.
- Tratar os 95% como percentual da receita corrente líquida, quando são percentual do limite.
- Esquecer que a ressalva de reposição vale para educação, saúde e segurança, e não para qualquer área.
- Somar Judiciário e Ministério Público na conta municipal, onde eles não existem.
- Confundir o prazo de 180 dias do artigo 21 com os dois quadrimestres do artigo 42.
- Achar que a LRF alcança toda empresa estatal, quando alcança apenas a dependente.
Erro de leitura também pesa aqui, porque os enunciados de AFO são longos e cheios de negativas. Se a objetiva costuma te consumir tempo, o guia de administração de tempo na prova ajuda tanto quanto o conteúdo.
Resumo da LRF para revisão rápida:
| Tema | Base legal | O que gravar |
|---|---|---|
| Objeto da lei | Art. 1º | Normas de finanças públicas para a responsabilidade na gestão fiscal. |
| Teto global de pessoal | Art. 19 | União 50%, Estados 60%, Municípios 60% da receita corrente líquida. |
| Repartição por Poder | Art. 20 | Legislativo municipal 6% e Executivo municipal 54%. |
| Limite prudencial | Art. 22 | 95% do limite dispara as vedações, inclusive de provimento de cargo. |
| Eliminação do excesso | Art. 23 | Dois quadrimestres, no mínimo um terço no primeiro. |
| Fim de mandato, pessoal | Art. 21 | Nulo o ato de aumento nos 180 dias finais. |
| Fim de mandato, despesa | Art. 42 | Dois últimos quadrimestres, sem deixar conta sem caixa. |
| Renúncia de receita | Art. 14 | Impacto no exercício e nos dois seguintes, mais compensação. |
| Despesa continuada | Art. 17 | Obrigação por período superior a dois exercícios. |
| Dívida consolidada | Art. 29 | Prazo superior a doze meses, limites apurados por quadrimestre. |
Para fechar o bloco de direito administrativo que caminha junto com a LRF, revise os princípios da administração pública, os poderes administrativos e a nova Lei de Licitações, que aparecem nos mesmos editais.
Perguntas frequentes:
O que a Lei de Responsabilidade Fiscal estabelece?
Ela estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, com base no planejamento, na transparência e no cumprimento de metas entre receitas e despesas. Isso se traduz em limites de gasto com pessoal e com dívida, exigência de estimativa de impacto para benefício fiscal e despesa nova, e relatórios periódicos de acompanhamento. O descumprimento gera sanções institucionais ao ente.
Qual é o limite de gasto com pessoal na LRF?
São 50% da receita corrente líquida para a União e 60% para Estados e Municípios, pelo artigo 19. Esse teto global é depois repartido entre os Poderes pelo artigo 20. É essa repartição, e não o teto global, que concentra as pegadinhas de prova.
A LRF se aplica às empresas públicas?
Aplica-se às empresas estatais dependentes, que recebem do ente controlador recursos para despesa de pessoal ou de custeio em geral. A estatal independente, sustentada por receita própria, está fora do alcance da lei. Essa distinção é cobrada com frequência em questão de certo ou errado.
Quais são os artigos mais cobrados da LRF?
Os artigos 19, 20, 22 e 23 concentram a maior parte das questões, porque reúnem percentuais, vedações e prazos. Depois vêm os artigos 21 e 42, das travas de fim de mandato, e o artigo 14, da renúncia de receita. Priorizar esses sete artigos cobre boa parte do que a banca pede.
Onde encontro o texto atualizado da lei?
O texto compilado e sempre atualizado fica no portal da Presidência da República, na página da Lei Complementar 101 de 2000. O Senado Federal também mantém uma página explicativa sobre a LRF. Estude pela versão compilada, porque a lei já sofreu alterações relevantes.
Transforme percentual decorado em questão acertada:
LRF é conteúdo de memória curta: você decora os percentuais numa semana e esquece em duas, se não voltar a eles com questão na mão. Nos cursos do Portal Concursos você tem aula ao vivo para tirar dúvida na hora, banco de questões para fixar artigo por artigo e simulados que repetem o estilo da sua banca até o número colar. Conheça os cursos e confira o conteúdo de AFO.


