
Por Luan Loureiro

Uma lei de 1980 ainda decide, hoje, se o fisco consegue bloquear a sua conta ou perder o direito de cobrar uma dívida inscrita há anos.
Execução fiscal é o processo judicial que a Fazenda Pública usa para cobrar a Dívida Ativa, tributária ou não tributária, regido pela Lei nº 6.830, de 1980, e tema recorrente em concursos de carreiras fiscais, judiciárias e procuradorias, com regras de prescrição recém-atualizadas pela Lei Complementar nº 236, de 2026.
Sumário:
- O Que É a Execução Fiscal?
- As Fases da Execução Fiscal:
- Como Funciona a Ordem de Penhora?
- O Que Mudou na Prescrição em 2026?
- Como as Bancas Cobram Esse Tema?
- Erros Mais Comuns dos Candidatos:
- Resumo da Execução Fiscal:
- Perguntas Frequentes:
- Pronto Para Transformar Teoria em Pontos na Prova?
O Que É a Execução Fiscal?
A execução fiscal é o processo judicial pelo qual a União, os Estados, o Distrito Federal, os Municípios e as respectivas autarquias cobram, na Justiça, a Dívida Ativa da Fazenda Pública. O art. 1º da Lei nº 6.830, de 22 de setembro de 1980, manda aplicar essa lei especial e, de forma subsidiária, o Código de Processo Civil. Veja a redação vigente no site do Planalto.
O art. 2º define Dívida Ativa como aquela definida pela Lei nº 4.320, de 1964, como tributária ou não tributária, e o art. 3º garante a ela presunção de certeza e liquidez, presunção relativa, que pode ser afastada por prova inequívoca a cargo do executado. A inscrição em Dívida Ativa, art. 1º, § 3º, da Lei nº 6.830, suspende a prescrição por 180 dias, ou até a distribuição da execução fiscal, se esta ocorrer antes de findo esse prazo.
As Fases da Execução Fiscal:
Petição Inicial e Despacho:
O art. 6º da Lei nº 6.830 exige apenas três elementos na petição inicial: o juiz a quem é dirigida, o pedido e o requerimento de citação, sempre instruída pela Certidão de Dívida Ativa, que integra a peça como se estivesse transcrita. O art. 7º diz que o despacho que recebe a inicial já vale como ordem de citação, penhora, arresto, registro e avaliação dos bens.
Citação:
O art. 8º fixa prazo de cinco dias para o executado pagar ou garantir a execução, e a citação, via de regra, é feita pelo correio, considerada efetivada na data de entrega da carta, ou, se omitida, dez dias após a entrega à agência postal. Não retornando o aviso de recebimento em quinze dias, a citação passa a ser feita por oficial de justiça ou edital.
Garantia da Execução:
O art. 9º lista as formas de garantia: depósito em dinheiro, fiança bancária ou seguro garantia, nomeação de bens à penhora na ordem do art. 11, ou indicação de bens de terceiros aceitos pela Fazenda. O depósito e a fiança bancária produzem os mesmos efeitos da penhora, art. 9º, § 3º.
Penhora:
Não havendo pagamento nem garantia, a penhora recai sobre qualquer bem do executado, exceto os impenhoráveis por lei, seguindo a ordem do art. 11.
Embargos à Execução:
O art. 16 dá ao executado trinta dias, contados do depósito, da juntada da fiança bancária ou do seguro garantia, ou da intimação da penhora, para oferecer embargos, que só são admissíveis depois de garantida a execução, art. 16, § 1º.
Como Funciona a Ordem de Penhora?
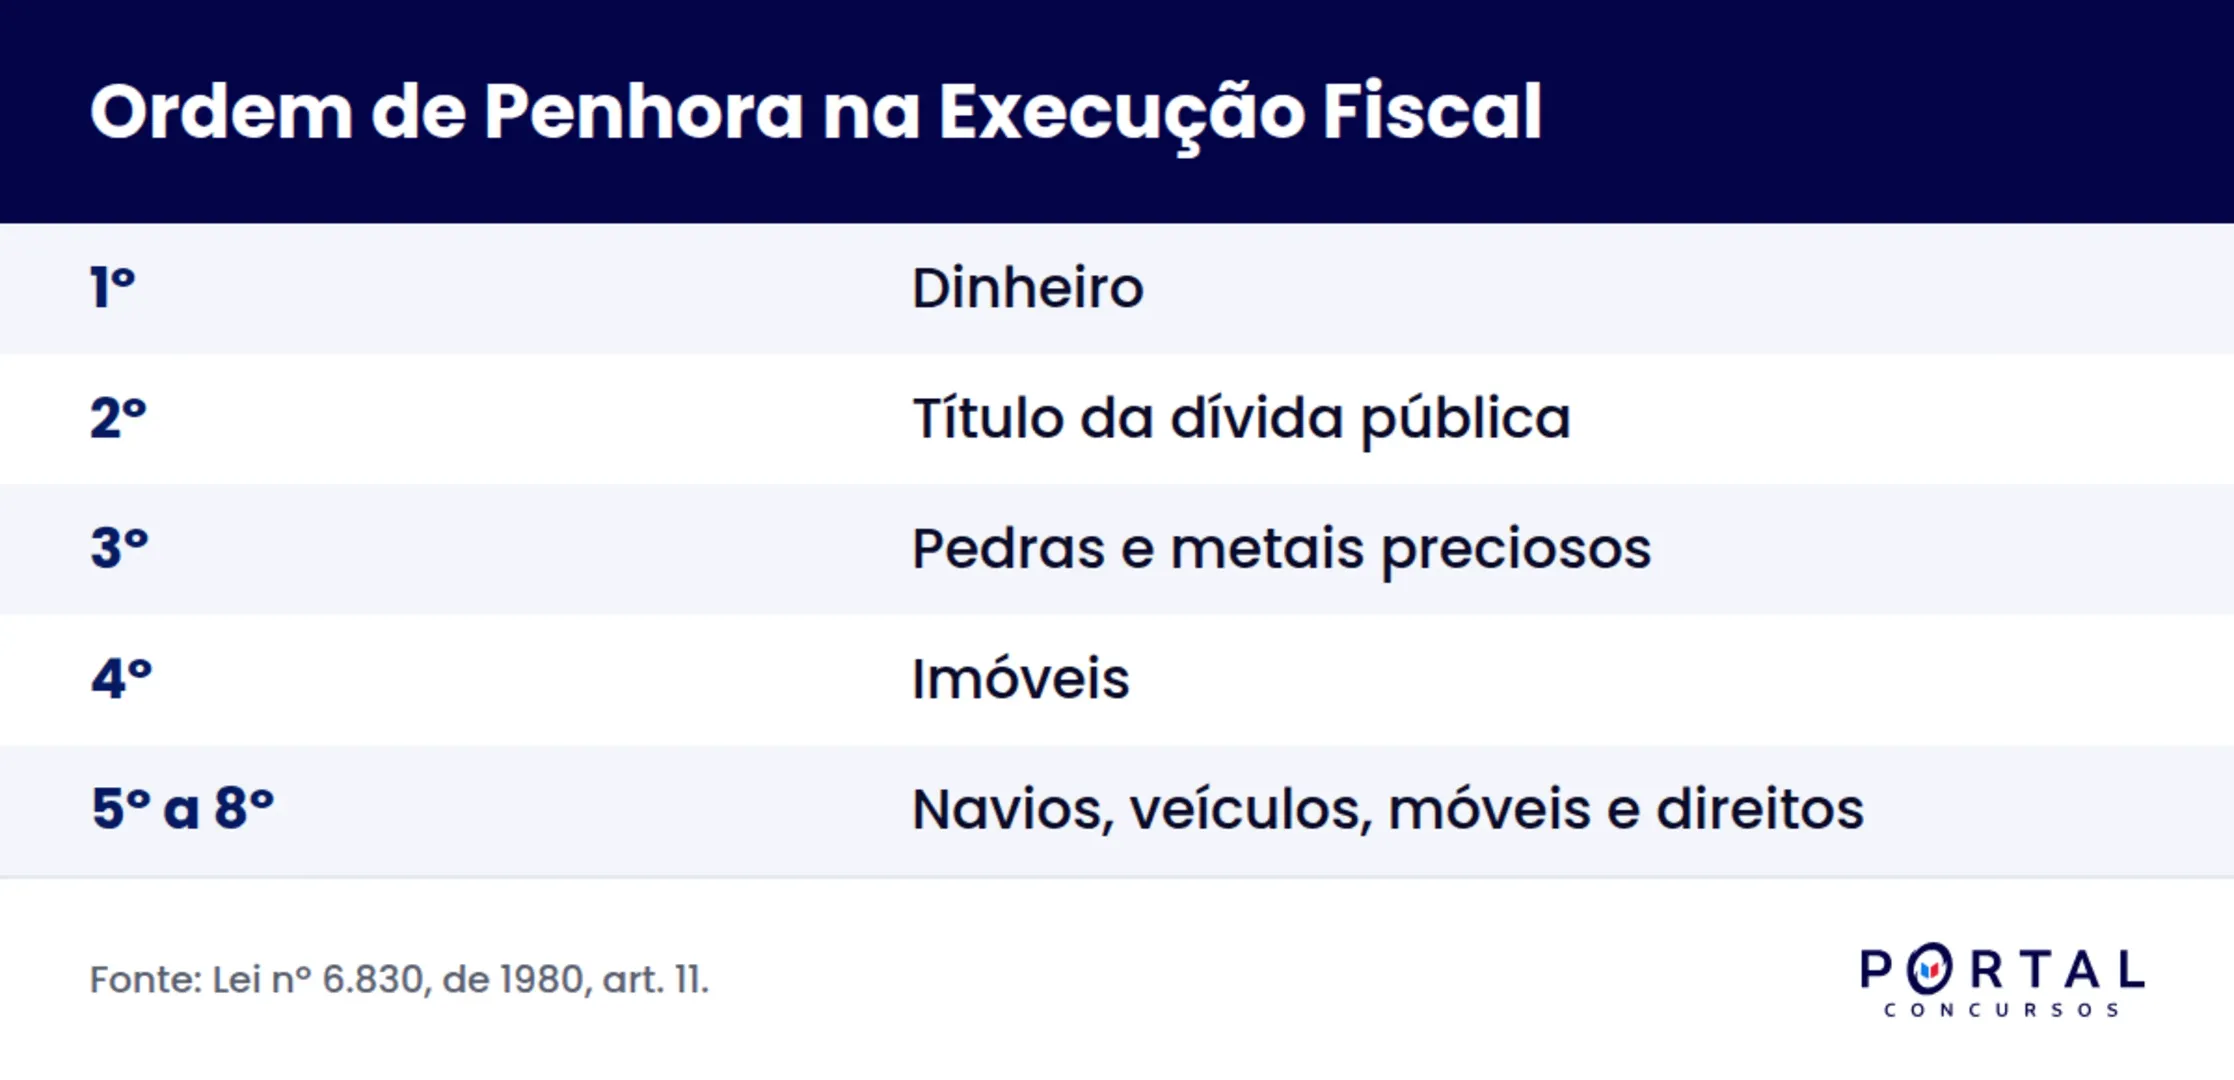
O art. 11 da Lei nº 6.830 fixa uma ordem de preferência que toda prova de carreira fiscal e judiciária exige de memória.
| Ordem | Bem |
|---|---|
| I | Dinheiro. |
| II | Título da dívida pública ou de crédito com cotação em bolsa. |
| III | Pedras e metais preciosos. |
| IV | Imóveis. |
| V | Navios e aeronaves. |
| VI | Veículos. |
| VII | Móveis ou semoventes. |
| VIII | Direitos e ações. |
Excepcionalmente, a penhora pode recair sobre estabelecimento comercial, industrial ou agrícola, ou sobre plantações e edifícios em construção, art. 11, § 1º.
O Que Mudou na Prescrição em 2026?
O art. 174 do Código Tributário Nacional mantém a regra geral: a ação para cobrança do crédito tributário prescreve em cinco anos, contados da constituição definitiva. A Lei Complementar nº 236, de 2026, renumerou e ampliou as causas de interrupção do § 1º, que hoje incluem, além do despacho que ordena a citação em execução fiscal e do reconhecimento do débito pelo devedor, o protesto extrajudicial ou judicial da certidão de dívida ativa, a instauração de mediação, a instituição de arbitragem especial tributária e aduaneira, e o ato inicial da execução fiscal extrajudicial, modalidade de cobrança fora do Judiciário que a legislação específica vem organizando.
Já na execução judicial em curso, o art. 40 da Lei nº 6.830 trata da chamada prescrição intercorrente: não localizados o devedor ou bens penhoráveis, o juiz suspende o processo, sem correr a prescrição nesse período, art. 40, caput, e, passado um ano sem êxito, arquiva os autos, art. 40, § 2º. Se o prazo prescricional se completar enquanto o processo está arquivado, o juiz pode, de ofício e depois de ouvida a Fazenda Pública, reconhecer e decretar a prescrição intercorrente, art. 40, § 4º, incluído pela Lei nº 11.051, de 2004.
Como as Bancas Cobram Esse Tema?
As bancas de carreiras fiscais e judiciárias adoram testar a ordem de penhora e os marcos da prescrição. Veja uma questão no estilo das bancas, adaptada para fins de estudo.
Questão adaptada: Sobre a execução fiscal, disciplinada pela Lei nº 6.830, de 1980, e pelo Código Tributário Nacional, assinale a alternativa correta.
a) A ordem de penhora prevista no art. 11 da Lei nº 6.830 coloca o dinheiro em primeiro lugar e os imóveis em segundo lugar.
b) A prescrição intercorrente, prevista no art. 40 da Lei nº 6.830, nunca pode ser reconhecida de ofício pelo juiz, exigindo sempre provocação da parte.
c) A inscrição em Dívida Ativa suspende a prescrição por 180 dias, ou até a distribuição da execução fiscal, se esta ocorrer antes de findo esse prazo.
d) O prazo para oferecer embargos à execução fiscal é de quinze dias, contados da citação.
Gabarito comentado: letra c. A alternativa a está errada porque o segundo lugar da ordem do art. 11 é o título da dívida pública ou de crédito com cotação em bolsa, os imóveis vêm em quarto lugar. A alternativa b está errada porque o art. 40, § 4º, permite ao juiz reconhecer de ofício a prescrição intercorrente, depois de ouvida a Fazenda Pública. A alternativa c está correta, reproduzindo a regra do art. 1º, § 3º, da Lei nº 6.830. A alternativa d está errada porque o prazo de embargos é de trinta dias, art. 16, não de quinze.
Erros Mais Comuns dos Candidatos:
- Trocar a ordem de penhora do art. 11, esquecendo que título da dívida pública vem antes de pedras e metais preciosos e de imóveis.
- Confundir o prazo de embargos, trinta dias, com o prazo de pagamento ou garantia da citação inicial, que é de cinco dias.
- Achar que a prescrição intercorrente exige sempre provocação da Fazenda, ignorando que o juiz pode reconhecê-la de ofício desde 2004, com a Lei nº 11.051.
- Ignorar as causas de interrupção da prescrição incluídas pela Lei Complementar nº 236, de 2026, como o protesto extrajudicial da certidão de dívida ativa.
- Confundir Dívida Ativa tributária com não tributária, achando que a execução fiscal só serve para cobrar tributos.
- Esquecer que a petição inicial pode ser bem simples, bastando juiz, pedido e requerimento de citação, sem exigir narrativa extensa de fatos.
Resumo da Execução Fiscal:
| Aspecto | Regra |
|---|---|
| Lei | Lei nº 6.830, de 22 de setembro de 1980. |
| Prazo de citação ou garantia | 5 dias, art. 8º. |
| Prazo de embargos | 30 dias, art. 16. |
| Prazo de prescrição do crédito tributário | 5 anos, art. 174 do CTN, com causas de interrupção ampliadas pela LC 236/2026. |
| Suspensão por falta de bens ou devedor | Até 1 ano, depois arquivamento, art. 40. |
| Primeiro bem na ordem de penhora | Dinheiro, art. 11, I. |
Perguntas Frequentes:
O que é execução fiscal e qual lei regula o processo?
Execução fiscal é o processo judicial usado pela Fazenda Pública, União, Estados, Distrito Federal, Municípios e suas autarquias, para cobrar a Dívida Ativa, tributária ou não tributária. O processo é regido pela Lei nº 6.830, de 1980, a Lei de Execuções Fiscais, e, de forma subsidiária, pelo Código de Processo Civil.
Quando a execução fiscal prescreve?
A regra geral do art. 174 do Código Tributário Nacional fixa cinco anos, contados da constituição definitiva do crédito tributário. A Lei Complementar nº 236, de 2026, ampliou o rol de causas que interrompem esse prazo, incluindo o protesto extrajudicial da certidão de dívida ativa, a mediação e a arbitragem tributária.
O que é prescrição intercorrente na execução fiscal?
É a prescrição que corre depois de a execução já ter sido ajuizada. O art. 40 da Lei nº 6.830 determina que, não sendo localizados o devedor ou bens penhoráveis, o juiz suspende o processo por um ano e depois arquiva os autos, e se o prazo prescricional se completar durante esse arquivamento, o juiz pode reconhecer a prescrição intercorrente de ofício.
Qual a ordem de penhora na execução fiscal?
O art. 11 da Lei nº 6.830 fixa a ordem: dinheiro, título da dívida pública ou de crédito com cotação em bolsa, pedras e metais preciosos, imóveis, navios e aeronaves, veículos, bens móveis ou semoventes, e por fim direitos e ações.
Execução fiscal de baixo valor pode ser extinta?
A lei não fixa um piso de valor para o ajuizamento, mas normas administrativas da própria Fazenda credora costumam estabelecer valores mínimos de cobrança, e o art. 40 permite, de qualquer forma, a extinção pela prescrição intercorrente quando o devedor ou seus bens não são localizados e o prazo se esgota.
Pronto Para Transformar Teoria em Pontos na Prova?
A Lei nº 6.830 é curta, mas decisiva, e cai em praticamente toda prova de carreira fiscal, judiciária e de procuradoria. O Portal Concursos oferece aulas de direito tributário e processo civil com questões comentadas e simulados organizados por banca. Conheça o curso e confira o conteúdo completo de execução fiscal para a sua próxima prova.
Leia também sobre os temas que caminham junto com a execução fiscal: princípios do direito tributário, imunidade tributária e prescrição e decadência no direito civil, além do panorama de direito civil para concurso.
Para o processo que acompanha a cobrança, confira recursos no processo civil, improbidade administrativa, responsabilidade civil do Estado e o panorama de direito administrativo para concurso e direito constitucional para concurso.
Quem mira a carreira fiscal pode conferir quanto ganha um auditor fiscal, federal, estadual ou municipal, as quatro carreiras de auditoria fiscal, um agente da Receita Federal e um auditor fiscal do trabalho, além dos hubs de carreira fiscal e de carreira de controle.
Oferta Comercial
Todos os cursos e o banco de questões do Portal por R$ 797,00 ou 12x de R$ 74,39
Acesso a todos os cursos da plataforma, banco de questões com provas reais das bancas e simulados ilimitados com desempenho detalhado. Acesso por 12 meses.
Ver planos da assinaturaTotal parcelado: R$ 892,64. Pix, boleto ou cartão em até 12x. Garantia de 7 dias com reembolso integral. Nota 9,3 e selo RA1000 no Reclame Aqui (julho de 2026).


