
Por Luan Loureiro

Imunidade Tributária: as Cinco Alíneas do Art. 150, VI.
A Constituição protege da cobrança de impostos entidades que vão de partidos políticos a selos fonográficos, e o motivo é o mesmo: a imunidade tributária.
O art. 150, VI, da Constituição Federal reúne cinco alíneas que vedam à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre certos patrimônios, rendas, serviços e produtos, numa lista que a Emenda Constitucional 132, de 2023, ainda ampliou.
Sumário:
- O que é imunidade tributária?
- As cinco alíneas do art. 150, VI: quem é imune.
- As regras dos parágrafos: a quem a imunidade se estende e a quem não se estende.
- Como as bancas cobram imunidade tributária: questão comentada.
- Erros mais comuns sobre imunidade tributária.
- Resumo: imunidade tributária em uma tabela.
- Perguntas frequentes sobre imunidade tributária.
O que é imunidade tributária?
Imunidade tributária é a vedação, estabelecida diretamente pela Constituição, para que o poder público institua impostos sobre determinadas pessoas, bens ou situações. É diferente de isenção: a imunidade está na própria Constituição e limita a competência tributária antes mesmo de ela existir, enquanto a isenção, segundo o art. 176 da Lei 5.172/1966, o Código Tributário Nacional, é sempre decorrente de lei ordinária, que pode ser revogada, e atua depois que a competência tributária já existe, apenas dispensando o pagamento do tributo.
A principal sede da imunidade tributária contra impostos está no art. 150, VI, da Constituição Federal, mas o tema só fica completo quando revisado ao lado dos princípios do Direito Tributário e do panorama de Direito Constitucional para concurso, porque a banca costuma testar a imunidade dentro do capítulo das limitações ao poder de tributar.
As cinco alíneas do art. 150, VI: quem é imune.
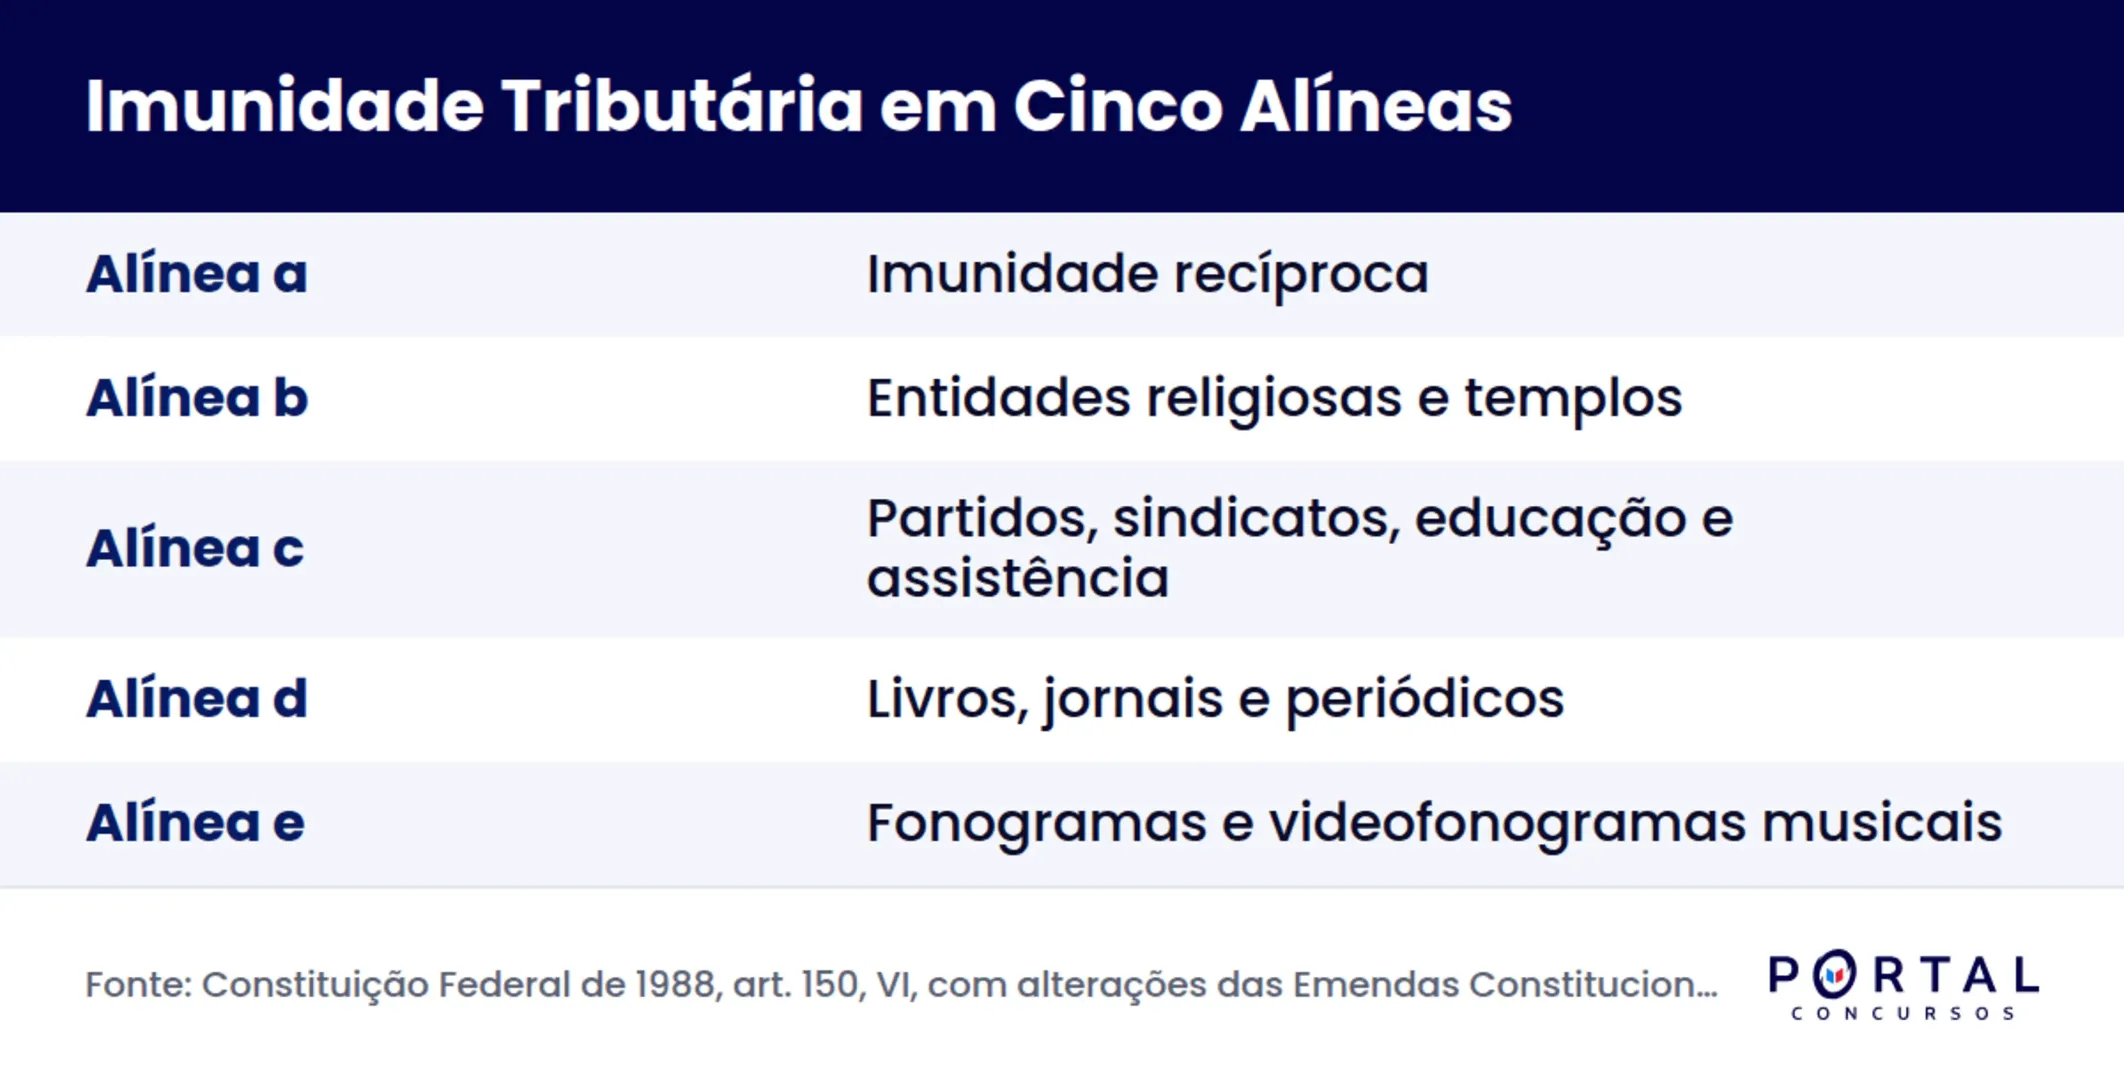
O art. 150, VI, da Constituição Federal veda à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre cinco situações, listadas nas alíneas a a e.
Alínea a: imunidade recíproca.
A alínea a veda a cobrança de impostos sobre patrimônio, renda ou serviços uns dos outros, entre os próprios entes federativos. É a chamada imunidade recíproca, que protege o pacto federativo ao impedir que um ente use o poder de tributar contra outro. O § 2º do mesmo artigo estende essa proteção às autarquias e fundações instituídas e mantidas pelo poder público, e, desde a Emenda Constitucional 132, de 2023, também à empresa pública prestadora de serviço postal, sempre limitada ao patrimônio, à renda e aos serviços vinculados às finalidades essenciais dessas entidades.
Alínea b: templos de qualquer culto.
A alínea b, com a redação dada pela Emenda Constitucional 132, de 2023, veda impostos sobre entidades religiosas e templos de qualquer culto, inclusive suas organizações assistenciais e beneficentes. A redação anterior falava apenas em "templos de qualquer culto", e a mudança deixou explícito que a imunidade protege a entidade religiosa como um todo, e não só o prédio do templo.
Alínea c: partidos, sindicatos de trabalhadores, educação e assistência social.
A alínea c veda impostos sobre o patrimônio, a renda ou os serviços dos partidos políticos, inclusive suas fundações, das entidades sindicais dos trabalhadores, e das instituições de educação e de assistência social, sem fins lucrativos, desde que atendidos os requisitos da lei. O § 4º do art. 150 esclarece que essa vedação compreende apenas o patrimônio, a renda e os serviços relacionados com as finalidades essenciais dessas entidades.
Alíneas d e e: livros, jornais, periódicos e fonogramas musicais.
A alínea d veda impostos sobre livros, jornais, periódicos e o papel destinado a sua impressão, numa imunidade que protege diretamente a liberdade de expressão e o acesso à cultura. A alínea e, incluída pela Emenda Constitucional 75, de 2013, estendeu a proteção a fonogramas e videofonogramas musicais produzidos no Brasil contendo obras de autores brasileiros ou interpretadas por artistas brasileiros, bem como os suportes materiais ou arquivos digitais que os contenham, com uma única ressalva: a etapa de replicação industrial de mídias ópticas de leitura a laser não é imune.
As regras dos parágrafos: a quem a imunidade se estende e a quem não se estende.
Os parágrafos do art. 150 fixam limites importantes para cada alínea. O § 3º afasta a imunidade recíproca e a das autarquias e fundações quando o patrimônio, a renda ou os serviços estiverem relacionados com exploração de atividade econômica regida por normas de direito privado, ou quando houver contraprestação ou pagamento de preço ou tarifa pelo usuário, e deixa claro que a imunidade não exonera o promitente comprador da obrigação de pagar imposto sobre o imóvel. O § 6º exige que qualquer subsídio, isenção, redução de base de cálculo, crédito presumido, anistia ou remissão em matéria tributária seja concedido por lei específica, regra que também vale para benefícios fiscais distintos da imunidade. Já o § 7º autoriza a chamada substituição tributária para frente, atribuindo a um sujeito passivo a responsabilidade por imposto cujo fato gerador deva ocorrer depois, com direito à restituição imediata se esse fato gerador não se realizar.
Como as bancas cobram imunidade tributária: questão comentada.
Questão adaptada ao estilo das bancas, elaborada para fins de estudo. Assinale a alternativa correta sobre imunidade tributária.
a) A imunidade tributária decorre de lei ordinária e pode ser revogada pelo mesmo ente que a concedeu.
b) A imunidade recíproca impede que um ente federativo cobre impostos sobre patrimônio, renda ou serviços de outro ente federativo.
c) A imunidade do art. 150, VI, "a", da Constituição Federal se aplica a qualquer atividade de autarquia, mesmo quando ela explora
atividade econômica regida por normas de direito privado.
d) A imunidade dos livros e periódicos não existe mais desde a Emenda Constitucional 132, de 2023.
Gabarito comentado: a alternativa correta é a letra b. O art. 150, VI, "a", da Constituição Federal veda a cobrança de impostos sobre patrimônio, renda ou serviços entre os próprios entes federativos, o que caracteriza a imunidade recíproca. A alternativa a está errada porque a imunidade tributária está na Constituição, e não em lei ordinária; quem decorre de lei ordinária é a isenção, conforme o art. 176 do Código Tributário Nacional. A alternativa c está errada porque o § 3º do art. 150 afasta a imunidade quando há exploração de atividade econômica regida por normas de direito privado. A alternativa d está errada porque a alínea d, sobre livros, jornais e periódicos, continua em vigor; a Emenda Constitucional 132, de 2023, alterou a alínea b, sobre entidades religiosas, e não a alínea d.
Erros mais comuns sobre imunidade tributária.
- Confundir imunidade com isenção: a imunidade está na Constituição e limita a própria competência tributária; a isenção decorre de lei ordinária e dispensa o pagamento depois que a competência já existe, conforme o art. 176 do Código Tributário Nacional.
- Achar que a imunidade recíproca é absoluta para autarquias e fundações: o § 3º do art. 150 afasta a proteção quando há exploração de atividade econômica regida por normas de direito privado ou contraprestação pelo usuário.
- Esquecer a atualização da alínea b pela Emenda Constitucional 132, de 2023: a imunidade hoje cobre a entidade religiosa como um todo, inclusive suas organizações assistenciais e beneficentes, e não apenas o prédio do templo.
- Ignorar a ressalva da alínea e: a imunidade de fonogramas e videofonogramas musicais não cobre a etapa de replicação industrial de mídias ópticas de leitura a laser.
- Tratar isenção e imunidade como sinônimos de desoneração permanente: a isenção pode ser revogada pela mesma lei que a concedeu, diferente da imunidade, que só pode ser alterada por emenda constitucional.
Essa distinção entre institutos que parecem sinônimos também aparece em temas vizinhos, como os princípios do Direito Tributário, e vale revisar junto com Direito Administrativo e Direito Civil para concurso, disciplinas que também cobram a letra exata da lei.
Resumo: imunidade tributária em uma tabela.
| Alínea | Quem é imune | Observação |
|---|---|---|
| a | Patrimônio, renda ou serviços entre os entes federativos | Imunidade recíproca; estendida a autarquias, fundações e à empresa pública de serviço postal |
| b | Entidades religiosas e templos de qualquer culto | Redação ampliada pela Emenda Constitucional 132, de 2023 |
| c | Partidos políticos, sindicatos de trabalhadores, educação e assistência social sem fins lucrativos | Limitada às finalidades essenciais, conforme o § 4º |
| d | Livros, jornais, periódicos e o papel de impressão | Protege a liberdade de expressão e o acesso à cultura |
| e | Fonogramas e videofonogramas musicais de autores ou artistas brasileiros | Incluída pela Emenda Constitucional 75, de 2013; não cobre replicação industrial de mídias ópticas |
Quem estuda imunidade tributária pensando em carreiras fiscais também costuma acompanhar como começar a estudar para auditor fiscal, as diferenças entre auditor fiscal federal, estadual ou municipal, quanto ganha um auditor fiscal e um agente da Receita Federal, além de carreiras jurídicas como promotor de justiça, procurador do Estado, defensor público e analista judiciário.
Perguntas frequentes sobre imunidade tributária.
Qual a diferença entre imunidade e isenção tributária?
A imunidade está prevista na própria Constituição e limita a competência tributária antes de ela existir. A isenção, conforme o art. 176 do Código Tributário Nacional, decorre de lei ordinária e dispensa o pagamento de um tributo que já estava dentro da competência do ente, podendo ser revogada por outra lei.
Quais são as cinco imunidades do art. 150, VI, da Constituição Federal?
São elas: a imunidade recíproca entre entes federativos (alínea a); a das entidades religiosas e templos de qualquer culto (alínea b); a dos partidos políticos, sindicatos de trabalhadores e instituições de educação e assistência social sem fins lucrativos (alínea c); a dos livros, jornais, periódicos e papel de impressão (alínea d); e a dos fonogramas e videofonogramas musicais de autores ou artistas brasileiros (alínea e).
A imunidade recíproca protege autarquias e fundações públicas?
Sim, o § 2º do art. 150 estende a imunidade recíproca às autarquias e fundações instituídas e mantidas pelo poder público, e, desde a Emenda Constitucional 132, de 2023, também à empresa pública prestadora de serviço postal, sempre limitada ao patrimônio, à renda e aos serviços vinculados às finalidades essenciais.
O que mudou na imunidade das entidades religiosas com a Emenda Constitucional 132, de 2023?
A redação anterior da alínea b falava apenas em templos de qualquer culto. A Emenda Constitucional 132, de 2023, ampliou o texto para abranger as entidades religiosas como um todo, inclusive suas organizações assistenciais e beneficentes.
A imunidade dos fonogramas musicais é absoluta?
Não. A alínea e do art. 150, VI, da Constituição Federal, incluída pela Emenda Constitucional 75, de 2013, protege fonogramas e videofonogramas musicais de autores ou artistas brasileiros, mas ressalva expressamente a etapa de replicação industrial de mídias ópticas de leitura a laser, que não é imune.
Continue os estudos de Direito Tributário com o Portal Concursos.
Dominar imunidade tributária exige treinar a diferença entre as cinco alíneas e entre imunidade e isenção com questões que cobram exatamente essa troca de alternativas, e o Portal Concursos organiza aulas ao vivo e banco de questões comentadas de Direito Tributário dentro dos cursos preparatórios para a sua carreira. Conheça o curso e confira o conteúdo de Direito Tributário disponível na plataforma.
Oferta Comercial
Todos os cursos e o banco de questões do Portal por R$ 797,00 ou 12x de R$ 74,39
Acesso a todos os cursos da plataforma, banco de questões com provas reais das bancas e simulados ilimitados com desempenho detalhado. Acesso por 12 meses.
Ver planos da assinaturaTotal parcelado: R$ 892,64. Pix, boleto ou cartão em até 12x. Garantia de 7 dias com reembolso integral. Nota 9,3 e selo RA1000 no Reclame Aqui (julho de 2026).


