

Luan Loureiro Redação
Atualizado em 29/10 às 01h
Juros simples e compostos: a fórmula, a diferença e como a banca cobra na prova.
Quem troca a fórmula de juros simples pela de juros compostos no meio da prova perde a questão mais fácil de matemática financeira do caderno.
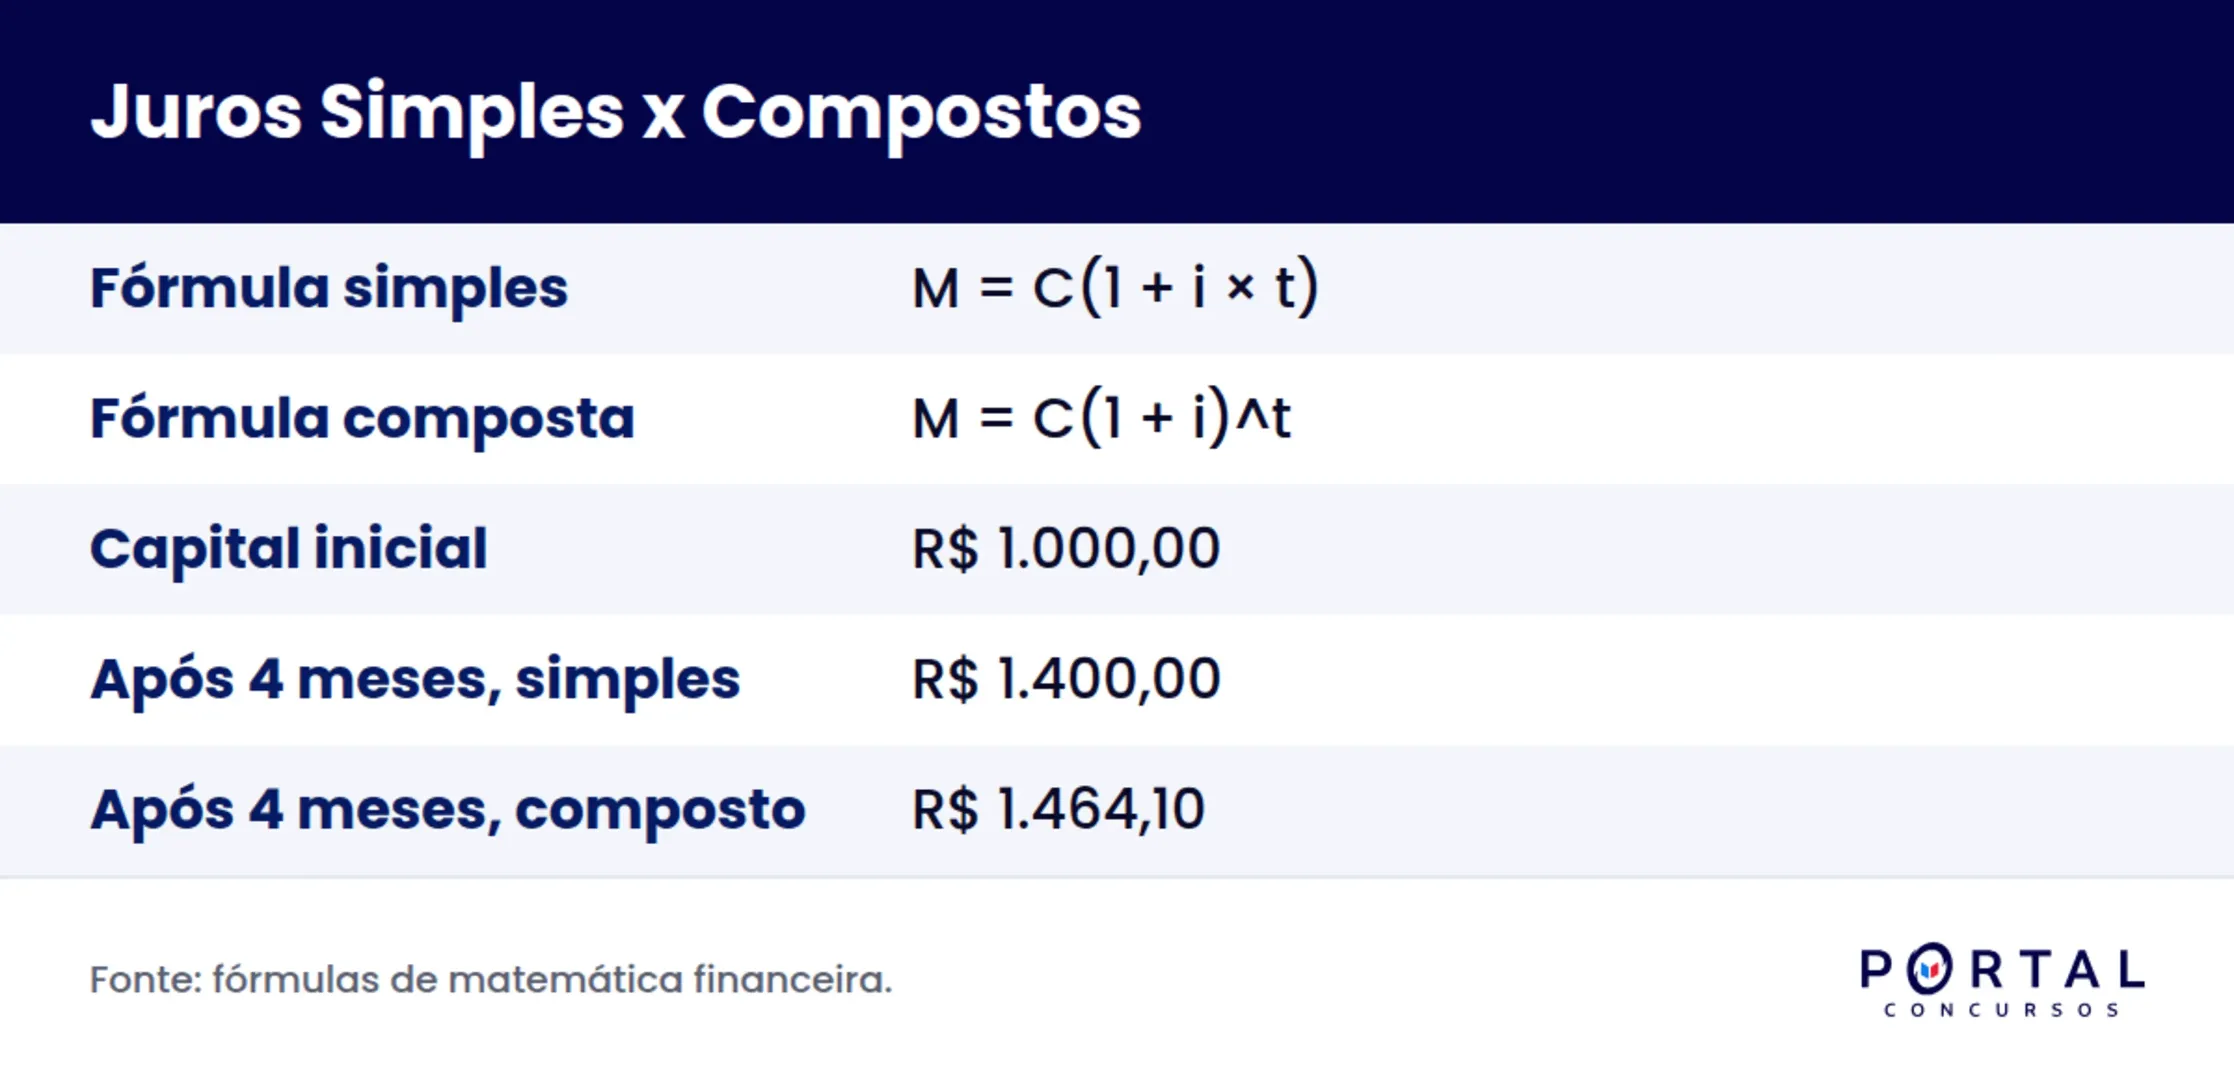
Juros simples crescem de forma linear sobre o capital inicial, enquanto juros compostos crescem de forma exponencial sobre o saldo já atualizado a cada período. A fórmula do juro simples é J = C × i × t, e a do montante composto é M = C × (1 + i) elevado a t.
Neste guia você encontra:
- O que é juros simples e o que é juros compostos?
- Quais são os tipos de juros simples e compostos?
- Como funciona a evolução do capital em cada regime?
- Como as bancas cobram juros simples e compostos na prova?
- Exercício resolvido de juros simples e compostos.
- Quais são os erros mais comuns em juros simples e compostos?
- Resumo de juros simples e compostos para a prova.
- Perguntas frequentes sobre juros simples e compostos.
O que é juros simples e o que é juros compostos?
Juros simples e juros compostos são as duas formas de calcular o quanto um capital rende ao longo do tempo quando aplicado a uma taxa de juros. A diferença está na base de cálculo: no regime simples, o juro de cada período incide sempre sobre o capital inicial; no regime composto, o juro de cada período incide sobre o saldo já atualizado, que já inclui os juros dos períodos anteriores.
Essa distinção aparece na prova de duas formas. A banca pode pedir diretamente o cálculo de um dos dois regimes, usando a fórmula de juros simples ou a fórmula de juros compostos, ou pode pedir a diferença entre os dois montantes para o mesmo capital, a mesma taxa e o mesmo prazo, o que testa se o candidato entende por que os dois regimes se afastam com o tempo. Quem já estudou matemática financeira para concurso sabe que juros simples e compostos são a base de todo o resto do conteúdo, incluindo desconto, taxa de retorno e sistemas de amortização como a Tabela Price e o SAC. Se você ainda está no começo da matéria, o guia de matemática para concurso de nível médio cobre a base necessária antes de avançar para este tema.
O portal de educação financeira do investidor, mantido pelo governo federal, também trata juros simples e compostos como o primeiro conceito que qualquer pessoa precisa entender antes de avaliar um investimento ou um financiamento, porque a confusão entre os dois regimes é uma das causas mais comuns de erro de cálculo fora da sala de prova. Veja a explicação completa no material oficial sobre juros simples e compostos.
Quais são os tipos de juros simples e compostos?
Juros simples:
No regime de juros simples, o juro de cada período é sempre o mesmo valor em reais, porque incide apenas sobre o capital inicial. A fórmula é J = C × i × t, em que C é o capital, i é a taxa na forma decimal e t é o tempo na mesma unidade da taxa. Exemplo: um capital de R$ 2.000,00 aplicado a 2% ao mês durante 5 meses gera R$ 200,00 de juros em cada mês, sempre sobre os mesmos R$ 2.000,00.
Juros compostos:
No regime de juros compostos, o juro de cada período incide sobre o saldo do período anterior, já com os juros acumulados. A fórmula do montante é M = C × (1 + i) elevado a t, e o juro total é a diferença entre o montante final e o capital inicial. Exemplo: um capital de R$ 1.000,00 aplicado a 10% ao mês rende R$ 100,00 no primeiro mês, mas no segundo mês o juro já incide sobre R$ 1.100,00, e não mais sobre os R$ 1.000,00 originais.
Essa lógica de juro sobre juro é a mesma que explica por que a Tabela Price acumula juros de um jeito diferente do SAC, e por que um desconto comercial se calcula de forma distinta de um desconto racional.
Como funciona a evolução do capital em cada regime?
A tabela abaixo mostra a diferença na prática: um capital de R$ 1.000,00 aplicado a 10% ao mês, comparando o montante acumulado em juros simples e em juros compostos, mês a mês.
| Período (meses) | Montante em juros simples | Montante em juros compostos |
|---|---|---|
| 0 | R$ 1.000,00 | R$ 1.000,00 |
| 1 | R$ 1.100,00 | R$ 1.100,00 |
| 2 | R$ 1.200,00 | R$ 1.210,00 |
| 3 | R$ 1.300,00 | R$ 1.331,00 |
| 4 | R$ 1.400,00 | R$ 1.464,10 |
No primeiro mês, os dois regimes empatam, porque ainda não há juro acumulado para compor. A partir do segundo mês, o juros compostos passa a render mais do que o juros simples, e a distância entre as duas colunas cresce a cada período, porque o regime composto está sempre calculando sobre uma base maior. Isso é exatamente o que torna o juros compostos mais vantajoso para quem investe e mais caro para quem deve, enquanto o juros simples segue previsível e linear do início ao fim.
Para quem já estudou progressão aritmética e geométrica, essa tabela tem uma leitura direta: a coluna de juros simples cresce como uma progressão aritmética, com incremento fixo a cada período, e a coluna de juros compostos cresce como uma progressão geométrica, com razão igual a (1 + i). Se raciocínio lógico e estatística ainda não estão redondos, vale revisar probabilidade e estatística descritiva antes de avançar para questões que misturam os três assuntos na mesma prova.
Como as bancas cobram juros simples e compostos na prova?
A banca raramente pede só a fórmula pura. O mais comum é dar o montante final e pedir o tempo, a taxa ou o capital, ou pedir a diferença entre o resultado em juros simples e em juros compostos para o mesmo problema.
Questão adaptada, no estilo FGV: um capital de R$ 3.000,00 foi aplicado a juros simples de 4% ao mês. Depois de quantos meses esse capital gera um montante de R$ 3.960,00?
Gabarito comentado: pela fórmula M = C × (1 + i × t), substituindo os valores, 3.960 = 3.000 × (1 + 0,04 × t). Dividindo os dois lados por 3.000, chega-se a 1,32 = 1 + 0,04 × t. Isolando t, 0,32 = 0,04 × t, logo t = 8 meses. O erro mais comum nessa questão é aplicar a fórmula de juros compostos em vez da de juros simples, o que leva a um tempo diferente e marca a alternativa errada.
Quem treina esse tipo de questão junto com regra de três composta, razão e proporção e raciocínio lógico para concurso ganha velocidade, porque juros simples é, no fundo, uma regra de três direta disfarçada de matemática financeira.
Exercício resolvido de juros simples e compostos.
Exercício 1: aplicação direta de juros simples.
Um capital de R$ 2.000,00 é aplicado a juros simples de 2% ao mês durante 5 meses. Calcule o juro total e o montante final.
- Identifique os dados: C = R$ 2.000,00, i = 0,02 ao mês, t = 5 meses.
- Aplique a fórmula do juro simples: J = C × i × t = 2.000 × 0,02 × 5.
- Calcule o resultado: J = R$ 200,00.
- Some o juro ao capital para achar o montante: M = C + J = 2.000 + 200 = R$ 2.200,00.
Exercício 2: comparando juros simples e compostos no mesmo prazo.
Um capital de R$ 5.000,00 é aplicado por 4 meses a uma taxa de 3% ao mês. Calcule o montante nos dois regimes e a diferença entre eles.
- Calcule o montante em juros simples: M = C × (1 + i × t) = 5.000 × (1 + 0,03 × 4) = 5.000 × 1,12 = R$ 5.600,00.
- Calcule o montante em juros compostos: M = C × (1 + i) elevado a t = 5.000 × (1,03) elevado a 4.
- Resolva a potência: (1,03) elevado a 4 é igual a 1,12550881, então M = 5.000 × 1,12550881 = R$ 5.627,54.
- Subtraia os dois montantes para achar a diferença: 5.627,54 menos 5.600,00 é igual a R$ 27,54 a mais no regime composto, mesmo com capital, taxa e prazo idênticos.
Esse tipo de comparação aparece com frequência em prova que mistura matemática financeira com porcentagem, porque o candidato precisa converter a taxa percentual para decimal antes de aplicar qualquer uma das duas fórmulas.
Quais são os erros mais comuns em juros simples e compostos?
- Confundir o juro (J) com a taxa (i): o juro é o valor em reais que a aplicação rende, e a taxa é o percentual usado para calcular esse valor.
- Esquecer de converter a taxa para a mesma unidade de tempo do prazo, como usar uma taxa mensal com um prazo em dias sem fazer a conversão antes.
- Aplicar a fórmula de juros simples em uma questão que pede juros compostos, o que é o erro mais cobrado pelas bancas justamente porque parece dar certo em prazos curtos.
- Elevar a taxa ao tempo em vez de elevar o fator (1 + i) ao tempo, o que muda completamente o resultado da potência.
- Arredondar a taxa ou o fator (1 + i) antes da potenciação, o que distorce o resultado final em prazos mais longos.
- Somar as taxas de períodos diferentes como se fossem lineares no regime composto, quando na verdade elas se multiplicam, e não se somam.
Erro parecido acontece em descontos sucessivos, outro tema de matemática financeira em que somar percentuais em vez de multiplicar fatores leva à resposta errada. Revisar equação do primeiro grau e equação do segundo grau ajuda a isolar a variável correta sem perder o sinal em nenhum dos dois regimes, o que evita boa parte desses erros na hora da prova.
Resumo de juros simples e compostos para a prova.
| Ponto | Juros simples | Juros compostos |
|---|---|---|
| Fórmula do montante | M = C × (1 + i × t) | M = C × (1 + i) elevado a t |
| Base do cálculo | Sempre o capital inicial | O saldo já atualizado |
| Tipo de crescimento | Linear | Exponencial |
| Quando a banca costuma usar | Prazos curtos e cálculo direto | Investimento, financiamento e comparação entre regimes |
| Erro mais comum | Trocar a fórmula pela de juros compostos | Somar a taxa em vez de multiplicar o fator |
Quem domina essa tabela consegue responder a maior parte das questões de matemática financeira para concurso em menos de dois minutos, porque o trabalho pesado é identificar o regime certo antes de aplicar a fórmula.
Perguntas frequentes sobre juros simples e compostos.
Qual é a diferença entre juros simples e juros compostos?
Juros simples incidem sempre sobre o capital inicial, com crescimento linear, enquanto juros compostos incidem sobre o saldo já atualizado, com crescimento exponencial. No mesmo capital, na mesma taxa e no mesmo prazo, o montante em juros compostos é igual ou maior do que em juros simples.
Qual é a fórmula de juros simples e compostos?
A fórmula de juros simples é M = C × (1 + i × t), em que C é o capital, i é a taxa decimal e t é o tempo. A fórmula de juros compostos é M = C × (1 + i) elevado a t, usando o mesmo capital, a mesma taxa e o mesmo tempo.
Quando a banca usa juros simples e quando usa juros compostos?
A banca usa juros simples em situações de prazo curto ou cálculo direto de desconto, e usa juros compostos em questões de investimento, financiamento ou comparação entre os dois regimes. O enunciado quase sempre informa o regime, e identificar isso deve ser o primeiro passo antes de montar a equação.
Por que juros compostos rendem mais do que juros simples no mesmo prazo?
Porque o juro de um período passa a fazer parte da base de cálculo do período seguinte, em um efeito de juro sobre juro. Quanto maior o prazo, maior fica a diferença entre os dois regimes, mesmo com a mesma taxa e o mesmo capital inicial.
Juros compostos sempre dão um valor maior do que juros simples?
Para prazos maiores do que um período, sim, o montante em juros compostos é maior. No primeiro período, os dois regimes dão exatamente o mesmo resultado, porque ainda não existe juro acumulado para compor sobre o saldo.
Antes de seguir para o próximo tema, organize a revisão dentro do seu cronograma de estudos para concurso e pratique com o método de estudar por questões, que transforma exatamente esse tipo de cálculo em repetição até virar automatismo.
Quer transformar juros simples e compostos em pontos garantidos na prova?
Dominar as duas fórmulas resolve a questão isolada, mas a matemática financeira completa exige prática constante com desconto, regra de três e sistemas de amortização no mesmo ritmo cobrado pela banca. Conheça os cursos do Portal Concursos e treine juros simples e compostos com aulas, banco de questões e simulados organizados pela sua etapa.


