

Luan Loureiro Redação
Atualizado em 08/10 às 01h
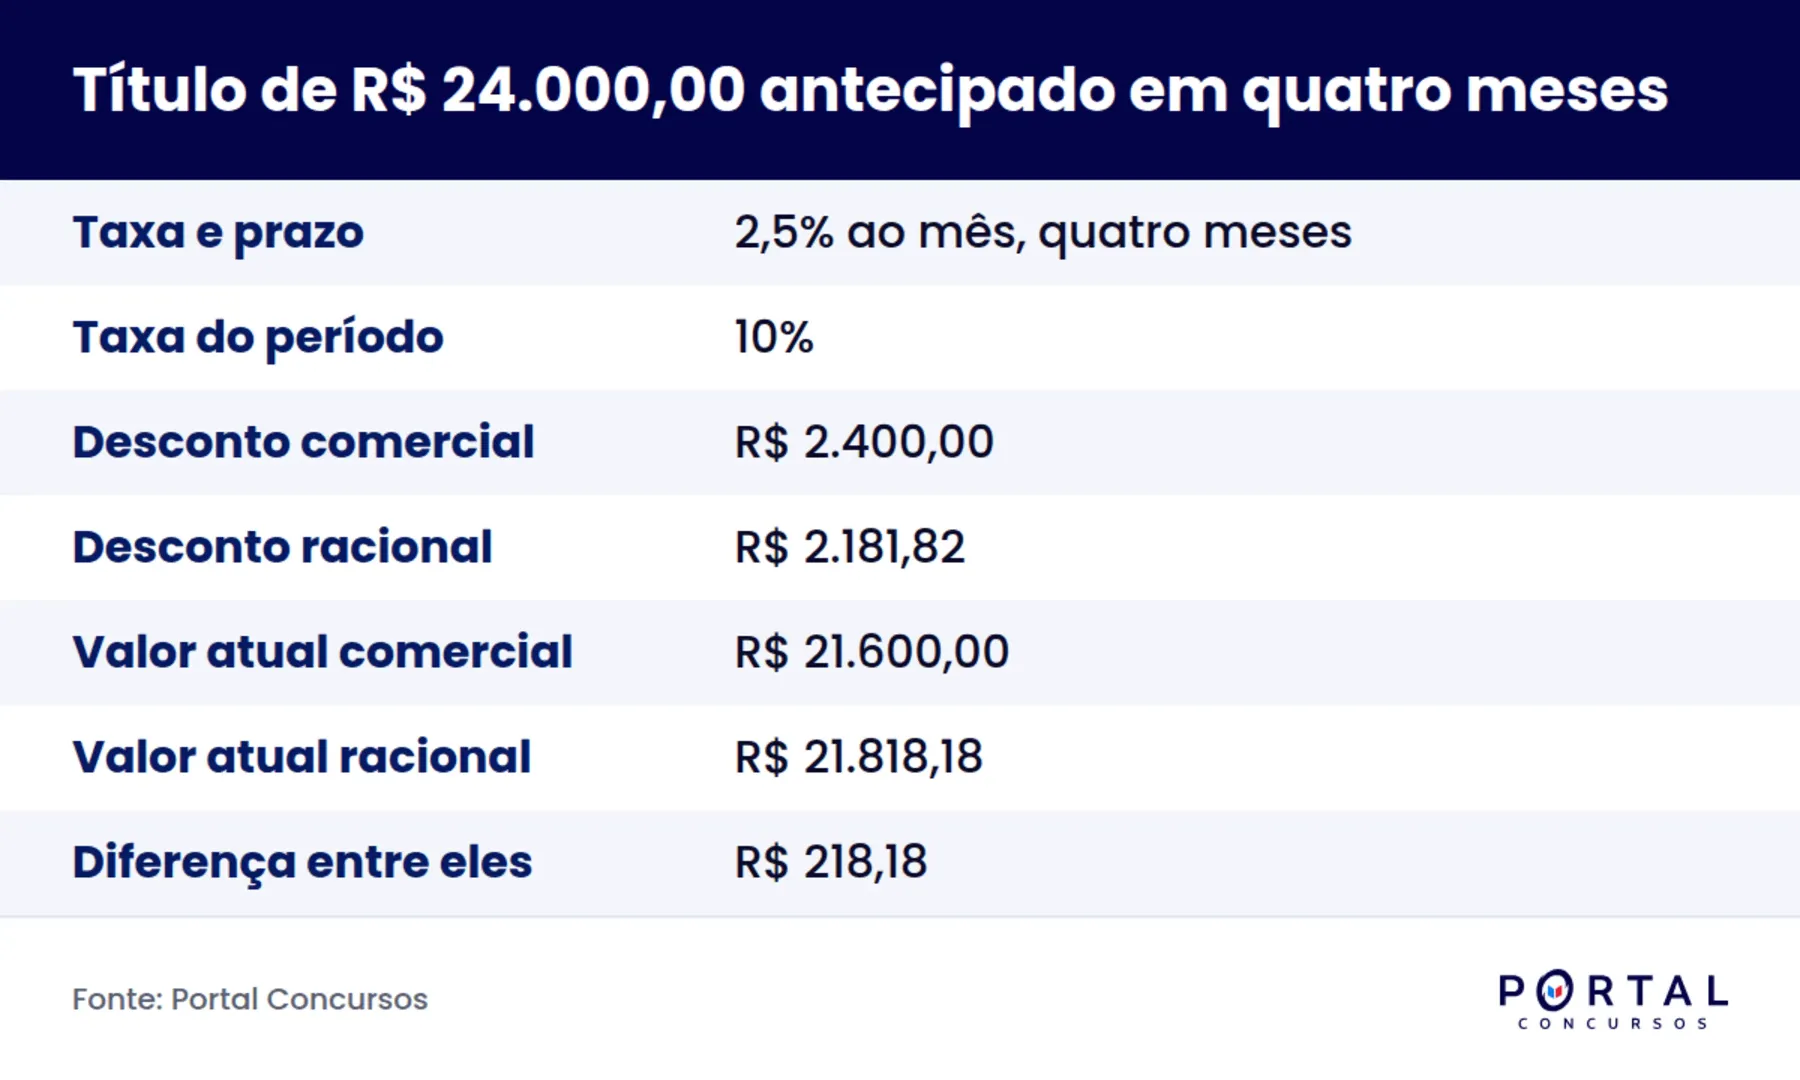
Num título de R$ 24.000,00 antecipado por quatro meses a 2,5% ao mês, o desconto comercial tira R$ 2.400,00 e o racional tira R$ 2.181,82. São R$ 218,18 de diferença no mesmo papel, com a mesma taxa e o mesmo prazo.
Desconto comercial e desconto racional são as duas formas de calcular quanto se perde ao receber um título antes do vencimento. O comercial, também chamado de desconto por fora ou bancário, aplica a taxa sobre o valor nominal do título. O racional, ou desconto por dentro, aplica a taxa sobre o valor atual, aquele que será efetivamente recebido. Por isso o comercial é sempre maior.
Atualizado em 8 de outubro de 2026.
Roteiro deste artigo:
- O que é desconto de título
- Comercial e racional, lado a lado
- As fórmulas e cada letra delas
- Como as bancas cobram o assunto
- Exercício resolvido
- Erros mais comuns
- Resumo comparativo
- Perguntas frequentes
O que é desconto de título?
Desconto, em matemática financeira, é o abatimento concedido quando uma dívida é paga ou recebida antes do vencimento. A operação típica é a antecipação de recebíveis: uma empresa tem uma duplicata para receber em 120 dias, precisa do dinheiro hoje, leva o papel ao banco e recebe menos do que o valor de face. A diferença é o desconto.
Três termos organizam todo o assunto. O valor nominal é quanto o título vale no vencimento, também chamado de valor de face. O valor atual, ou valor descontado, é quanto se recebe hoje. O prazo é o tempo que falta até o vencimento, e ele precisa estar na mesma unidade da taxa.
A duplicata mercantil, que é o título mais comum nessas questões, tem regras próprias na Lei nº 5.474, de 18 de julho de 1968. O artigo 1º dessa lei estabelece prazo não inferior a 30 dias para a fatura, contado da entrega ou do despacho das mercadorias, e o artigo 2º exige que o título traga a data certa do vencimento. É essa data que define o prazo de antecipação nas contas abaixo.
Por que existem dois cálculos:
A pergunta razoável é por que a matemática financeira mantém duas fórmulas para a mesma ideia. A resposta é prática: o desconto racional é o matematicamente coerente, porque trata o valor atual como um capital que rende juros até virar o valor nominal. O comercial é o adotado pelo mercado bancário, porque é mais simples de calcular e rende mais para quem concede o crédito. As bancas cobram os dois justamente porque a diferença entre eles é conceitual, não apenas aritmética.
Comercial e racional, lado a lado:
A distinção cabe em uma frase: muda a base de cálculo. No comercial, a taxa incide sobre o valor nominal; no racional, sobre o valor atual. Como o valor atual é menor que o nominal, o desconto racional sai menor.
| Característica | Desconto comercial | Desconto racional |
|---|---|---|
| Outros nomes | Por fora, bancário | Por dentro, real |
| Base de cálculo | Valor nominal | Valor atual |
| Fórmula | Dc = N × i × n | Dr = N × i × n ÷ (1 + i × n) |
| Valor do desconto | Maior | Menor |
| Quem usa na prática | Bancos, na antecipação | Referência matemática |
Desconto comercial, o por fora:
Aplica a taxa diretamente sobre o valor de face, do mesmo jeito que o juro simples. Se um título de R$ 10.000,00 é antecipado por dois meses a 3% ao mês, a taxa acumulada do período é 6% e o desconto é 6% de R$ 10.000,00, ou seja, R$ 600,00. O valor atual fica em R$ 9.400,00.
A consequência escondida nesse cálculo é que a taxa efetiva da operação é maior que a taxa anunciada. Quem paga R$ 600,00 para receber R$ 9.400,00 pagou 6,38% sobre o dinheiro que efetivamente entrou no caixa, não 6%. A diferença cresce com o prazo, e esse é o ponto que questões mais difíceis exploram.
Desconto racional, o por dentro:
Aqui a taxa incide sobre o valor atual. Na prática você primeiro descobre quanto vale hoje o título, dividindo o valor nominal por 1 mais a taxa do período, e o desconto é a diferença. No mesmo título de R$ 10.000,00 a 3% ao mês por dois meses, o valor atual racional é R$ 10.000,00 divididos por 1,06, que dá R$ 9.433,96, e o desconto é R$ 566,04.
Repare que esse é o mesmo raciocínio do valor presente usado em matemática financeira inteira, e também o que sustenta a comparação entre Tabela Price e SAC. Quem entende desconto racional entende valor presente, e a recíproca é verdadeira.
As fórmulas e o que cada letra significa:
| Símbolo | Significado | Cuidado na prova |
|---|---|---|
| N | Valor nominal, o valor de face no vencimento | Não confundir com o valor recebido |
| i | Taxa de desconto do período | Usar em forma decimal, 2,5% vira 0,025 |
| n | Prazo de antecipação | Mesma unidade da taxa, meses com meses |
| Dc | Desconto comercial | Dc = N × i × n |
| Dr | Desconto racional | Dr = N × i × n ÷ (1 + i × n) |
| A | Valor atual, o que se recebe hoje | A = N − D, com o D correspondente |
Há duas relações que valem guardar porque economizam tempo. A primeira: o valor atual racional é sempre N dividido por (1 + i × n), o que permite achar o desconto sem calcular nada antes. A segunda: Dc = Dr × (1 + i × n), ou seja, o desconto comercial é o racional multiplicado pelo fator do período. No exemplo de 2,5% ao mês por quatro meses, o fator é 1,10 e a razão entre os dois descontos é exatamente 1,10.
Essa segunda relação é um macete honesto: se a questão der um dos descontos e pedir o outro, você resolve com uma multiplicação. O que não funciona é o atalho de "tirar 10% do desconto comercial para achar o racional", que circula em resumo de internet e só acerta por acidente quando o fator é próximo de 1,10.
Para converter a taxa quando o enunciado dá taxa anual e prazo em dias, vale revisar taxa nominal e taxa efetiva, porque desconto simples usa proporcionalidade direta e um erro de conversão derruba a questão toda. A Calculadora do Cidadão, do Banco Central do Brasil, serve para conferir conversões de taxa durante o estudo.
Como as bancas cobram desconto simples?
O item mais comum entrega valor nominal, taxa e prazo e pede um dos descontos ou o valor atual. É conta direta, resolve em menos de dois minutos, e a armadilha mora nas alternativas: a banca coloca o desconto comercial entre as opções de uma questão que pediu o racional, e vice versa. Ler qual dos dois o enunciado quer vale mais que a conta em si.
O segundo formato pede a comparação: qual a diferença entre os dois descontos, ou quanto a empresa economizaria em uma modalidade. Exige calcular os dois e subtrair. O terceiro, mais difícil, inverte a pergunta e dá o desconto para achar a taxa ou o prazo, o que transforma o item em uma equação do primeiro grau com a incógnita no denominador.
Esse assunto concentra em cargos de carreira bancária, fiscal e de controle. Bancas como a Cesgranrio, muito presente em concursos de bancos públicos, e a FGV costumam cobrar a versão comparativa. Em provas de certo ou errado, como no modelo do Cebraspe, aparece muito a afirmação trocada, dizendo que o desconto racional é maior que o comercial, que está errada sempre.
Exercício resolvido:
O primeiro item fixa a fórmula. O segundo está no formato de prova, com comparação entre as duas modalidades.
Exercício 1, conta direta:
Um título de valor nominal R$ 10.000,00 será descontado dois meses antes do vencimento, à taxa de desconto comercial de 3% ao mês. Calcule o desconto e o valor atual.
- Converta a taxa para decimal: 3% ao mês equivale a 0,03.
- Calcule a taxa acumulada do período: i × n = 0,03 × 2 = 0,06, ou 6%.
- Aplique a fórmula do desconto comercial: Dc = 10.000 × 0,06 = R$ 600,00.
- Encontre o valor atual: A = 10.000 − 600 = R$ 9.400,00.
Resposta: desconto de R$ 600,00 e valor atual de R$ 9.400,00. Se a questão tivesse pedido o desconto racional, a resposta seria R$ 566,04, porque 10.000 × 0,06 dividido por 1,06 dá 566,037736, que arredonda para 566,04.
Exercício 2, nível de prova (questão adaptada ao estilo das bancas):
Uma duplicata de R$ 24.000,00 foi descontada em um banco quatro meses antes do vencimento, à taxa de 2,5% ao mês. Determine o desconto comercial, o desconto racional e a diferença entre eles.
- Converta a taxa: 2,5% ao mês equivale a 0,025.
- Calcule a taxa acumulada do período: i × n = 0,025 × 4 = 0,10, ou 10%.
- Desconto comercial: Dc = 24.000 × 0,10 = R$ 2.400,00, o que deixa valor atual de R$ 21.600,00.
- Monte o fator do período para o racional: 1 + i × n = 1 + 0,10 = 1,10.
- Desconto racional: Dr = 24.000 × 0,10 ÷ 1,10 = 2.400 ÷ 1,10 = R$ 2.181,82, valor exato de 24.000 sobre 11.
- Valor atual racional: A = 24.000 ÷ 1,10 = R$ 21.818,18.
- Diferença entre os descontos: 2.400,00 − 2.181,82 = R$ 218,18.
- Confira pela relação de atalho: Dr × 1,10 = 2.181,82 × 1,10, que devolve aproximadamente R$ 2.400,00, confirmando as duas contas.
Resposta: comercial de R$ 2.400,00, racional de R$ 2.181,82 e diferença de R$ 218,18. Os valores em reais estão arredondados na segunda casa, porque o racional exato é uma fração não decimal, e declarar esse arredondamento é o procedimento correto em prova discursiva.
O detalhe que vira questão difícil:
Volte ao desconto comercial do exercício 2. A empresa pagou R$ 2.400,00 para receber R$ 21.600,00. Dividindo um pelo outro, a taxa efetivamente paga sobre o dinheiro recebido foi de 11,1111% no período de quatro meses, e não os 10% anunciados. Esse é o mesmo fenômeno que faz descontos sucessivos não se somarem, e bancas de nível superior cobram essa leitura em item conceitual.
Erros mais comuns em desconto simples:
- Resolver o racional pela fórmula do comercial, esquecendo de dividir pelo fator (1 + i × n).
- Responder o desconto quando o enunciado pediu o valor atual, ou o contrário.
- Deixar a taxa em porcentagem na fórmula, usando 2,5 em vez de 0,025.
- Misturar unidades, com taxa mensal e prazo em dias sem converter.
- Afirmar que o desconto racional é maior que o comercial, inversão que aparece muito em certo ou errado.
- Calcular a taxa efetiva dividindo o desconto pelo valor nominal em vez do valor atual.
Os dois primeiros erros explicam a maior parte das perdas nesse tema, e nenhum deles é de conta: são de leitura. Sublinhar no enunciado o que está sendo pedido antes de escrever a primeira linha resolve quase tudo. Para treinar o reconhecimento do formato, vale filtrar por assunto em um banco de questões e resolver vinte itens seguidos do mesmo tipo.
Resumo comparativo para a véspera:
| Dado | Exemplo 1 | Exemplo 2 |
|---|---|---|
| Valor nominal | R$ 10.000,00 | R$ 24.000,00 |
| Taxa e prazo | 3% ao mês, 2 meses | 2,5% ao mês, 4 meses |
| Taxa do período | 6% | 10% |
| Desconto comercial | R$ 600,00 | R$ 2.400,00 |
| Valor atual comercial | R$ 9.400,00 | R$ 21.600,00 |
| Desconto racional | R$ 566,04 | R$ 2.181,82 |
| Valor atual racional | R$ 9.433,96 | R$ 21.818,18 |
| Diferença entre descontos | R$ 33,96 | R$ 218,18 |
| Taxa efetiva do comercial | 6,38% no período | 11,11% no período |
Todos os valores da tabela foram calculados com as fórmulas apresentadas e arredondados na segunda casa decimal. Se você reproduzir as contas e encontrar diferença de centavos, é arredondamento intermediário: faça a divisão por último e o resultado fecha.
O caminho de estudo que funciona para esse bloco começa em razão e proporção e operações com frações, segue para desconto simples e termina em sistemas de amortização. Quem está montando a rotina pode usar o cronograma de estudos para encaixar matemática financeira em blocos curtos e frequentes, que é o formato que mais retém fórmula. Antes da prova, um simulado cronometrado mostra se o reconhecimento do tipo de desconto já está automático.
Se a sua prova é de nível médio, o guia de matemática para concurso de nível médio indica o peso de cada assunto. Para cargos que cobram dados e indicadores, siga depois para estatística descritiva, e para quem precisa firmar a base de cálculo, potenciação e radiciação e raciocínio lógico do zero completam o conjunto.
Perguntas frequentes:
Qual a diferença entre desconto comercial e racional?
A base de cálculo. O desconto comercial aplica a taxa sobre o valor nominal do título, e o racional aplica sobre o valor atual, que é o valor efetivamente recebido. Como o valor atual é menor, o desconto racional também é menor, e a razão entre os dois é sempre o fator (1 + i × n).
Qual desconto é maior, o comercial ou o racional?
O comercial, sem exceção, desde que taxa e prazo sejam os mesmos nos dois cálculos. Ele incide sobre uma base maior, o valor nominal, então produz um abatimento maior e um valor atual menor. Qualquer afirmação em sentido contrário em item de certo ou errado está incorreta.
Como calcular o valor atual de um título?
No desconto comercial, subtraia o desconto do valor nominal, com A = N − N × i × n. No desconto racional, divida o valor nominal pelo fator do período, com A = N ÷ (1 + i × n). O segundo caminho é mais rápido porque dispensa calcular o desconto antes.
Por que o desconto comercial é chamado de bancário?
Porque é a modalidade que os bancos adotam na antecipação de recebíveis, como no desconto de duplicatas. O cálculo é mais simples e o resultado é mais favorável a quem concede o crédito, já que a taxa efetivamente paga sobre o dinheiro recebido fica acima da taxa anunciada.
Desconto comercial cai em concurso de nível médio?
Cai, principalmente em concursos de carreira bancária e em cargos administrativos cujo edital lista matemática financeira. O formato mais frequente nesse nível é a conta direta, com valor nominal, taxa e prazo dados. A versão comparativa entre as duas modalidades concentra em provas de nível superior.
Firme a matemática financeira e ganhe questões inteiras:
Desconto simples é um dos assuntos de melhor custo benefício em matemática financeira, porque são duas fórmulas curtas que resolvem uma família grande de questões. No Portal Concursos você estuda com aulas ao vivo em que cada fórmula é aplicada em questão real, banco de questões separado por banca e por assunto, simulados com correção comentada e suporte individualizado para destravar a dúvida na hora. Conheça o curso e confira o conteúdo para treinar desconto comercial e racional no formato da prova que você vai prestar.


