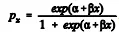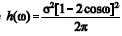Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Estatística

18.688 questões encontradas

  1. Questão 61

    ID 3558632

    Disciplina: Estatística

    Assunto: Propriedades da Esperança Matemática

    Ano: 2005 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar


    Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.


    Considere uma carteira com 1.000 apólices em que cada apólice possui probabilidade anual de sinistro igual a 0,01. Nesse caso, espera-se que ocorram 10 sinistros ao longo do ano, com variância de 9,90 e coeficiente de variação de 89%.
    Alternativas da questão 3558632
  2. Questão 62

    ID 3558630

    Disciplina: Estatística

    Assunto: Propriedades da Curva Normal

    Ano: 2005 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar


    Julgue os itens subseqüentes.


    A aproximação da distribuição do sinistro agregado utilizando-se a distribuição normal é recomendável por possuir coeficiente de assimetria igual a zero.

    Alternativas da questão 3558630
  3. Questão 63

    ID 3558627

    Disciplina: Estatística

    Assunto: Poisson

    Ano: 2005 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar


    Os modelos de risco coletivo são caracterizados pelo estudo agregado das variáveis aleatórias que representam a freqüência e a severidade dos sinistros ocorridos na carteira. Com base no modelo de risco coletivo, julgue os itens a seguir.


    O número de sinistros, no modelo coletivo, pode ser estimado por várias distribuições, entre elas a de Poisson e a binomial negativa. Uma das características da distribuição de Poisson é que a esperança da variável aleatória é maior que a sua variância.

    Alternativas da questão 3558627
  4. Questão 64

    ID 3558621

    Disciplina: Estatística

    Assunto: Propriedades da Esperança Matemática

    Ano: 2005 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar


    Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.


    No modelo de risco individual, a cada segurado, que é visto de forma individual, é associada uma probabilidade de ocorrência de sinistro em determinado período (mês, ano etc.) e o valor de cada sinistro é estimado de acordo com uma distribuição de probabilidade predeterminada. O montante esperado de sinistros do plano no período é igual à soma dos valores dos sinistros individuais.

    Alternativas da questão 3558621
  5. Questão 65

    ID 3558611

    Disciplina: Estatística

    Assunto: Processos de Poisson

    Ano: 2006 Banca: ESAF - Escola de Administração Fazendária Órgão: Superintendência de Seguros Privados


    59-Seja S (t) = X1 + X2 + ... + Xn(t), onde X é a variável aleatória de sinistros ocorridos em t, num processo de ruína em um período infinito, buscando garantir a solvência da Seguradora em qualquer tempo futuro e se Xi é independente e identicamente distribuído, com função de distribuição de probabilidade P (x) e se Xi é independente do processo [N(t), t ≤ 0] , onde N(t) tem distribuição Poisson (λ t). Então, temos que:
    Alternativas da questão 3558611
  6. Questão 66

    ID 3558610

    Disciplina: Estatística

    Assunto: Estatística Aplicada à Demografia

    Ano: 2007 Banca: FCC - Fundação Carlos Chagas Órgão: Ministério Público da União


    NÃO é uma hipótese biométrica:

    Alternativas da questão 3558610
  7. Questão 67

    ID 3558608

    Disciplina: Estatística

    Assunto: Estatística Aplicada à Demografia

    Ano: 2007 Banca: FCC - Fundação Carlos Chagas Órgão: Ministério Público da União


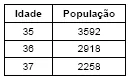
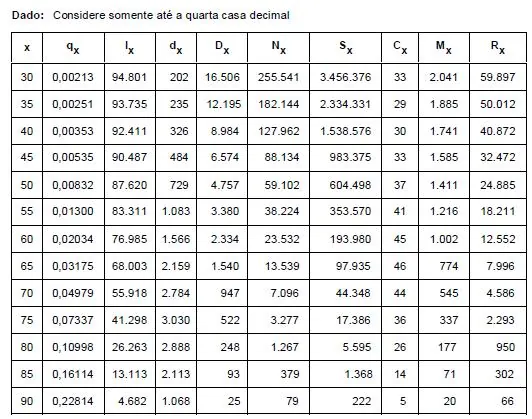
    Considerando a tabela de comutação abaixo, a probabilidade de alguém de 30 anos sobreviver até a idade de 50 anos é de

    Alternativas da questão 3558608
  8. Questão 68

    ID 3558596

    Disciplina: Estatística

    Assunto: Estatística Aplicada à Demografia

    Ano: 2007 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas de Minas Gerais


    Utilize os dados a seguir para responder às questões de números 73 a 80.

    Tábua de Mortalidade: "AT-2000M" Juros: 6 % a.a. (0,486755% a.m.)


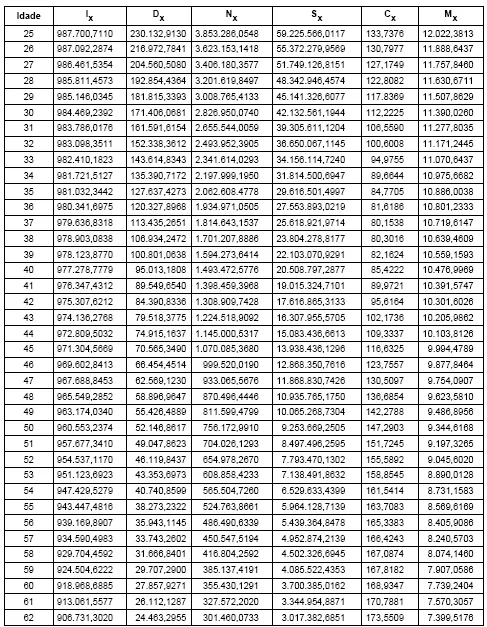
    Considere uma população com 8.768 pessoas e com a distribuição etária nos moldes da tabela a seguir:

    A popula

    ção provável daqui a 5 anos, sem considerar novas entradas, admitindo a mortalidade conforme a Tábua de Mortalidade "AT-2000M", será de
    Alternativas da questão 3558596
  9. Questão 69

    ID 3558578

    Disciplina: Estatística

    Assunto: Tempo Discreto

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


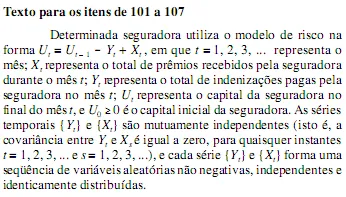
    Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt , em que Xt = 0,8Xt - 1 + at , {at } é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt } é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....


    Com base nas informações do texto, julgue os itens subseqüentes.

    Se existir um número positivo λ tal que o valor esperado de exp[-λ (Xt - Yt )] seja unitário, então a probabilidade de ruína será igual ou inferior a exp(!λU0).

    Alternativas da questão 3558578
  10. Questão 70

    ID 3558572

    Disciplina: Estatística

    Assunto: Funções de Autocovariância e Autocorrelação

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt , em que Xt = 0,8Xt - 1 + at , {at } é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt } é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....


    A auto-correlação parcial entre Ut - Ut-1 e Ut +12 - Ut+11 é igual a

    Alternativas da questão 3558572
  11. Questão 71

    ID 3558571

    Disciplina: Estatística

    Assunto: Análise de Regressão Logística

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Com base nessas informações, julgue os itens de 108 a 110.


    Do ponto de vista de modelos lineares generalizados, a função de ligação para o modelo apresentado é

    Alternativas da questão 3558571
  12. Questão 72

    ID 3558569

    Disciplina: Estatística

    Assunto: Regressão Não Linear

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


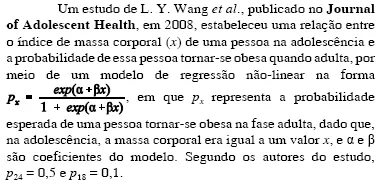
    Um estudo de L. Y. Wang et al., publicado no Journal of Adolescent Health, em 2008, estabeleceu uma relação entre o índice de massa corporal (x) de uma pessoa na adolescência e a probabilidade de essa pessoa tornar-se obesa quando adulta, por meio de um modelo de regressão não-linear na forma , em que px representa a probabilidade esperada de uma pessoa tornar-se obesa na fase adulta, dado que, na adolescência, a massa corporal era igual a um valor x, e α e β são coeficientes do modelo. Segundo os autores do estudo, p24 = 0,5 e p18 = 0,1.

    Com base nessas informações, julgue os itens de 108 a 110.


    Segundo esse estudo, a probabilidade de uma pessoa tornar-se obesa na fase adulta, quando sua massa corporal na adolescência for igual a x, será igual, em média, a

    Alternativas da questão 3558569
  13. Questão 73

    ID 3558566

    Disciplina: Estatística

    Assunto: Análise de Regressão Logística

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Um estudo de L. Y. Wang et al., publicado no Journal of Adolescent Health, em 2008, estabeleceu uma relação entre o índice de massa corporal (x) de uma pessoa na adolescência e a probabilidade de essa pessoa tornar-se obesa quando adulta, por meio de um modelo de regressão não-linear na forma , em que px representa a probabilidade esperada de uma pessoa tornar-se obesa na fase adulta, dado que, na adolescência, a massa corporal era igual a um valor x, e α e β são coeficientes do modelo. Segundo os autores do estudo, p24 = 0,5 e p18 = 0,1.
    Com base nessas informações, julgue os itens de 108 a 110.


    Do ponto de vista de modelos lineares generalizados, a função de ligação para o modelo apresentado é

    Alternativas da questão 3558566
  14. Questão 74

    ID 3558565

    Disciplina: Estatística

    Assunto: Propriedades da Variância

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


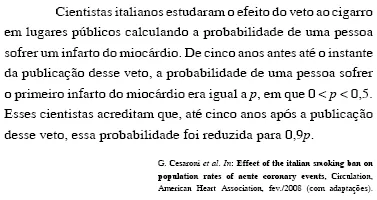
    Com relação ao texto, julgue os próximos itens, considerando que outras 900 pessoas tenham sido observadas em uma nova pesquisa, sendo Xa a quantidade de pessoas que sofreram o primeiro infarto do miocárdio no período de cinco anos antes da publicação do veto e Xb a quantidade de pessoas que sofreram o primeiro infarto do miocárdio no período até cinco anos após a publicação do veto.


    A variância da soma Xa + Xb é superior a 1 e é inferior a 450.

    Alternativas da questão 3558565
  15. Questão 75

    ID 3558564

    Disciplina: Estatística

    Assunto: Regressão Não Linear

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Um estudo de L. Y. Wang et al., publicado no Journal of Adolescent Health, em 2008, estabeleceu uma relação entre o índice de massa corporal (x) de uma pessoa na adolescência e a probabilidade de essa pessoa tornar-se obesa quando adulta, por meio de um modelo de regressão não-linear na forma , em que px representa a probabilidade esperada de uma pessoa tornar-se obesa na fase adulta, dado que, na adolescência, a massa corporal era igual a um valor x, e α e β são coeficientes do modelo. Segundo os autores do estudo, p24 = 0,5 e p18 = 0,1.
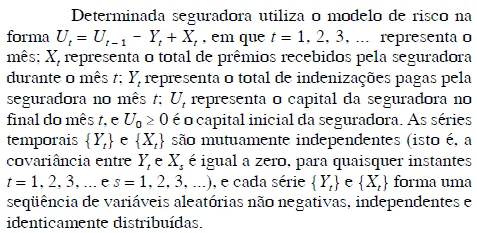
    Com base nessas informações, julgue os itens de 108 a 110.


    A estimação dos coeficientes pode ser feita via máxima verossimilhança, e a estatística de Hosmer-Lemeshow é útil para a verificação da qualidade do ajustamento. Uma avaliação da significância estatística das estimativas encontradas para os coeficientes α e β pode ser feita pelo teste de Wald ou pelo teste da razão de verossimilhança.

    Alternativas da questão 3558564
  16. Questão 76

    ID 3558562

    Disciplina: Estatística

    Assunto: Propriedades sobre Probabilidades

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Texto para os itens de 101 a 107

    Com base nas informações do texto, julgue os itens subseqüentes.


    Se existir um número positivo λ tal que o valor esperado de exp[-λ (Xt - Yt)] seja unitário, então a probabilidade de ruína será igual ou inferior a exp(-λU0).

    Alternativas da questão 3558562
  17. Questão 77

    ID 3558558

    Disciplina: Estatística

    Assunto: Tamanho da Amostra e Erro Máximo

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    A partir do texto acima, julgue os itens subseqüentes, considerando que, para avaliar a tese de que a probabilidade foi reduzida para 0,9p, será efetuada uma nova pesquisa com 900 pessoas selecionadas aleatoriamente entre aquelas que sofreram o primeiro infarto do miocárdio no período de cinco anos antes até cinco anos depois da publicação do veto.


    Considere que a probabilidade P(-1,96 < Z < 1,96), em que Z segue a distribuição normal padrão, seja igual a 0,95. Na nova pesquisa, com 95% de confiança, a margem de erro amostral para a estimação da probabilidade de uma pessoa sofrer o primeiro infarto do miocárdio a partir do instante da publicação do veto até cinco anos depois será inferior a 3,5 pontos percentuais.

    Alternativas da questão 3558558
  18. Questão 78

    ID 3558557

    Disciplina: Estatística

    Assunto: Funções de Autocovariância e Autocorrelação

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Texto para os itens de 101 a 107

    Com base nas informações do texto, julgue os itens subseqüentes.


    A função de densidade espectral das séries temporais de {Yt - Xt} é  , em que σ2 é uma constante positiva e

    Alternativas da questão 3558557
  19. Questão 79

    ID 3558555

    Disciplina: Estatística

    Assunto: Tempo Discreto

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt , em que Xt = 0,8Xt - 1 + at , {at } é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt } é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....


    O tempo de ru¨ªna é o primeiro instante em que o processo de risco atinge valores inferiores ao capital inicial, ou seja, = inf {t 1 tal que Ut -U0 < 0}.

    Alternativas da questão 3558555
  20. Questão 80

    ID 3558554

    Disciplina: Estatística

    Assunto: Estacionariedade

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional do Seguro Social


    Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt , em que Xt = 0,8Xt - 1 + at , {at } é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt } é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....


    A série temporal {Ut -U t-1} é um processo fracamente estacionário.

    Alternativas da questão 3558554
Pular para o conteúdo principal