Questão 21
ID 3558419Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Paraná
A ferramenta completa para a sua preparação em concursos
26.231 questões encontradas
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Paraná
Disciplina: Contabilidade Pública
Assunto: Benefícios Pós-emprego: Distinção entre Planos de Contribuição Definida e Planos de Benefício Definido
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2018 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Instituto de Gestão Previdenciária do Estado do Pará
A avaliação atuarial do Regime Próprio de Previdência Social (RPPS) de um ente federativo apresentava, em 31/12/20X1, as seguintes informações:
Recursos financeiros acumulados: R\$ 163.500,00;
Créditos a receber do ente federativo: R\$ 17.500,00; Superavit atuarial: R\$ 145.600,00.
Com base apenas nessas informações, assinale a alternativa correta.
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2021 Banca: FCC - Fundação Carlos Chagas Órgão: Manaus Previdência
No método de custeio de
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2022 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
Julgue os próximos itens relativos aos métodos de cálculos das provisões no contexto dos planos de previdência complementar fechada.
A apuração da provisão pelo método retrospectivo corresponde à diferença entre o valor presente dos compromissos futuros do fundo de previdência e o valor presente dos compromissos futuros dos participantes.
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário
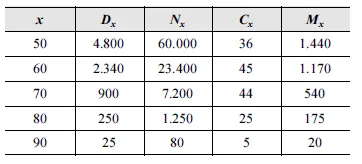
A tabela precedente mostra um trecho de uma tábua de comutações, em que x é a idade, Dx e Nx são funções de sobrevivência e Cx e Mx são funções de morte; a taxa de desconto atuarial é fixada.
A partir dessas informações, julgue os itens que se seguem, a respeito do cálculo de provisões de um fundo de previdência.
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário
A tabela precedente mostra um trecho de uma tábua de comutações, em que x é a idade, Dx e Nx são funções de sobrevivência e Cx e Mx são funções de morte; a taxa de desconto atuarial é fixada.
A partir dessas informações, julgue os itens que se seguem, a respeito do cálculo de provisões de um fundo de previdência.
Disciplina: Contabilidade Pública
Assunto: Mudanças nas Provisões
Ano: 2017 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Instituto de Previdência de Barueri
O risco de longevidade é decorrente da possibilidade de perda ou de mudança adversa nos valores das provisões resultantes de alterações no nível, na tendência ou volatilidade
Disciplina: Contabilidade Pública
Assunto: Benefícios Pós-emprego: Distinção entre Planos de Contribuição Definida e Planos de Benefício Definido
Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas de Minas Gerais
Carlos era participante de um plano de previdência de benefício definido que previa o pagamento de R\$ 5.000 mensais, durante 20 anos, a partir do início dos recebimentos. Ele decidiu migrar para outro plano de contribuição definida.
Nessa situação hipotética, será transferido para uma conta individual, em nome de Carlos, no novo plano, um valor igual
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas de Minas Gerais
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas de Minas Gerais
Disciplina: Contabilidade Pública
Assunto: Benefícios Pós-emprego: Distinção entre Planos de Contribuição Definida e Planos de Benefício Definido
Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas de Minas Gerais
Um plano de benefícios na modalidade de benefício definido foi estruturado com base em determinadas hipóteses atuariais, tendo sido a contribuição de cada participante determinada de acordo com essas hipóteses e com os benefícios contratados por todos os participantes. Após alguns anos, em um estudo de aderência de hipóteses, verificou-se que a idade de entrada dos novos participantes no plano era significativamente maior que aquela assumida pelas hipóteses iniciais do plano.
Nesse caso, a contribuição de cada participante deverá
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2022 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Contas do Estado do Tocantins
Em uma avaliação atuarial, o valor presente atuarial foi calculado e os seguintes números foram revelados, em milhões de R\$:
- Pensão a conceder por morte de ativo: 100;
- Aposentadoria por invalidez a conceder: 300;
- Pensão a conceder revertida de aposentadoria por invalidez a conceder: 200;
- Aposentadoria programada a conceder: 700;
- Pensão a conceder revertida de aposentadoria programada a conceder: 500;
- Pensão concedida: 17;
- Aposentadoria programada concedida: 13;
- Aposentadoria por invalidez concedida: 11;
- Contribuição de ativos: 61;
- Contribuição de aposentados e pensionistas: 29.
Se os benefícios de risco são financiados pelo regime de repartição de capitais de cobertura e os demais pelo regime de capitalização, pode-se afirmar que a Provisão Matemática, em milhões de R\$, terá o valor de:
Disciplina: Contabilidade Pública
Assunto: Benefícios Pós-emprego: Distinção entre Planos de Contribuição Definida e Planos de Benefício Definido
Ano: 2022 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo
A respeito da migração entre planos, julgue o item seguinte.
A migração de um plano de benefício definido para um plano de contribuição definida é vantajosa para o participante, pois elimina o risco de ele não ter reservas suficientes para receber o benefício mensal planejado a partir da data de sua aposentadoria até o fim de sua vida.
Disciplina: Contabilidade Pública
Assunto: Provisão Matemática Financeira (Caso de Provisão)
Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas de Minas Gerais