Questão 181
ID 3506563Disciplina: Contabilidade Pública
Assunto: Receitas Efetivas
Ano: 2003 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 21ª Região
Caracteriza receita efetiva:
A ferramenta completa para a sua preparação em concursos
26.231 questões encontradas
Disciplina: Contabilidade Pública
Assunto: Receitas Efetivas
Ano: 2003 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 21ª Região
Caracteriza receita efetiva:
Disciplina: Contabilidade Pública
Assunto: Controle do Material na Lei Nº 4.320/1964
Ano: 2003 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 21ª Região
A Lei nº 4.320/64 estabelece a aplicação do preço médio ponderado das compras aos
Disciplina: Contabilidade Pública
Assunto: Mutações Ativas
Ano: 2003 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 21ª Região
Caracteriza uma despesa orçamentária como de mutações o registro de sua ocorrência a débito de
Disciplina: Contabilidade Pública
Assunto: Enfoque Orçamentário
Ano: 2004 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 22ª Região
Ao reconhecer a despesa pública pela incorrência e a receita pela arrecadação, elege-se, na administração pública, o regime orçamentário público
Disciplina: Contabilidade Pública
Assunto: Superávit do Orçamento Corrente (SOC)
Ano: 2006 Banca: FCC - Fundação Carlos Chagas Órgão: Prefeitura Municipal de Jaboatão dos Guararapes
Disciplina: Contabilidade Pública
Assunto: Elaboração do Balanço Orçamentário
Ano: 2005 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas do Estado do Maranhão
Segundo a Lei no 4.320, de 1964, a Contabilidade Pública deverá necessariamente produzir
Disciplina: Contabilidade Pública
Assunto: Ativo Financeiro e Permanente (Não Financeiro)
Ano: 2008 Banca: FCC - Fundação Carlos Chagas Órgão: Ministério Público do Estado do Rio Grande do Sul
Atenção: Para responder às questões de números 12 a 15 considere os saldos apresentados na tabela e indique o valor solicitado, em R\$.
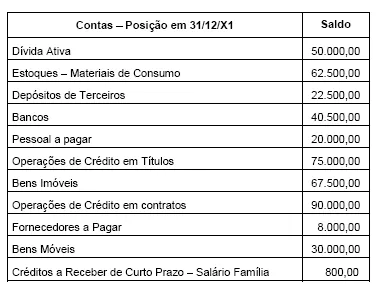
O valor do Ativo Permanente, em R\$, é
Disciplina: Contabilidade Pública
Assunto: Autoridade
Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas da União
Considerando os conceitos e os procedimentos aplicáveis ao setor público, e com suporte na legislação de regência, julgue os itens a seguir.
No caso de atos de gestão realizados sem a devida fundamentação legal, a prerrogativa dos dirigentes dos órgãos e das unidades do Sistema de Contabilidade Federal é não efetuar os respectivos registros e comunicar o fato aos órgãos de controle interno e externo.
Disciplina: Contabilidade Pública
Assunto: Depósito e Cauções
Ano: 2008 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Secretaria de Estado do Desenvolvimento Econômico Sustentável
Em relação a pagamentos de compromissos financeiros, os depósitos são exigidos geralmente para garantias diversas; quando cessam os motivos pelos quais foram exigidos, promove-se a sua devolução através da despesa:
Disciplina: Contabilidade Pública
Assunto: Avaliação e Mensuração dos Créditos e Obrigações
Ano: 2010 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Advocacia-Geral da União
Disciplina: Contabilidade Pública
Assunto: Classificação da Receita Quanto à Periodicidade
Ano: 2010 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas do Estado do Amapá
Conforme classificação doutrinária, quanto à periodicidade, as receitas públicas se classificam em
Disciplina: Contabilidade Pública
Assunto: Depósito e Cauções
Ano: 2010 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Advocacia-Geral da União
Com relação a despesas e receitas públicas, julgue os itens de 60 a 65.
A caução exigida e arrecadada de um licitante corresponde a ingresso de valores aos cofres públicos e, portanto, é receita pública.
Disciplina: Contabilidade Pública
Assunto: Conforme a Lei Nº 4.320/1964
Ano: 2015 Banca: ESAF - Escola de Administração Fazendária Órgão: Ministério da Fazenda
Para a elaboração do balanço patrimonial no modelo da Lei n. 4.320, de 1964, dispõe-se dos seguintes dados (em R\$ 1.000,00):
Passivo financeiro: 4.500
Ativo permanente: 3.900
Superávit financeiro: 1.700
Passivo real descoberto: 800
Passivo compensado: 6.300
Com base nos dados acima, conclui-se que
Disciplina: Contabilidade Pública
Assunto: Classificação da Receita Quanto aos Efeitos sobre o Patrimônio Líquido
Ano: 2014 Banca: UNIVASF - Universidade Federal do Vale do São Francisco Órgão: Universidade Federal do Vale do São Francisco
Sobre a Receita Orçamentária é CORRETO afirmar que
Disciplina: Contabilidade Pública
Assunto: Despesas Extraorçamentárias
Ano: 2015 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Rio Grande do Norte
Considerando as regras e os princípios relacionados à receita pública, à despesa pública e à execução orçamentária no Brasil, julgue os seguintes itens.
São despesas extraorçamentárias os desembolsos realizados tanto para pagamento das operações de crédito por antecipação de receita quanto para satisfação das dívidas inscritas em restos a pagar.
Disciplina: Contabilidade Pública
Assunto: Estágio do Pagamento
Ano: 2015 Banca: FCC - Fundação Carlos Chagas Órgão: Secretaria da Fazenda do Estado do Piauí
O Governo do Estado do Piauí promoveu licitação para a aquisição de cestas básicas destinadas à população carente, tendo os fatos ocorridos da seguinte forma:
FATOS | DATA |
Publicação do edital de licitação | 10/01/14 |
Empenhamento do total da despesa | 10/03/14 |
Pagamento da primeira parcela (referente ao primeiro lote de cestas básicas) | 10/04/14 |
Entrega do primeiro lote de cestas básicas | 15/04/14 |
Entrega do segundo e último lote de cestas básicas | 15/05/14 |
Pagamento da segunda e última parcela (referente ao segundo lote de cestas básicas) | 10/06/14 |
Essa cronologia de fatos, permite inferir que
Disciplina: Contabilidade Pública
Assunto: Receitas Efetivas e Não Efetivas
Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Pirassununga
Para fins de análise da situação patrimonial do ente federativo, a receita orçamentária pode ser “efetiva” ou “não-efetiva”. Sabendo-se que a “não efetiva” não altera a situação líquida patrimonial, assinale a alternativa cuja receita se enquadra nesse conceito.
Disciplina: Contabilidade Pública
Assunto: Classificação da Receita Quanto aos Efeitos sobre o Patrimônio Líquido
Ano: 2016 Banca: Crescer Consultorias Órgão: Conselho Regional de Psicologia da 21ª Região
Na matéria orçamentária receita são todos os ingressos disponíveis para cobertura de despesas públicas. Sobre a classificação orçamentária da receita pública e seu impacto no patrimônio das entidades governamentais, julgue os itens abaixo:
I – A operação de crédito, que é um exemplo de receita orçamentária não efetiva, constitui fato contábil permutativo, não afetando a situação patrimonial liquida da entidade quando do reconhecimento contábil do crédito.
II – Com o novo detalhamento, as despesas e receitas intra-orçamentárias poderão ser identificadas de modo que se anulem os efeitos das duplas contagens decorrentes de sua inclusão no orçamento.
III – A dívida ativa, por ser uma fonte potencial de fluxos de caixa com impacto positivo gerado pela recuperação de valores, espelha créditos a receber, portanto deve ser contabilmente reconhecida no ativo.
IV – Conforme os efeitos produzidos, ou não, no patrimônio líquido a receita orçamentária pode ser classificada como efetiva ou não efetiva.
Com base nas informações acima, está correto afirmar que:
Disciplina: Contabilidade Pública
Assunto: Conforme a Lei Nº 4.320/1964
Ano: 2016 Banca: CETREDE - Centro de Treinamento e Desenvolvimento Órgão: Prefeitura Municipal de Caucaia
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de
Disciplina: Contabilidade Pública
Assunto: Conforme a Lei Nº 4.320/1964
Ano: 2016 Banca: CONSESP Concursos Órgão: Prefeitura Municipal de Itaí
“De acordo com a Lei 4.320/64, em sua estrutura, deve evidenciar as receitas e as despesas orçamentárias por categoria econômica, confrontar o orçamento inicial e as suas alterações com a execução, demonstrar o resultado orçamentário.”
O texto acima se refere a qual demonstração contábil aplicada ao setor público?