Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Administração Financeira e Orçamentária (Afo)

29.778 questões encontradas

  1. Questão 101

    ID 3543026

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Processo de Licitação e Contratação

    Ano: 2024 Banca: FUVEST - Fundação Universitária para o Vestibular da USP Órgão: Universidade de São Paulo


    A organização de uma exposição deve ser realizada em etapas para garantir a gestão eficiente dos recursos envolvidos. Na fase de pré-produção, é importante que o planejamento do projeto defina os serviços e aquisições necessários para a concepção da exposição. Considerando esta etapa, assinale a alternativa que contemple corretamente exemplos de ações referentes a esta fase.

    Alternativas da questão 3543026
  2. Questão 102

    ID 3532728

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Classificação por Fontes/Destinação de Recursos

    Ano: 2012 Banca: SOLER - Instituição Soler de Ensino Órgão: Prefeitura Municipal de Barueri


    Os recursos financeiros procedem geralmente das seguintes fontes:

    Alternativas da questão 3532728
  3. Questão 103

    ID 3532451

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Vedações

    Ano: 2019 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Chuí


    A Lei Orçamentária Anual, prevista na Lei Orgânica do Município de Chuí, não poderá conter dispositivo estranho à previsão da receita e à fixação de despesa, não se incluindo, nesta proibição, a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação

    Alternativas da questão 3532451
  4. Questão 104

    ID 3529580

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Considerações Gerais dos Princípios Orçamentários

    Ano: 2021 Banca: UFES - Universidade Federal do Espírito Santo Órgão: Universidade Federal do Espírito Santo


    Relacione os princípios orçamentários e as premissas orçamentárias, apresentados na coluna I, às características, apresentadas na coluna II.

    Coluna I

    1. Princípios orçamentários que levam em conta a necessidade estrutural e servem de checklist para o adequado desenvolvimento do orçamento.

    2. Premissas orçamentárias que fornecem a orientação básica para dar início ao processo de elaboração dos orçamentos nas organizações, e que, por sua vez, deverão estar em conformidade com cada um dos cenários eleitos pela área encarregada de trabalhar o orçamento.

    Coluna II

    ( ) O orçamento requer uma Análise de Cenários como uma ferramenta de gestão, permitindo que estratégias sejam estabelecidas considerando-se um contexto futuro.

    ( ) O orçamento deve considerar o ambiente geral dos negócios, bem como as mudanças e tendências que podem influenciar as vendas e os custos, e utilizar dados históricos para projeções futuras.

    ( ) A elaboração do orçamento demanda um pré-planejamento, ou seja, um exercício que permite antever as principais tendências esperadas pela alta administração.

    ( ) O orçamento requer a estruturação dos critérios considerados, tais como moeda de decisão utilizada, período de planejamento etc.

    ( ) O orçamento requer a existência de um plano consistente para a análise constante dos resultados reais em comparação com os resultados planejados (orçados).

    A sequência que preenche CORRETAMENTE a coluna II, de cima para baixo, é
    Alternativas da questão 3529580
  5. Questão 105

    ID 3529399

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Conteúdo da Proposta Orçamentária

    Ano: 2021 Banca: UFES - Universidade Federal do Espírito Santo Órgão: Universidade Federal do Espírito Santo


    No processo de elaboração de um orçamento, é necessário seguir um conjunto de premissas (pré-planejamento, orçamentárias, de estruturação etc.) a fim de que o resultado do trabalho seja o mais assertivo possível. As premissas orçamentárias operacionais referem-se às atividades de elaboração do orçamento propriamente ditas. NÃO é uma premissa orçamentária operacional:

    Alternativas da questão 3529399
  6. Questão 106

    ID 3529268

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Conteúdo da Proposta Orçamentária

    Ano: 2022 Banca: SELECON - Instituto Nacional de Seleções e Concursos Órgão: Amazônia Azul Tecnologias de Defesa S.A.


    A Empresa Paris S/A está estruturando seu modelo de gestão e demandou do analista a elaboração do orçamento da empresa. Esse documento corresponde, no processo de gestão econômica, à etapa de:

    Alternativas da questão 3529268
  7. Questão 107

    ID 3522129

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Limites da Dívida Pública e das Operações de Crédito

    Ano: 2012 Banca: FDC - Fundação Dom Cintra Órgão: Prefeitura Municipal de Belo Horizonte


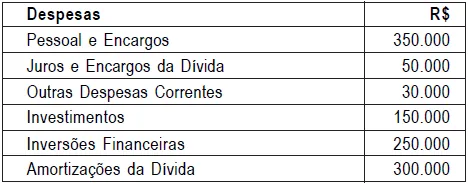
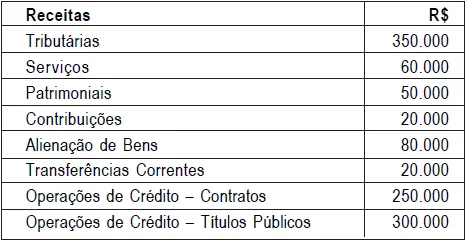
    A Lei Orçamentária do exercício de 2012 de um determinado município foi aprovada com a seguinte composição:

    Com base na legislação vigente, o município poderia ter previsto realizar operações de crédito para serem aplicadas no custeio de despesas até o seguinte montante:

    Alternativas da questão 3522129
  8. Questão 108

    ID 3521486

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Considerações Iniciais de AFO

    Ano: 2018 Banca: FUNDEP Gestão de Concursos Órgão: Empresa de Assistência Técnica e Extensão Rural de MG


    Analise o orçamento da Empresa 33, representado na tabela abaixo.

    Orçamento da Empresa 33

    -

    MAR

    ABR

    MAi

    JUN

    JUL

    AGO

    Total recebimentos

    R\$ 1.500,00

    R\$ 2.000,00

    R\$ 1.800,00

    R\$ 1.700,00

    R\$ 1.750,00

    R\$ 1.600,00

    Despesas

    R\$ 345,00

    R\$ 345,00

    R\$ 345,00

    R\$ 345,00

    R\$ 345,00

    R\$ 345,00

    Investimentos

    R\$ 120,00

    R\$ 340,00

    R\$ 250,00

    R\$ 300,00

    R\$ 210,00

    R\$ 110,00

    CMV

    R\$ 780,00

    R\$ 780,00

    R\$ 770,00

    R\$ 770,00

    R\$ 750,00

    R\$ 740,00

    Desembolsos

    R\$ 110,00

    R\$ 290,00

    R\$ 80,00

    R\$ 45,00

    R\$ 124,00

    R\$ 145,00

    Total Saídas

    R\$ 1.355,00

    R\$ 1.755,00

    R\$ 1.445,00

    R\$ 1.460,00

    R\$ 1.429,00

    R\$ 1.340,00

    Diferença

    R\$ 145,00

    R\$ 245,00

    R\$ 355,00

    R\$ 240,00

    R\$ 321,00

    R\$ 260,00

    Fonte: Elaborado pelo banca (2018).

    A esse respeito, é correto afirmar que a Empresa 33

    Alternativas da questão 3521486
  9. Questão 109

    ID 3520702

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Restos a Pagar Processados

    Ano: 2023 Banca: UFRJ - Universidade Federal do Rio de Janeiro Órgão: Universidade Federal do Rio de Janeiro


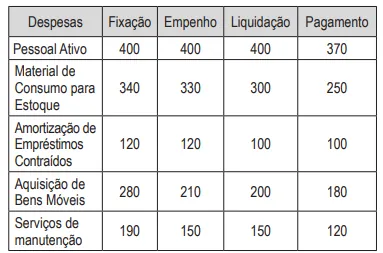
    Considere para o cálculo do saldo final solicitado, os valores dos estágios ou fases das despesas listadas abaixo quanto à execução orçamentária de 2022, marque nas alternativas abaixo, qual o valor a ser inscrito em Restos a Pagar Processados oriundos de variações patrimoniais qualitativas ou mutações que constarão do Balanço Financeiro no final do ano de 2022:

    Alternativas da questão 3520702
  10. Questão 110

    ID 3520700

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Conteúdo da Proposta Orçamentária

    Ano: 2023 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Câmara Municipal de Lavras


    O __________ começa com a elaboração de planos financeiros de longo prazo, ou estratégicos.

    Escolha a alternativa que apresenta o termo que completa a assertiva tornando-a VERDADEIRA.

    Alternativas da questão 3520700
  11. Questão 111

    ID 3520525

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Prestação de Contas em Suprimento de Fundos

    Ano: 2024 Banca: POLICON - Tecnologia e Gestão Órgão: Prefeitura Municipal de Canarana


    Em relação a Suprimento de Fundos, foram concedidos aos servidores no período de agosto a dezembro de 2023 conforme abaixo:

    Servidores

    Objeto

    Valor Concedido

    Data da Concessão

    Data Prestação de

    Contas

    A

    Confecção de Chaves

    R\$ 500,00

    30/08/2023

    30/11/2023

    B

    Aquisição de combustíveis

    R\$ 550,00

    28/09/2023

    22/12/2023

    C

    Reparos de veículos

    R\$ 800,00

    10/10/2023

    09/01/2024

    Sabendo-se que:

    Servidores

    Ocorrências

    A

    Este efetuou uma restituição no valor de R\$ 150,00

    B

    Aplicou totalmente o recurso do suprimento recebido

    C

    Efetuou uma restituição no valor de R\$ 200,00,porém em 2024.

    Efetuando a contabilização do Suprimento de Fundos em 2023 verifica-se que:

    Alternativas da questão 3520525
  12. Questão 112

    ID 3520432

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Inscrição e Cancelamento de Restos a Pagar

    Ano: 2024 Banca: Instituto AOCP Órgão: Universidade Federal do Triângulo Mineiro


    O ordenador de despesa da UFTM autorizou a contratação de empresa para prestação de serviços de vigilância nas dependências da Universidade, cujo valor mensal fixado em contrato foi de R\$ 100.000. A vigência contratual foi de 01/06/2022 a 31/05/2023. Ao término do exercício de 2022, houve inscrição de restos a pagar no valor de R\$ 100.000.

    Considerando as informações apresentadas, o valor da despesa paga em 2022 foi de

    Alternativas da questão 3520432
  13. Questão 113

    ID 3520420

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Do Relatório de Gestão Fiscal - RGF

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Prefeitura Municipal de Macaé


    Com relação ao conteúdo do Relatório de Gestão Fiscal, de acordo com o Manual de Demonstrativos Fiscais, assinale (V) para a afirmativa verdadeira e (F) para a falsa.

    ( ) O Relatório de Gestão Fiscal conterá demonstrativos comparativos com os limites de que trata a Lei de Responsabilidade Fiscal dos seguintes montantes: despesa total com pessoal, evidenciando as despesas com ativos, inativos e pensionistas, dívida consolidada líquida, concessão de garantias e contragarantias e operações de crédito.

    ( ) No último quadrimestre, o Relatório de Gestão Fiscal deverá conter o demonstrativo do montante da Disponibilidade de Caixa e dos Restos a Pagar referente às despesas liquidadas, às empenhadas e não liquidadas, às inscritas até o limite do saldo da disponibilidade de caixa e às não inscritas por falta de disponibilidade de caixa, cujos empenhos foram cancelados.

    ( ) Em todos os demonstrativos do Relatório de Gestão Fiscal, as receitas e despesas intraorçamentárias deverão ser computadas separadamente, sendo necessária a segregação em linhas específicas.

    As afirmativas são, respectivamente,

    Alternativas da questão 3520420
  14. Questão 114

    ID 3520375

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Por Dotação (Valor do Montante Alocado)

    Ano: 2025 Banca: FAU UNICENTRO - Fundação de Apoio ao Desenvolvimento Unicentro Órgão: Prefeitura Municipal de Três Barras


    Considere os dados relativos a uma dotação orçamentária:

    - Valor aprovado na Lei do Orçamento para a dotação: R\$ 2.400.000,00.

    - Valor empenhado: R\$ 2.350.000,00.

    - Valor liquidado: R\$ 1.950.000,00.

    - Valor de empenho cancelado: R\$ 150.000,00.

    - Valor pago: R\$ 1.700.000,00.

    - Abertura de crédito adicional: R\$ 200.000,00.

    Com base nos dados acima, é possível afirmar que o saldo da dotação, após todos os registros, era de:

    Alternativas da questão 3520375
  15. Questão 115

    ID 3520338

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Limites de Despesas com Pessoal

    Ano: 2025 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Universidade Federal do Rio Grande do Sul


    Em 31/12/2021, o Município Y apurou uma Receita Corrente Líquida de R\$ 500.000.000,00, bem como uma despesa com pessoal do Poder Executivo Municipal que atingiu R\$ 280.000.000,00. Considerando as disposições do artigo 20, inciso III, alínea “b” da LRF, o limite máximo de despesa com pessoal do Executivo Municipal é de:

    Alternativas da questão 3520338
  16. Questão 116

    ID 3520329

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Origens das Receitas de Capital

    Ano: 2025 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Xangri-lá


    Em 31/12/2024, o Município Zeta elaborou demonstrativo com os montantes referente às receitas orçamentárias, conforme informações consolidadas no quadro abaixo:

    Receita

    Saldo (em R\$)

    De Alienação de Bens

    800.000,00

    De Serviços

    550.000,00

    De Contribuições

    2.500.000,00

    Tributárias

    25.000.000,00

    Patrimoniais

    1.000.000,00

    De Amortização de Empréstimos Concedidos

    3.290.000,00

    Assinale a alternativa que apresenta o saldo total das Receitas de Capital.

    Alternativas da questão 3520329
  17. Questão 117

    ID 3520271

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Restos a Pagar Não Processados

    Ano: 2025 Banca: FAFIPA - Fundação de Apoio Órgão: Cica Ambiental


    A contabilidade de determinado ente brasileiro apresentou os saldos consolidados a seguir.

    Categoria

    Valor (R\$)

    Receitas Arrecadadas

    Despesas Empenhadas

    Despesas Liquidadas

    Despesas Pagas

    980.000,00

    1.020.000,00

    960.000,00

    910.000,00

    Com base apenas nas informações apresentadas, assinale a alternativa que indica CORRETAMENTE o valor dos restos a pagar não processados.

    Alternativas da questão 3520271
  18. Questão 118

    ID 3518577

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assunto: Orçamento na CF/88 (Art. 165 a 169)

    Ano: 2018 Banca: ADM TEC - Instituto de Administração e Tecnologia Órgão: Prefeitura Municipal de Serra Talhada


    Leia as afirmativas a seguir:

    I. É vedado o início de programas ou projetos não incluídos na lei orçamentária anual.

    II. A escritura pública deve conter, entre outras informações exigidas em lei, declaração de ter sido lida na presença das partes e demais comparecentes, ou de que todos a leram.

    Marque a alternativa CORRETA:

    Alternativas da questão 3518577
  19. Questão 119

    ID 3516929

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assuntos: Comissão Mista de Planos, Orçamentos Públicos e Fiscalização - CMO

    Ano: 2008 Banca: FGV - Fundação Getúlio Vargas Órgão: Senado Federal


    O projeto da Lei de Diretrizes Orçamentárias é examinado por comissão especial, denominada de Comissão Mista de Planos, Orçamentos Públicos e Fiscalização. Em relação à referida Comissão, avalie as afirmativas a seguir:

    I. Trata-se de comissão temporária composta de trinta Deputados e dez Senadores.

    II. É comissão permanente, com dez Senadores titulares e dez suplentes, bem como representação da Câmara dos Deputados.

    III. Cabe à Comissão eleger um Presidente e três Vice- Presidentes dentre os seus membros.

    IV. O Presidente da Comissão sempre será um representante do Senado Federal.

    V. O Relator do projeto de Lei de Diretrizes Orçamentárias e o Relator-Geral do projeto de Lei Orçamentária Anual pertencerão ao Senado Federal.

    Assinale:

    Alternativas da questão 3516929
  20. Questão 120

    ID 3516581

    Disciplina: Administração Financeira e Orçamentária (AFO)

    Assuntos: Participação dos Demais Poderes, MPs e DPs

    Ano: 2010 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público da União


    Acerca da autonomia, da estrutura e do funcionamento do MPU, julgue os itens a seguir.


    A proposta orçamentária é matéria que exige a demarcação de diretrizes. Para tanto, é necessária a compatibilização dos diferentes ramos do MPU, na forma da lei de diretrizes orçamentárias.

    Alternativas da questão 3516581
Pular para o conteúdo principal