Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Matemática Financeira

10.007 questões encontradas

  1. Questão 121

    ID 3522401

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar


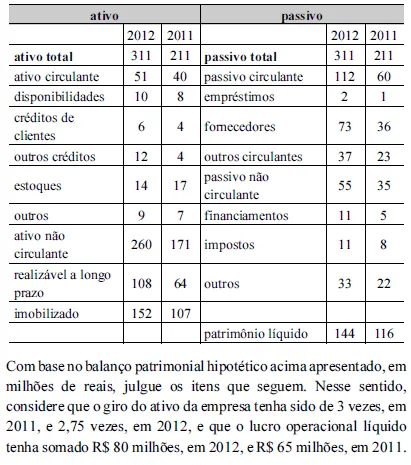
    O retorno sobre investimento de 2012 foi superior a 25%.

    Alternativas da questão 3522401
  2. Questão 122

    ID 3522397

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2013 Banca: IDECAN - Instituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional Órgão: Conselho Regional de Enfermagem do Maranhão


    Uma empresa comercial encerrou o exercício financeiro apresentando lucro líquido de R\$250.000,00 e, em seu Balanço, os seguintes dados:

    Ativo

    Passivo

    Circulante

    Circulante

    R\$ 40.000,00

    Disponibilidades

    R\$ 50.000,00

    Duplicatas a pagar

    Não Circulante

    Não Circulante

    Imobilizado

    R\$ 950.000,00

    Financiamentos

    R\$ 610.000,00

    Patrimônio Líquido

    Capital Social

    R\$ 100.000,00

    Reservas de Lucros

    R\$ 250.000,00

    TOTAL

    R\$ 1.000.000,00

    TOTAL

    R\$ 1.000.000,00

    Considerando os dados apresentados, a empresa demonstra Taxa de Retorno de Investimentos de

    Alternativas da questão 3522397
  3. Questão 123

    ID 3522396

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2013 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Polícia Civil do Estado do Rio de Janeiro


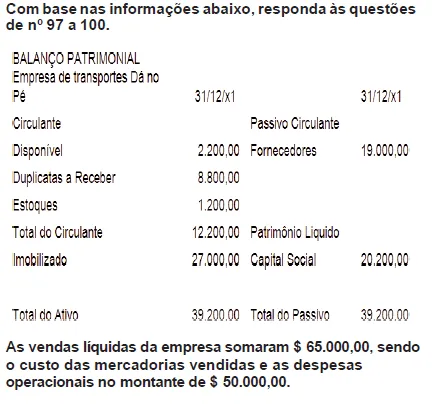
    Em relação à empresa Dá no Pé, pode-se afirmar que sua Rentabilidade do Ativo foi de:
    Alternativas da questão 3522396
  4. Questão 124

    ID 3522324

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2008 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Secretaria de Estado do Desenvolvimento Econômico Sustentável


    A taxa de retorno gerado pelos ativos é equivalente a:

    Alternativas da questão 3522324
  5. Questão 125

    ID 3522302

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Conselho Nacional de Justiça


    Em relação aos indicadores utilizados para análise econômico-financeira de uma empresa, julgue os itens seguintes.


    O retorno sobre o patrimônio líquido deve ser sempre comparado à taxa de retorno mínimo exigido pelo acionista. Por conseguinte, para tornar-se atraente, o investimento deve oferecer uma rentabilidade pelo menos igual ao custo de oportunidade.

    Alternativas da questão 3522302
  6. Questão 126

    ID 3522299

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Banco da Amazônia


    Em relação à administração financeira, julgue os próximos itens.


    A rentabilidade de um banco tem relação direta com as atividades de caixa, enquanto a lucratividade está relacionada com a geração e o direcionamento dos lucros.

    Alternativas da questão 3522299
  7. Questão 127

    ID 3522296

    Disciplina: Matemática Financeira

    Assunto: Valor Futuro ou Montante de Uma Renda Certa (F)

    Ano: 2013 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria do Tesouro Nacional


    Considerando os conceitos de valor do dinheiro no tempo, pode-se afirmar que:

    I. O valor futuro de uma anuidade vencida é sempre maior que o valor futuro de uma anuidade comum.

    II. Uma perpetuidade é uma anuidade com vida finita, que fornece fluxo de caixa durante toda a vida do empreendimento.

    III. A taxa interna de retorno de um projeto, quando inferior à taxa requerida pelo investidor, sempre indica que o investimento é atrativo.

    Alternativas da questão 3522296
  8. Questão 128

    ID 3522245

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Embasa - Empresa Baiana de Águas e Saneamento


    A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.


    O retorno sobre o ativo (ROA) representa o potencial de geração de lucros da empresa, isto é, o quanto a empresa obteve de faturamento líquido em relação aos investimentos totais.

    Alternativas da questão 3522245
  9. Questão 129

    ID 3522222

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2010 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas dos Municípios do Ceará


    Instruções: Para responder às questões de números 90 a 94 considere as demonstrações a seguir.

    Balanço Patrimonial em X0 e X1

    Ativo

    X1

    X0

    Passivo + Patrimônio Líquido

    X1

    X0

    Circulante

    39.000

    26.000

    Passivo Circulante

    20.500

    14.000

    Caixa

    5.000

    3.000

    Fornecedores

    12.000

    9.200

    Equivalentes de Caixa

    9.000

    6.000

    Salários a Pagar

    1.200

    800

    Contas a Receber

    15.000

    10.000

    Tributos a Pagar

    2.300

    1.000

    Estoques

    10.000

    7.000

    Empréstimos

    5.000

    3.000

    Passivo Não Circulante

    7.000

    5.000

    Não Circulante

    40.500

    40.000

    Empréstimos

    7.000

    5.000

    Imobilizado

    35.000

    32.000

    Patrimônio Líquido

    52.000

    47.000

    Depreciação

    (4.500)

    (3.000)

    Capital

    43.000

    40.000

    Intangível

    6.000

    6.000

    Reservas de Capital

    5.000

    5.000

    Diferido

    4.000

    5.000

    Reservas de Lucros

    4.000

    2.000

    Ativo total

    79.500

    66.000

    Total Passivo + P.Líquido

    79.500

    66.000

    Demonstração do Resultado do Exercício (em R\$)

    X1

    X0

    Receita Operacional Bruta

    180.000

    130.000

    Vendas de Produtos

    180.000

    130.000

    Deduções da Receita Bruta

    38.000

    26.800

    Impostos Incidentes sobre Vendas

    36.000

    26.000

    Devoluções e Abatimentos

    2.000

    800

    Receita Operacional Líquida

    142.000

    103.200

    Custo dos Produtos Vendidos

    119.280

    88.546

    Lucro Bruto

    22.720

    14.654

    Despesas Operacionais

    19.863

    14.500

    Com Vendas

    6.013

    5.500

    Gerais e Administrativas

    5.500

    4.000

    Despesas Financeiras

    8.350

    5.000

    Lucro Operacional

    2.857

    154

    Resultado do Exercício antes do IR

    2.857

    154

    Imposto de Renda

    857

    39

    Resultado Líquido do Exercício

    2.000

    116


    A taxa de retorno pode ser dividida em giro e margem, sendo, para o exercício de X1, respectivamente,

    Alternativas da questão 3522222
  10. Questão 130

    ID 3522213

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2010 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Conselho Federal de Administração


    Ao procurar evidenciar qual foi a rentabilidade dos capitais investidos, ou seja, o resultado das operações realizadas por uma organização, os índices de rentabilidade preocupam-se com o que?

    Alternativas da questão 3522213
  11. Questão 131

    ID 3522208

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2010 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas dos Municípios do Ceará


    Balanço Patrimonial em X0 e X1

    Ativo

    X1

    X0

    Passivo + Patrimônio Líquido

    X1

    X0

    Circulante

    39.000

    26.000

    Passivo Circulante

    20.500

    14.000

    Caixa

    5.000

    3.000

    Fornecedores

    12.000

    9.200

    Equivalentes de Caixa

    9.000

    6.000

    Salários a Pagar

    1.200

    800

    Contas a Receber

    15.000

    10.000

    Tributos a Pagar

    2.300

    1.000

    Estoques

    10.000

    7.000

    Empréstimos

    5.000

    3.000

    Passivo Não Circulante

    7.000

    5.000

    Não Circulante

    40.500

    40.000

    Empréstimos

    7.000

    5.000

    Imobilizado

    35.000

    32.000

    Patrimônio Líquido

    52.000

    47.000

    Depreciação

    (4.500)

    (3.000)

    Capital

    43.000

    40.000

    Intangível

    6.000

    6.000

    Reservas de Capital

    5.000

    5.000

    Diferido

    4.000

    5.000

    Reservas de Lucros

    4.000

    2.000

    Ativo total

    79.500

    66.000

    Total Passivo + P.Líquido

    79.500

    66.000

    Demonstração do Resultado do Exercício (em R\$)

    X1

    X0

    Receita Operacional Bruta

    180.000

    130.000

    Vendas de Produtos

    180.000

    130.000

    Deduções da Receita Bruta

    38.000

    26.800

    Impostos Incidentes sobre Vendas

    36.000

    26.000

    Devoluções e Abatimentos

    2.000

    800

    Receita Operacional Líquida

    142.000

    103.200

    Custo dos Produtos Vendidos

    119.280

    88.546

    Lucro Bruto

    22.720

    14.654

    Despesas Operacionais

    19.863

    14.500

    Com Vendas

    6.013

    5.500

    Gerais e Administrativas

    5.500

    4.000

    Despesas Financeiras

    8.350

    5.000

    Lucro Operacional

    2.857

    154

    Resultado do Exercício antes do IR

    2.857

    154

    Imposto de Renda

    857

    39

    Resultado Líquido do Exercício

    2.000

    116


    O índice de rentabilidade do ativo em X1 é

    Alternativas da questão 3522208
  12. Questão 132

    ID 3522199

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2010 Banca: Fundação CESGRANRIO Órgão: Petrobras Biocombustível


    Para determinada empresa, o cálculo da razão entre o lucro líquido e o patrimônio líquido seria, tipicamente, um índice de

    Alternativas da questão 3522199
  13. Questão 133

    ID 3522145

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Banco da Amazônia


    As informações abaixo referem-se aos dados do balanço patrimonial preparado para análise de uma empresa hipotética.

    • ativo circulante: R\$ 400;

    • ativo não circulante: R\$ 200;

    • passivo circulante: R\$ 300;

    • passivo não circulante: R\$ 300. O capital social dessa empresa soma R\$ 100 e o ativo realizável a longo prazo, R\$ 50. Sabe-se, também, que o lucro líquido no período somou R\$ 30 e o giro do ativo dessa empresa foi igual a 3.

    Com base nessas informações, julgue os próximos itens.


    A lucratividade das vendas foi superior a 2%.

    Alternativas da questão 3522145
  14. Questão 134

    ID 3522144

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal Regional Eleitoral do Rio de Janeiro


    A elaboração de indicadores tem por finalidade avaliar o desempenho de determinada entidade a partir de diferentes critérios. Em relação a essa matéria, julgue os itens subsequentes.


    O indicador de margem líquida evidencia qual foi o retorno que a empresa obteve frente ao que conseguiu gerar de receitas.

    Alternativas da questão 3522144
  15. Questão 135

    ID 3522108

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Ministério Público do Mato Grosso do Sul


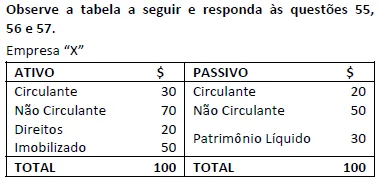
    Considerando que na apuração do resultado do exercício a empresa “X” obteve um lucro bruto de \$30, um lucro operacional líquido de \$20 e um lucro líquido do exercício de \$15, bem como sua receita tem o mesmo valor do patrimônio bruto apresentado no Balanço Patrimonial, a rentabilidade líquida dos investimentos totais e a margem operacional líquida são, respectivamente, de

    Alternativas da questão 3522108
  16. Questão 136

    ID 3522106

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2019 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Prefeitura Municipal de São José


    O grau de êxito econômico obtido por uma organização em relação ao capital investido denomina-se:

    Alternativas da questão 3522106
  17. Questão 137

    ID 3522104

    Disciplina: Matemática Financeira

    Assunto: Fluxo de Caixa

    Ano: 2019 Banca: IFMS - Instituto Federal de Educação, Ciência e Tecnologia do Mato Grosso do Sul Órgão: Instituto Federal de Mato Grosso do Sul


    Os fluxos de caixa operacionais são entradas de caixa geradas pela proposta de investimento a ser implementada. Para análise de viabilidade de um projeto de investimento, são considerados os Fluxos de Caixa Operacionais Incrementais (Fci). Assinale a alternativa que explique esse procedimento.

    Alternativas da questão 3522104
  18. Questão 138

    ID 3522088

    Disciplina: Matemática Financeira

    Assunto: Índice de Lucratividade e Taxa de Rentabilidade

    Ano: 2019 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Ministério Público do Estado do Pará


    A empresa Industrial GETA apresentou as seguintes informações em 31.12.20x9:

    Receita Bruta: R\$ 1.650.000,00;

    Impostos sobre vendas: R\$ 150.000,00;

    Margem Líquida: 15%;

    Margem Operacional: 30%;

    Margem Bruta: 55%;

    Ativo Total: R\$ 8.500.000,00;

    Patrimônio Líquido: 3.500.000,00.

    Sabe-se que o ROA (Retorno sobre o Ativo) pode ser obtido pela divisão do lucro líquido pelo Ativo Total e, na sequência, multiplica-se por cem. O ROE (Retorno sobre o Patrimônio Líquido) pode também ser obtido dividindo-se o lucro líquido pelo Patrimônio Líquido, multiplicado por cem. Com base no exposto, assinale a alternativa que corresponde ao ROA e ao ROE, respectivamente.
    Alternativas da questão 3522088
  19. Questão 139

    ID 3522067

    Disciplina: Matemática Financeira

    Assunto: Payback e Payback Descontado

    Ano: 2019 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Campo Bom


    Qual é o método que visa calcular o número de períodos ou quanto tempo o investidor irá precisar para recuperar o investimento realizado?

    Alternativas da questão 3522067
  20. Questão 140

    ID 3522062

    Disciplina: Matemática Financeira

    Assunto: Valor Presente Líquido (VPL)

    Ano: 2019 Banca: COMPERVE UFRN - Comissão Permanente do Vestibular da Universidade Federal do Rio Grande do Norte Órgão: Universidade Federal do Rio Grande do Norte


    Ao estudar a viabilidade da implantação de uma livraria, o diretório central de estudantes calculou, para uma receita prevista de R\$ 550.000,00 anual, os indicadores de viabilidade a partir de uma margem de lucro de 15%. Considerando um custo de capital de 10% a.a. e um investimento inicial de R\$ 250 mil, num horizonte de 5 anos, o investimento é

    Alternativas da questão 3522062
Pular para o conteúdo principal