Disciplina: Direito Tributário
Assunto: Princípio da Anterioridade Anual (Anterioridade Comum / Anterioridade Geral / Anterioridade do Exercício Financeiro / Princípio da Segurança Jurídica)
Ano: 2015 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas do Estado do Ceará
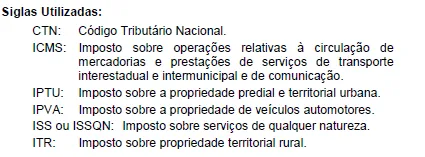
Suponha que premido pela crise econômica e pela necessidade
de investimentos urgentes e de relevante impacto
social, o chefe do Poder Executivo municipal iniciou
amplo debate e enviou à Câmara dos Vereadores projeto
de Lei para aumentar, de 2% para 5%, a alíquota do
ISSQN relativa a determinados serviços sujeitos ao imposto
municipal. A lei foi aprovada em 30/08/2014 e
devidamente sancionada. Houve ampla cobertura por parte
da sociedade e dos meios de comunicação locais durante
a tramitação e aprovação da lei. A lei demorou a ser
publicada em razão de ato doloso praticado por agente
público ligado ao partido de oposição local. Devido ao
recesso de final de ano, o texto da lei aprovada e
sancionada só foi afixado no quadro de avisos da
Prefeitura, conforme previsto na respectiva lei orgânica,
em 02/01/2015. O aumento da alíquota aprovado e sancionado