
Por Luan Loureiro

Aumentar um preço em 10% e depois dar 10% de desconto não devolve o valor original: devolve 99% dele.
Matemática financeira no Enem é o bloco de questões que cobra porcentagem aplicada a dinheiro: acréscimos, descontos, parcelamento, juros simples e juros compostos. Esses conteúdos entram em Conhecimentos numéricos, dentro da prova de Matemática e suas Tecnologias, e quase sempre chegam em situação do dia a dia, com texto longo e números redondos.
Atualizado em 11 de novembro de 2026.
Neste guia você encontra:
- O que é matemática financeira no Enem
- Quais conteúdos caem na prova
- Juros simples e juros compostos
- Como o Inep cobra o assunto
- Exercícios resolvidos
- Erros que mais custam pontos
- Como estudar em pouco tempo
- Resumo para revisar antes da prova
- Perguntas frequentes
O que é matemática financeira no Enem?
É o conjunto de questões em que a porcentagem deixa de ser conta abstrata e passa a mexer com dinheiro: preço que sobe, preço que cai, compra parcelada, aplicação que rende, dívida que cresce. No Enem, esse conteúdo não tem uma prova separada nem um bloco identificado. Ele aparece diluído entre as 45 questões de Matemática e suas Tecnologias, aplicadas no segundo dia junto com Ciências da Natureza.
Na matriz de referência do exame, juros e porcentagem estão listados dentro do objeto de conhecimento chamado Conhecimentos numéricos, ao lado de razões, proporções e sequências. Isso explica uma característica que confunde muita gente: a questão de matemática financeira raramente vem com cara de matemática financeira. Ela vem como um problema de proporção vestido de conta de luz, boleto ou promoção de loja.
Quem domina porcentagem no Enem já tem metade do caminho andado aqui. A outra metade é entender o que acontece quando a porcentagem se aplica várias vezes seguidas, que é exatamente onde a prova gosta de armar a pegadinha.
Quais conteúdos de matemática financeira caem na prova?
Seis recortes concentram quase tudo o que o exame cobra. Vale estudar nessa ordem, porque cada um depende do anterior.
Acréscimo e desconto simples?
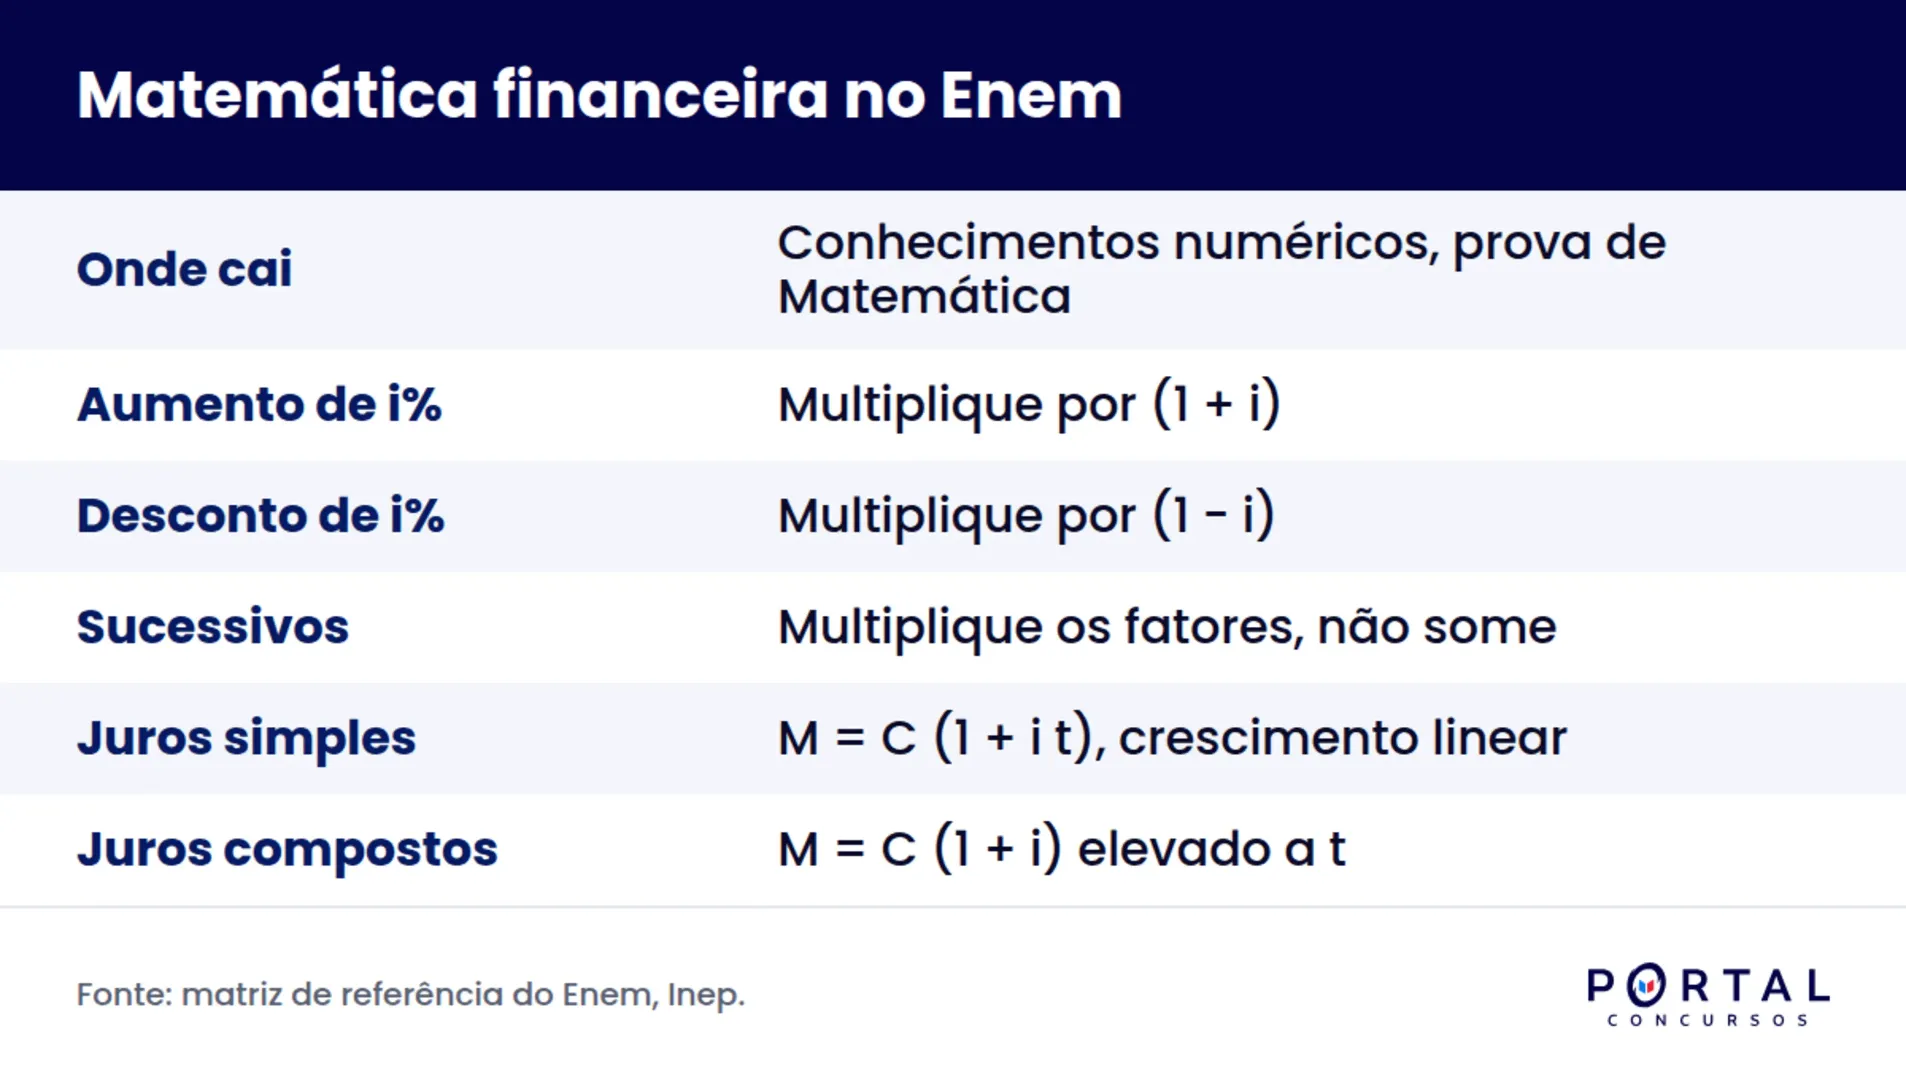
É a base de tudo. Um aumento de i por cento multiplica o valor por (1 + i), e um desconto de i por cento multiplica por (1 - i). Trabalhar com esse fator, e não com a regra de três, economiza minutos preciosos na prova.
Acréscimos e descontos sucessivos?
Aqui mora a pegadinha preferida do Inep. Quando duas variações se aplicam uma depois da outra, os fatores se multiplicam, nunca se somam. Dois aumentos de 10% não dão 20%, dão 21%, porque 1,10 vezes 1,10 resulta em 1,21.
Juros simples?
Os juros incidem sempre sobre o valor inicial, então o crescimento é linear. É o modelo de multa de atraso, de alguns financiamentos curtos e de boa parte das questões de enunciado pequeno.
Juros compostos?
Os juros passam a incidir sobre o montante acumulado, e o crescimento vira exponencial. É o modelo de poupança, de cartão de crédito e de investimento, e o que mais aparece quando a questão traz uma tabela de potências pronta.
Compra à vista, parcelada ou com desconto?
O exame adora comparar duas formas de pagamento e perguntar qual compensa, ou de quanto é a diferença percentual entre elas. A resposta quase nunca é o valor absoluto: é a razão entre os dois valores.
Inflação, reajuste e poder de compra?
Aparece com menos frequência, mas costuma vir combinada com leitura de gráficos e tabelas no mesmo enunciado. É variação percentual aplicada sobre o tempo, com a mesma lógica dos fatores.
Para ter em mãos o fator de multiplicação na hora da prova, a tabela abaixo cobre as variações mais comuns.
| Variação | Fator | Exemplo com R$ 200,00 |
|---|---|---|
| Aumento de 10% | × 1,10 | R$ 220,00 |
| Aumento de 25% | × 1,25 | R$ 250,00 |
| Aumento de 100% | × 2,00 | R$ 400,00 |
| Desconto de 10% | × 0,90 | R$ 180,00 |
| Desconto de 30% | × 0,70 | R$ 140,00 |
| Desconto de 50% | × 0,50 | R$ 100,00 |
Juros simples e juros compostos: a diferença que decide a questão:
Nos juros simples, o montante final sai de M = C (1 + i t). Nos juros compostos, de M = C (1 + i) elevado a t. Em uma única parcela de tempo, os dois dão exatamente o mesmo resultado. A diferença só aparece a partir do segundo período, e cresce rápido depois disso.
O quadro a seguir aplica os dois modelos ao mesmo capital de R$ 1.000,00, com taxa de 1% ao mês.
| Tempo | Juros simples | Juros compostos | Diferença |
|---|---|---|---|
| 1 mês | R$ 1.010,00 | R$ 1.010,00 | R$ 0,00 |
| 12 meses | R$ 1.120,00 | R$ 1.126,83 | R$ 6,83 |
| 24 meses | R$ 1.240,00 | R$ 1.269,73 | R$ 29,73 |
| 36 meses | R$ 1.360,00 | R$ 1.430,77 | R$ 70,77 |
Duas leituras saem dessa tabela e as duas já foram cobradas. A primeira é que, no curto prazo, a diferença entre os dois regimes é pequena, e por isso a questão costuma trabalhar com prazos longos quando quer que você perceba o efeito composto. A segunda é que o juro composto sempre rende mais que o simples depois do primeiro período, nunca menos, o que permite eliminar alternativas sem fazer a conta inteira.
Um detalhe prático: quando a questão de juros compostos pede um expoente alto, o próprio enunciado entrega a potência calculada, do tipo "considere 1,01 elevado a 12 igual a 1,1268". Se você não achou esse dado, provavelmente o regime é simples ou o expoente é pequeno. Essa leitura rápida do enunciado vale mais que decorar a fórmula.
Como o Inep cobra matemática financeira na prova?
O padrão é estável há anos: enunciado longo, contexto de consumo e números que fecham em conta redonda. O exame não quer testar se você calcula juro composto de 17 períodos à mão. Quer testar se você entende qual é a operação por trás da situação descrita.
Três formatos se repetem. O primeiro apresenta uma promoção e pergunta o preço final depois de duas variações seguidas. O segundo compara duas formas de pagamento e pede a diferença percentual. O terceiro entrega uma tabela com valores ao longo do tempo e pede para identificar o regime de juros ou projetar o próximo valor.
Esse estilo contextualizado tem efeito direto na estratégia de prova. Como a nota de Matemática sai da Teoria de Resposta ao Item, que considera a dificuldade de cada questão, errar um item que você sabia resolver custa mais caro do que deixar em branco um item fora do seu alcance. Matemática financeira é justamente o bloco em que a teoria é curta e o padrão se repete, como mostra o panorama da matemática do Enem por assunto, então ele é um dos mais seguros de garantir.
Você pode confirmar o formato das questões e o recorte dos conteúdos diretamente nas provas e gabaritos do Inep de cada edição, que ficam disponíveis de graça para download.
Exercícios resolvidos de matemática financeira:
Os três exemplos abaixo foram construídos para ilustrar o formato que o exame usa. Não são questões de uma edição específica, e sim modelos no mesmo estilo.
Exercício 1: aumento e desconto na mesma compra?
Uma loja reajustou um produto de R$ 250,00 em 20% e, na semana seguinte, anunciou 20% de desconto sobre o novo preço. Qual é o preço final?
Resolução: aplique os fatores na ordem. O reajuste multiplica por 1,20 e o desconto multiplica por 0,80, então o preço final é 250 vezes 1,20 vezes 0,80, que resulta em R$ 240,00. O produto ficou 4% mais barato que o original, porque 1,20 vezes 0,80 dá 0,96. Quem soma e subtrai os percentuais cai na alternativa de R$ 250,00 e perde a questão.
Exercício 2: qual regime rende mais em seis meses?
Um capital de R$ 2.000,00 foi aplicado a 2% ao mês durante 6 meses. Quanto se obtém a mais no regime composto em comparação ao simples? Considere 1,02 elevado a 6 igual a 1,1262.
Resolução: no regime simples, M = 2000 vezes (1 + 0,02 vezes 6), que dá R$ 2.240,00. No composto, M = 2000 vezes 1,1262, que dá R$ 2.252,40. A vantagem do composto é de aproximadamente R$ 12,40 em seis meses. Note que o enunciado entregou a potência pronta, o sinal clássico de que o regime cobrado é o composto.
Exercício 3: vale mais a pena pagar à vista?
Um aparelho custa R$ 1.200,00 em três parcelas iguais de R$ 400,00, ou tem 10% de desconto no pagamento à vista. Qual é o acréscimo percentual de quem escolhe parcelar?
Resolução: à vista, o aparelho sai por 1200 vezes 0,90, ou seja, R$ 1.080,00. Parcelado, sai por R$ 1.200,00. A diferença de R$ 120,00 precisa ser comparada ao valor à vista, que é a base real da compra: 120 dividido por 1080 resulta em 0,1111, aproximadamente 11,1%. O erro comum é dividir por 1.200 e marcar 10%, que é justamente a alternativa armada para esse descuido.
Quais erros mais custam pontos nessas questões?
A maioria dos pontos perdidos em matemática financeira não vem de conta errada. Vem de interpretação apressada. Estes são os cinco deslizes que mais aparecem.
- Somar percentuais sucessivos em vez de multiplicar os fatores, o erro número um do assunto.
- Trocar a base da porcentagem da questão, calculando a variação sobre o valor final quando a pergunta pede sobre o inicial.
- Confundir taxa mensal com anual sem converter o período, principalmente quando o enunciado mistura as duas unidades.
- Usar juro simples onde o enunciado descreve juro composto acumulado, o que acontece sempre que essa palavra passa batida na leitura.
- Arredondar no meio da conta e perder a alternativa correta por alguns centavos de diferença.
Um hábito simples resolve quase todos eles: antes de calcular, escreva no caderno de questões qual é o valor que serve de base e qual é o período da taxa. Trinta segundos nessa anotação evitam o erro que custaria a questão inteira.
Como estudar matemática financeira para o Enem em pouco tempo?
Este é um dos assuntos com melhor relação entre esforço e retorno em Matemática. O conteúdo teórico cabe em uma página, e o resto é repetição de padrão. Um plano de duas semanas dá conta.
Semana 1: fixar os fatores e os dois regimes?
Dedique três sessões de 40 minutos. Na primeira, treine só conversão de porcentagem em fator, nos dois sentidos, até ficar automático. Na segunda, resolva variações sucessivas. Na terceira, compare juro simples e composto no mesmo capital, como fizemos na tabela acima, para ver o efeito com os próprios olhos.
Semana 2: resolver por padrão, não por fórmula?
Agora o foco é volume de questões antigas. Separe os itens por formato, os três que listamos na seção anterior, e resolva em blocos. Resolver dez questões do mesmo tipo seguidas ensina mais do que dez questões aleatórias, porque o padrão fica visível. O banco de questões por área com gabarito comentado serve bem para esse treino em bloco.
O que levar anotado para a revisão final?
Monte uma folha única com os fatores de variação, as duas fórmulas de montante e os três formatos de questão. Nada além disso. Se quiser ampliar a revisão para o resto da prova, a lista de fórmulas que mais caem no Enem por área cobre o mesmo papel nos outros conteúdos.
Uma recomendação de ordem: estude matemática financeira antes de probabilidade no Enem na sua ordem de revisão. Os dois assuntos usam razão e proporção, e quem fixa a lógica de fator primeiro resolve o segundo com bem menos esforço.
Resumo de matemática financeira para revisar antes da prova:
| Item | O que lembrar |
|---|---|
| Aumento de i% | Multiplique por (1 + i) |
| Desconto de i% | Multiplique por (1 - i) |
| Variações sucessivas | Multiplique os fatores, nunca some os percentuais |
| Juros simples | M = C (1 + i t), crescimento linear |
| Juros compostos | M = C (1 + i) elevado a t, crescimento exponencial |
| Base da porcentagem | É o valor sobre o qual a variação incide, quase sempre o inicial |
| Potência no enunciado | Sinal de que o regime cobrado é o composto |
| Onde o conteúdo aparece | Conhecimentos numéricos, na prova de Matemática do segundo dia |
Se sobrar tempo na revisão, confira o calendário e as orientações oficiais na página do Enem no Inep a qualquer momento, onde ficam os editais e os documentos oficiais do exame.
Perguntas frequentes sobre matemática financeira no Enem:
Matemática financeira cai todo ano no Enem?
Porcentagem aplicada a dinheiro é presença constante na prova de Matemática, porque juros e porcentagem fazem parte dos Conhecimentos numéricos da matriz de referência do exame. O número exato de questões varia de edição para edição e não é divulgado por assunto pelo Inep. Na prática, trata-se de um dos blocos mais previsíveis da prova.
Preciso decorar as fórmulas de juros?
As duas fórmulas de montante são curtas e compensa saber de cor, mas decorar não resolve sozinho. O que decide a questão é identificar o regime correto e a base da porcentagem. Muita gente sabe a fórmula e erra o item por aplicar o modelo errado ao enunciado.
Dá para usar calculadora na prova do Enem?
Não. Calculadora, celular e qualquer aparelho eletrônico são proibidos na aplicação. Por isso o exame trabalha com números redondos e costuma entregar potências já calculadas no próprio enunciado quando a conta ficaria inviável à mão.
Juros compostos sempre rendem mais que juros simples?
A partir do segundo período, sim, e essa certeza é útil para eliminar alternativas. No primeiro período os dois regimes dão exatamente o mesmo montante, e antes de um período completo o simples pode superar o composto. Para os prazos usados na prova, o composto rende mais.
Qual a diferença entre porcentagem e matemática financeira?
Porcentagem é a ferramenta e matemática financeira é a aplicação dela a dinheiro ao longo do tempo. Quem ainda erra conta de porcentagem simples deve voltar um passo antes de estudar juros, porque todo o conteúdo financeiro se apoia nessa base.
Quer destravar Matemática com treino de verdade?
Dominar fator de variação e os dois regimes de juros rende pontos rápidos na prova do segundo dia, e esse ganho aparece quando o treino vem com questão comentada e correção de desempenho. A Assinatura ENEM do Portal reúne as aulas, as turmas e os simulados com relatório detalhado de acertos por conteúdo. Conheça a Assinatura ENEM e veja o conteúdo liberado antes da sua próxima revisão.
Assuntos desta matéria
Instituição
Carreira
Estado
Oferta Comercial
Todos os cursos e o banco de questões do Portal por R$ 797,00 ou 12x de R$ 74,39
Acesso a todos os cursos da plataforma, banco de questões com provas reais das bancas e simulados ilimitados com desempenho detalhado. Acesso por 12 meses.
Ver planos da assinaturaTotal parcelado: R$ 892,64. Pix, boleto ou cartão em até 12x. Garantia de 7 dias com reembolso integral. Nota 9,3 e selo RA1000 no Reclame Aqui (julho de 2026).


