Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 141

    ID 3520573

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2024 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Concórdia


    As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas.

    De acordo com o manual de contabilidade aplicada ao setor público, a demonstração contábil aplicada ao setor público que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior, e os que se transferem para o início do exercício seguinte, é:

    Alternativas da questão 3520573
  2. Questão 142

    ID 3520542

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2024 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Mafra


    Uma das demonstrações contábeis aplicadas ao setor público apresenta as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação. Apresenta também as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.

    Essa demonstração contábil é:

    Alternativas da questão 3520542
  3. Questão 143

    ID 3520540

    Disciplina: Contabilidade Pública

    Assunto: Quadro Principal

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Prefeitura Municipal de São Lourenço da Serra


    IMPORTANTE! Para resolução das questões de número 47 a 50, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de Bem-te-vi, no exercício financeiro de 2022.

    I. Empenho de despesa com Juros e Encargos da Dívida, no valor de R\$ 27.500,00, integralmente paga no exercício;

    II. Despesa paga referente a Amortização da Dívida Pública, no importe de R\$ 30.000,00.

    III. Aquisição de uma máquina de tomografia para a Secretaria de Saúde, no valor de R\$ 65.000,00, sendo pagos 70% no exercício, e o restante inscrito em restos a pagar;

    IV. Lançamento de tributos municipais no montante de R\$ 275.000,00, sendo que deste montante, R\$ 35.000,00 foram inscritos em Dívida Ativa e o restante arrecadado no exercício;

    V. Pagamento de Pessoal e Encargos Sociais, no valor de R\$ 125.000,00, referentes à manutenção dos serviços públicos;

    VI. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R\$ 85.000,00 referentes ao principal e R\$ 10.000,00 referentes aos juros;

    VII. Baixa de mobiliário por sinistro em decorrência de um incêndio, no valor total de 12.500,00;

    VIII. Recebimento de transferência de capital da União, no valor de R\$ 75.000,00, destinada à construção de uma escola municipal em 2023, cuja licitação já está em andamento;

    IX. Leilão de veículos inservíveis, arrecadando um montante de R\$ 35.000,00 em 2022;

    X. Recebimento de três vans para o transporte escolar, doadas pelo Governo do Estado, no valor de R\$ 125.000,00;

    XI. Contratação de operação de crédito de longo prazo no valor de R\$ 60.000,00. A carência para início de amortização é de dois anos;

    XII. Saldo de Caixa e Equivalentes de Caixa no início do exercício financeiro: R\$ 25.500,00.


    Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades operacionais no exercício de 2022:
    Alternativas da questão 3520540
  4. Questão 144

    ID 3520538

    Disciplina: Contabilidade Pública

    Assunto: Aspectos Práticos da Depreciação

    Ano: 2024 Banca: FAU UNICENTRO - Fundação de Apoio ao Desenvolvimento Unicentro Órgão: Prefeitura Municipal de Prudentópolis


    No dia 31/01/2024, uma Prefeitura do Estado do Paraná realizou um leilão para venda de bens inservíveis, mesma data que o bem deixou de ser utilizado. Um dos bens leiloados foi um veículo. O valor de arrematação foi de R\$ 95.000,00, sendo que a totalidade do valor foi repassado ao Ente Público. Considere as seguintes informações do bem leiloado quando da sua aquisição:

    - Valor de aquisição: R\$ 240.000,00.

    - Data de aquisição (mesma data de início de atividades): 01/05/2020.

    - Valor residual estimado ao final da vida útil: R\$ 60.000,00.

    - Vida útil estimada: 05 (cinco) anos.

    - Depreciação linear (não acelerada).

    Com base nas informações apresentadas, assinale o valor do Resultado Bruto obtido com a alienação do bem:

    Alternativas da questão 3520538
  5. Questão 145

    ID 3520537

    Disciplina: Contabilidade Pública

    Assunto: Aquisição Separada

    Ano: 2024 Banca: Instituto AOCP Órgão: Câmara Municipal de Nova Iguaçu


    Considerando as definições e discussões sobre os elementos das demonstrações contábeis em conformidade com os pronunciamentos contábeis, analise a aquisição do novo sistema de gestão de resíduos sólidos por uma entidade privada. Esse sistema é composto por equipamentos de alta tecnologia e um software de gestão integrado, proporcionando à entidade o direito exclusivo de uso e a capacidade de gerar benefícios econômicos futuros por meio da economia de custos operacionais e potencial geração de receita com a reciclagem e venda de materiais. Além disso, a entidade tem controle total sobre o uso e disposição do sistema.

    Com base nessa descrição, qual das seguintes alternativas explica a classificação do sistema de gestão de resíduos sólidos para essa entidade de acordo com os pronunciamentos contábeis?

    Alternativas da questão 3520537
  6. Questão 146

    ID 3520526

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2024 Banca: IMPARH - Instituto Municipal de Desenvolvimento de Recursos Humanos Órgão: Prefeitura Municipal de Fortaleza


    Demonstrativo contábil que evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício:

    Alternativas da questão 3520526
  7. Questão 147

    ID 3520517

    Disciplina: Contabilidade Pública

    Assunto: Estrutura

    Ano: 2024 Banca: COTEC FADENOR - Fundação de Apoio ao Desenvolvimento do Ensino Superior do Norte de Minas Órgão: Prefeitura Municipal de Montes Claros


    Demonstração que evidencia as alterações ocorridas nos elementos do patrimônio público, incluindo todas as transações, mesmo aquelas que não afetam o resultado econômico do ente público:

    Alternativas da questão 3520517
  8. Questão 148

    ID 3520510

    Disciplina: Contabilidade Pública

    Assunto: Elaboração do Balanço Financeiro

    Ano: 2024 Banca: FUNCERN - Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN Órgão: Prefeitura do Assú


    Entre os demonstrativos contábeis aplicados ao setor público, aquele que evidencia as receitas e as despesas orçamentárias, os ingressos e os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, denomina-se

    Alternativas da questão 3520510
  9. Questão 149

    ID 3520496

    Disciplina: Contabilidade Pública

    Assunto: Resultado Orçamentário

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Fundação de Saúde Pública de São Sebastião


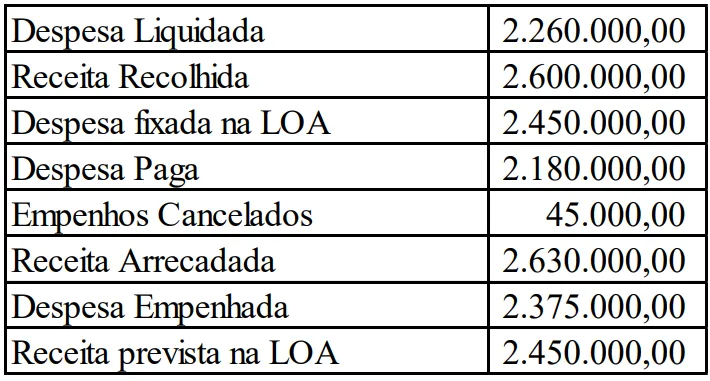
    ATENÇÃO! Para resolução das próximas QUATRO questões, considere os dados a seguir, relativos à elaboração e execução da Lei Orçamentária Anual do Município de Santa Paz, relativa ao exercício financeiro de 2022.


    De acordo com os dados apresentados, o resultado orçamentário a ser evidenciado no Balanço Orçamentário de 2022 é um:

    Alternativas da questão 3520496
  10. Questão 150

    ID 3520495

    Disciplina: Contabilidade Pública

    Assunto: Identificação de Perda ao Valor Recuperável de Ativo Gerador de Caixa

    Ano: 2024 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Agência de Fomento do Estado de São Paulo


    Os dados que se seguem serão utilizados para responder às questões de números 30 e 31.

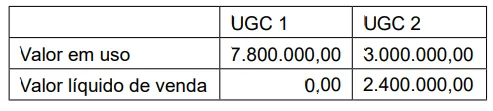
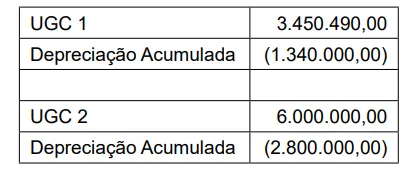
    Em virtude de previsão normativa, a Cia. ABC iniciou os estudos para realização de teste de ajuste a valor recuperável do seu ativo imobilizado. Sabe-se que a Cia. ABC entende que, para fins de teste de recuperabilidade, deve ser considerada, de forma independente, duas unidades geradoras de caixa (UGC).

    Para realização do teste, foram retirados do seu sistema de informações contábeis os seguintes dados relativos a 31.12:

    Em 31.12, os analistas responsáveis avaliaram as UGC e apresentaram as seguintes informações:


    É correto afirmar que o valor contábil líquido da UGC 1, em milhares de reais, é de

    Alternativas da questão 3520495
  11. Questão 151

    ID 3520486

    Disciplina: Contabilidade Pública

    Assunto: Resultado da Execução da Receita

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Fundação de Saúde Pública de São Sebastião


    ATENÇÃO! Para resolução das próximas QUATRO questões, considere os dados a seguir, relativos à elaboração e execução da Lei Orçamentária Anual do Município de Santa Paz, relativa ao exercício financeiro de 2022.


    Da análise do Balanço Orçamentário é possível concluir que no exercício financeiro de 2022 houve:

    Alternativas da questão 3520486
  12. Questão 152

    ID 3520485

    Disciplina: Contabilidade Pública

    Assunto: Despesas Efetivas

    Ano: 2024 Banca: FAUEL - Fundação de Apoio ao Desenvolvimento da UEL Órgão: Câmara Municipal de MUNHOZ DE MELLO


    A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere a execução da despesa de prestação de serviço de limpeza e conservação de uma entidade pública conforme indicado a seguir.

    Com base somente nas informações apresentadas acima, assinale a alternativa que expõe o valor da despesa que integrará a Demonstração das Variações Patrimoniais no referido caso.

    Alternativas da questão 3520485
  13. Questão 153

    ID 3520479

    Disciplina: Contabilidade Pública

    Assunto: Reconhecimento e Mensuração da Perda por Redução ao Valor Recuperável do Ativo Gerador de Caixa

    Ano: 2024 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Agência de Fomento do Estado de São Paulo


    Os dados que se seguem serão utilizados para responder às questões de números 30 e 31.

    Em virtude de previsão normativa, a Cia. ABC iniciou os estudos para realização de teste de ajuste a valor recuperável do seu ativo imobilizado. Sabe-se que a Cia. ABC entende que, para fins de teste de recuperabilidade, deve ser considerada, de forma independente, duas unidades geradoras de caixa (UGC).

    Para realização do teste, foram retirados do seu sistema de informações contábeis os seguintes dados relativos a 31.12:

    Em 31.12, os analistas responsáveis avaliaram as UGC e apresentaram as seguintes informações:


    Considerando as informações apresentadas, é correto afirmar que a Cia. ABC deverá registrar

    Alternativas da questão 3520479
  14. Questão 154

    ID 3520469

    Disciplina: Contabilidade Pública

    Assunto: Restos a Pagar e Serviço da Dívida a Pagar: Inscrição e Cancelamento

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Fundação de Saúde Pública de São Sebastião


    ATENÇÃO! Para resolução das próximas QUATRO questões, considere os dados a seguir, relativos à elaboração e execução da Lei Orçamentária Anual do Município de Santa Paz, relativa ao exercício financeiro de 2022.


    Conforme dados fornecidos, o total de Restos a Pagar inscritos, a ser evidenciado no Balanço Financeiro do exercício de 2022 é de:

    Alternativas da questão 3520469
  15. Questão 155

    ID 3520466

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2024 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Instituto de Previdência dos Servidores Públicos de Esteio - Prev Esteio


    Para responder, às questões 41 e 42, considere as informações da Tabela 1 a seguir, obtidas junto aos demonstrativos contábeis da Prefeitura Municipal de BTR em 31/12/2021.

    Conta

    Saldo (em R\$)

    Ativo Circulante

    575.000

    Disponibilidades

    80.000

    Estoques

    55.000

    Seguros a vencer

    33.000

    Ativo Não Circulante

    2.100.000

    Ativo Permanente

    1.000.000

    Passivo Circulante

    900.000

    Passivo Não Circulante

    1.100.000

    Patrimônio Líquido

    ?

    Tabela 1


    De acordo com as informações da Tabela 1, assinale a alternativa que apresenta o Índice de Liquidez Imediata.

    Alternativas da questão 3520466
  16. Questão 156

    ID 3520465

    Disciplina: Contabilidade Pública

    Assunto: Componente de Caixa e Equivalentes de Caixa

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Prefeitura Municipal de São Lourenço da Serra


    IMPORTANTE! Para resolução das questões de número 47 a 50, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de Bem-te-vi, no exercício financeiro de 2022.

    I. Empenho de despesa com Juros e Encargos da Dívida, no valor de R\$ 27.500,00, integralmente paga no exercício;

    II. Despesa paga referente a Amortização da Dívida Pública, no importe de R\$ 30.000,00.

    III. Aquisição de uma máquina de tomografia para a Secretaria de Saúde, no valor de R\$ 65.000,00, sendo pagos 70% no exercício, e o restante inscrito em restos a pagar;

    IV. Lançamento de tributos municipais no montante de R\$ 275.000,00, sendo que deste montante, R\$ 35.000,00 foram inscritos em Dívida Ativa e o restante arrecadado no exercício;

    V. Pagamento de Pessoal e Encargos Sociais, no valor de R\$ 125.000,00, referentes à manutenção dos serviços públicos;

    VI. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R\$ 85.000,00 referentes ao principal e R\$ 10.000,00 referentes aos juros;

    VII. Baixa de mobiliário por sinistro em decorrência de um incêndio, no valor total de 12.500,00;

    VIII. Recebimento de transferência de capital da União, no valor de R\$ 75.000,00, destinada à construção de uma escola municipal em 2023, cuja licitação já está em andamento;

    IX. Leilão de veículos inservíveis, arrecadando um montante de R\$ 35.000,00 em 2022;

    X. Recebimento de três vans para o transporte escolar, doadas pelo Governo do Estado, no valor de R\$ 125.000,00;

    XI. Contratação de operação de crédito de longo prazo no valor de R\$ 60.000,00. A carência para início de amortização é de dois anos;

    XII. Saldo de Caixa e Equivalentes de Caixa no início do exercício financeiro: R\$ 25.500,00.


    Assinale a alternativa que evidencia o saldo final de Caixa e Equivalentes de Caixa em 31/12/2022:

    Alternativas da questão 3520465
  17. Questão 157

    ID 3520439

    Disciplina: Contabilidade Pública

    Assunto: Classificação da Receita Quanto aos Efeitos sobre o Patrimônio Líquido

    Ano: 2024 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Prefeitura Municipal de Feira de Santana


    Acerca das Demonstrações Contábeis Aplicadas ao Setor Público, assinale a alternativa correta.

    Alternativas da questão 3520439
  18. Questão 158

    ID 3520433

    Disciplina: Contabilidade Pública

    Assunto: Resultado Orçamentário

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Fundação de Saúde Pública de São Sebastião


    ATENÇÃO! Para resolução das próximas QUATRO questões, considere os dados a seguir, relativos à elaboração e execução da Lei Orçamentária Anual do Município de Santa Paz, relativa ao exercício financeiro de 2022.


    Na execução do orçamento do exercício financeiro de 2022 houve uma economia orçamentária da ordem de:

    Alternativas da questão 3520433
  19. Questão 159

    ID 3520392

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2024 Banca: Avança SP - Instituto Avança São Paulo Órgão: Prefeitura Municipal de Paraty


    A Demonstração das Variações Patrimoniais (DVP) tem como objetivo evidenciar alterações verificadas no patrimônio, oriundas ou independentes da execução orçamentária, e deve indicar o resultado patrimonial do exercício. Segundo a NBC TSP, a DVP deve incluir certos itens que apresentam valores do período contábil.

    Sobre o assunto, avalie a veracidade (V) ou falsidade (F) das afirmações a seguir.

    ( ) A DVP deve incluir as receitas oriundas de variações patrimoniais aumentativas (VPA), ou seja, aquelas decorrentes de operações financeiras, tais como: juros pagos, despesas bancárias pagas e correções monetárias sobre dívidas governamentais.

    ( ) A DVP deve incluir a parcela do resultado de empresas coligadas e empreendimento controlados pelo governo, sendo mensuradas pelo método da equivalência patrimonial dos ativos mantidos pelos entes governamentais.

    ( ) A DVP deve incluir as despesa relacionadas à variações patrimoniais diminutivas (VPD), decorrentes de operações financeiras, tais como: descontos obtidos em financiamentos, juros recebidos, prêmios obtidos no resgate antecipado de títulos e debêntures realizados pelo governo.

    Alternativas da questão 3520392
  20. Questão 160

    ID 3520381

    Disciplina: Contabilidade Pública

    Assunto: Método Indireto

    Ano: 2025 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Xangri-lá


    Em seu processo de prestação de contas anuais, a Prefeitura de Wing elaborou a Demonstração dos Fluxos de Caixa (DFC), através do método indireto. As informações abaixo foram extraídas dos demonstrativos contábeis do exercício de 2024:

    Superávit orçamentário apurado no exercício: R\$ 150.000

    Despesa de depreciação de bens móveis: R\$ 30.000

    Aumento de estoques destinados à merenda escolar: R\$ 20.000

    Redução de fornecedores a pagar (passivo circulante): R\$ 10.000

    Aquisição de máquinas para obras públicas: R\$ 50.000

    Alienação de veículo oficial: R\$ 15.000

    Considerando os critérios de classificação de fluxos de caixa nas atividades operacionais, de investimento e de financiamento, e adotando o método indireto para cálculo do fluxo de caixa operacional, assinale a alternativa que apresenta corretamente o valor do fluxo de caixa líquido das atividades operacionais da Prefeitura de Wing no exercício de 2024.

    Alternativas da questão 3520381
Pular para o conteúdo principal