Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 101

    ID 3522230

    Disciplina: Contabilidade Pública

    Assunto: Quociente da Execução Orçamentária Corrente

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade Federal do Pampa


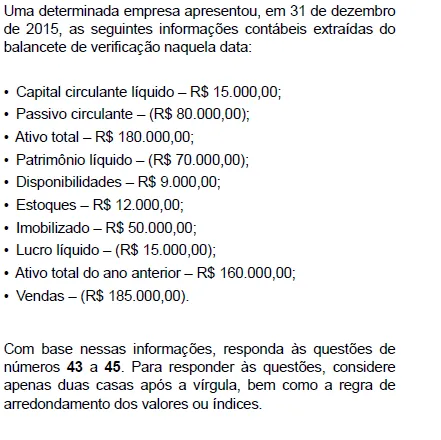
    Considerando as estruturas patrimoniais A, B, C e D acima, julgue os itens seguintes.


    A estrutura D representa a empresa com o maior índice de liquidez corrente.

    Alternativas da questão 3522230
  2. Questão 102

    ID 3522196

    Disciplina: Contabilidade Pública

    Assunto: Patrimônio Líquido (Situação Patrimonial Líquida)

    Ano: 2010 Banca: IVIN - Instituto Vicente Nelson Órgão: Prefeitura Municipal de Piracuruca


    Diz-se que a Situação Líquida é negativa quando o Ativo Total é:

    Alternativas da questão 3522196
  3. Questão 103

    ID 3522167

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração dos Créditos e Obrigações

    Ano: 2011 Banca: Fundação CESGRANRIO Órgão: Petróleo Brasileiro S.A.


    Os índices de liquidez de uma empresa objetivam, fundamentalmente, verificar a capacidade de a empresa honrar seus compromissos. Se um analista pretende verificar a capacidade de liquidez de uma empresa no curto prazo, desconsiderando os estoques, ele deverá analisar o(a)

    Alternativas da questão 3522167
  4. Questão 104

    ID 3522154

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2012 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional Federal da 2ª Região


    A análise vertical do Balanço Patrimonial em 31-12-2011 da Cia. Cafelândia mostrou que suas disponibilidades representavam 20% do total de seu Ativo Circulante. O índice de liquidez corrente da companhia para o mesmo exercício era de 1,5. O índice de liquidez imediata da companhia nesse exercício foi de

    Alternativas da questão 3522154
  5. Questão 105

    ID 3522113

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2019 Banca: Pró Município Órgão: Hospital de Câncer de Pernambuco


    E empresa Cia da Alegria apresentou as seguintes informações:

    I. Ativo circulante: R\$ 30.000,00;

    II. Disponibilidades: R\$ 10.000,00;

    III. Passivo circulante: R\$ 25.000,00.

    O índice de liquidez Imediata da empresa é:

    Alternativas da questão 3522113
  6. Questão 106

    ID 3522019

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2013 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Instituto Nacional do Seguro Social


    A capacidade financeira da entidade em honrar imediatamente seus compromissos de curto prazo contando apenas com suas disponibilidades, ou seja, os recursos disponíveis em caixa e bancos é evidenciada através do índice de liquidez

    Alternativas da questão 3522019
  7. Questão 107

    ID 3521953

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2014 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Conselho Administrativo de Defesa Econômica


    Acerca do cálculo e da avaliação de quocientes de análise econômico-financeira, julgue o item abaixo.


    Se, para cada R\$ 1,00 de obrigações de curto prazo, uma entidade dispuser de R\$ 0,20 em disponibilidades, então seu quociente de liquidez imediata será de R\$ 0,20.
    Alternativas da questão 3521953
  8. Questão 108

    ID 3521898

    Disciplina: Contabilidade Pública

    Assunto: Quociente do Resultado Orçamentário

    Ano: 2015 Banca: COMPERVE UFRN - Comissão Permanente do Vestibular da Universidade Federal do Rio Grande do Norte Órgão: Universidade Federal Rural do Semi-Árido


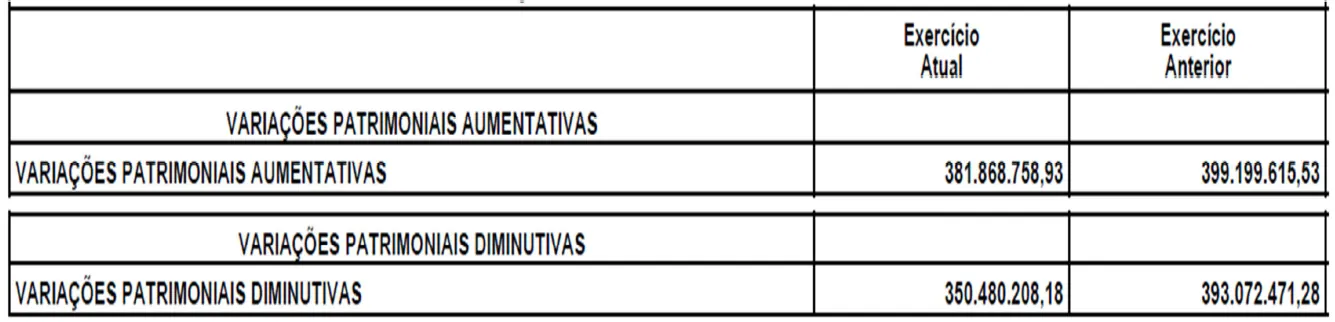
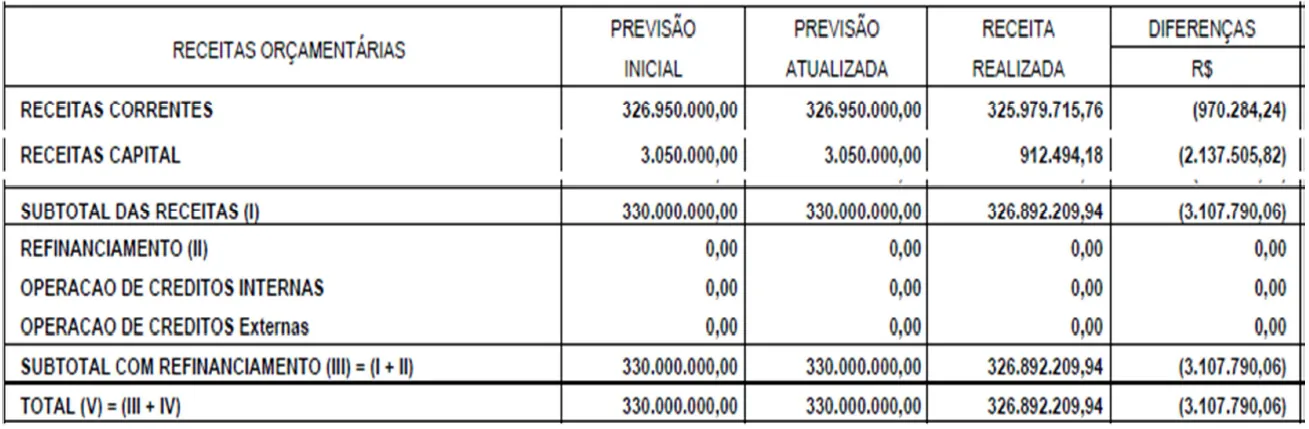
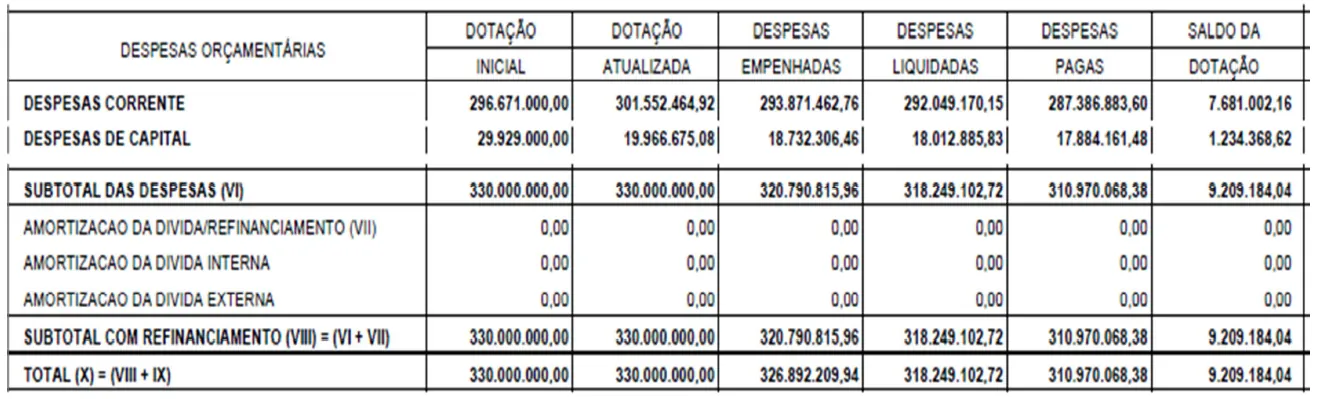
    A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

    SUB-TOTAL

    326.892.209,94

    SUB-TOTAL

    306.615.035,79

    TRANSFERENCIAS FINANCEIRAS RECEBIDAS

    0,00

    TRANSFERENCIAS FINANCEIRAS CONCEDIDAS

    14.458.514,00

    RECEBIDAS ORÇAMENTÁRIAMENTE

    0,00

    CONCEDIDAS ORÇAMENTÁRIAMENTE

    14.458.514,00

    SUB-TOTAL

    0,00

    SUB-TOTAL

    14.458.514,00

    RENDIMENTOS EXTRAORÇAMENTÁRIOS

    44.423.129,50

    PAGAMENTOS EXTRAORÇAMENTÁRIOS

    46.140.347,42

    INSCRIÇÃO DE RESTOS A PAGAR

    9.385.524,30

    PAGAMENTOS DE RESTOS A PAGAR

    12.991.505,61

    VALORES RESTITUÍVEIS

    34.705.699,55

    VALORES RESTITUÍVEIS

    33.148.841,81

    TRANSFERENCIAS RECEBIDAS

    331.905,65

    TRANSFERENCIAS CONCEDIDAS

    0,00

    SUB-TOTAL

    44.423.129,50

    SUB-TOTAL

    46.140.347,42

    SALDO EM ESPÉCIE DO EXERCÍCIO ANTERIOR

    10.080.908,99

    SALDO EM ESPÉCIE DO EXERCÍCIO ATUAL

    14.182.351,22

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    10.080.908,99

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    14.182.351,22

    SUB-TOTAL

    10.080.908,99

    SUB-TOTAL

    14.182.351,22

    TOTAL

    381.369.248,43

    TOTAL

    381.396.248,43


    O Quociente do Resultado Orçamentário é

    Alternativas da questão 3521898
  9. Questão 109

    ID 3521891

    Disciplina: Contabilidade Pública

    Assunto: Quociente de Execução da Receita

    Ano: 2015 Banca: COMPERVE UFRN - Comissão Permanente do Vestibular da Universidade Federal do Rio Grande do Norte Órgão: Universidade Federal Rural do Semi-Árido


    A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

    SUB-TOTAL

    326.892.209,94

    SUB-TOTAL

    306.615.035,79

    TRANSFERENCIAS FINANCEIRAS RECEBIDAS

    0,00

    TRANSFERENCIAS FINANCEIRAS CONCEDIDAS

    14.458.514,00

    RECEBIDAS ORÇAMENTÁRIAMENTE

    0,00

    CONCEDIDAS ORÇAMENTÁRIAMENTE

    14.458.514,00

    SUB-TOTAL

    0,00

    SUB-TOTAL

    14.458.514,00

    RENDIMENTOS EXTRAORÇAMENTÁRIOS

    44.423.129,50

    PAGAMENTOS EXTRAORÇAMENTÁRIOS

    46.140.347,42

    INSCRIÇÃO DE RESTOS A PAGAR

    9.385.524,30

    PAGAMENTOS DE RESTOS A PAGAR

    12.991.505,61

    VALORES RESTITUÍVEIS

    34.705.699,55

    VALORES RESTITUÍVEIS

    33.148.841,81

    TRANSFERENCIAS RECEBIDAS

    331.905,65

    TRANSFERENCIAS CONCEDIDAS

    0,00

    SUB-TOTAL

    44.423.129,50

    SUB-TOTAL

    46.140.347,42

    SALDO EM ESPÉCIE DO EXERCÍCIO ANTERIOR

    10.080.908,99

    SALDO EM ESPÉCIE DO EXERCÍCIO ATUAL

    14.182.351,22

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    10.080.908,99

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    14.182.351,22

    SUB-TOTAL

    10.080.908,99

    SUB-TOTAL

    14.182.351,22

    TOTAL

    381.369.248,43

    TOTAL

    381.396.248,43


    O Quociente de Execução da Receita é

    Alternativas da questão 3521891
  10. Questão 110

    ID 3521866

    Disciplina: Contabilidade Pública

    Assunto: Ajustes de Perdas de Estoques

    Ano: 2015 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Contas do Município de São Paulo


    O parecer dos auditores independentes sobre as Demonstrações Contábeis da empresa DILU S/A, referente ao exercício de 2014, foi emitido com as seguintes ressalvas: ausência de reconhecimento adequado das provisões para perdas no estoque; ausência de adoção de critérios de impairment do imobilizado condizentes com a realidade econômica de seus ativos; e classificação indevida das obrigações a pagar inferior a 12 meses no Passivo Não Circulante. Considerando esses fatos, um analista financeiro, desejando conhecer a Liquidez Corrente (LC) da empresa, deverá:
    Alternativas da questão 3521866
  11. Questão 111

    ID 3521852

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2015 Banca: CAIPIMES - Coordenadoria de Apoio a Instituições Públicas IMES Órgão: Serviço de Água, Esgoto e Saneamento Ambiental de São Caetano do Sul


    As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/19641, pelas demonstrações exigidas pela NBC T 16. 6 – Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000, as quais são: Balanço Orçamentário; Balanço Financeiro; Balanço Patrimonial; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa (DFC); e Demonstração das Mutações do Patrimônio Líquido (DMPL) (MCASP 6ª Edição).

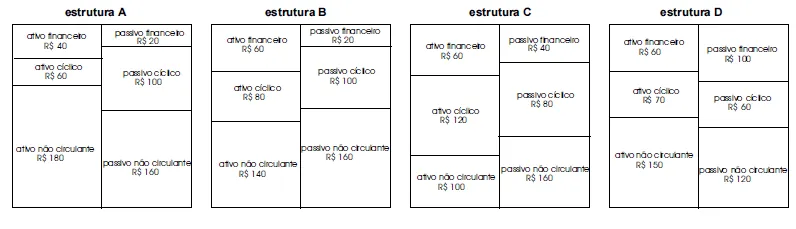
    Com base nas Demonstrações acima, responda as questões 42 a 45.


    O Balanço Patrimonial é a demonstração contábil que evidencia, _______________ e _________________, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle).

    Preencha as lacunas acima assinalando a alternativa correta.
    Alternativas da questão 3521852
  12. Questão 112

    ID 3521835

    Disciplina: Contabilidade Pública

    Assunto: Quociente Financeiro Real da Execução Orçamentária

    Ano: 2015 Banca: COMPERVE UFRN - Comissão Permanente do Vestibular da Universidade Federal do Rio Grande do Norte Órgão: Universidade Federal Rural do Semi-Árido


    A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

    SUB-TOTAL

    326.892.209,94

    SUB-TOTAL

    306.615.035,79

    TRANSFERENCIAS FINANCEIRAS RECEBIDAS

    0,00

    TRANSFERENCIAS FINANCEIRAS CONCEDIDAS

    14.458.514,00

    RECEBIDAS ORÇAMENTÁRIAMENTE

    0,00

    CONCEDIDAS ORÇAMENTÁRIAMENTE

    14.458.514,00

    SUB-TOTAL

    0,00

    SUB-TOTAL

    14.458.514,00

    RENDIMENTOS EXTRAORÇAMENTÁRIOS

    44.423.129,50

    PAGAMENTOS EXTRAORÇAMENTÁRIOS

    46.140.347,42

    INSCRIÇÃO DE RESTOS A PAGAR

    9.385.524,30

    PAGAMENTOS DE RESTOS A PAGAR

    12.991.505,61

    VALORES RESTITUÍVEIS

    34.705.699,55

    VALORES RESTITUÍVEIS

    33.148.841,81

    TRANSFERENCIAS RECEBIDAS

    331.905,65

    TRANSFERENCIAS CONCEDIDAS

    0,00

    SUB-TOTAL

    44.423.129,50

    SUB-TOTAL

    46.140.347,42

    SALDO EM ESPÉCIE DO EXERCÍCIO ANTERIOR

    10.080.908,99

    SALDO EM ESPÉCIE DO EXERCÍCIO ATUAL

    14.182.351,22

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    10.080.908,99

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    14.182.351,22

    SUB-TOTAL

    10.080.908,99

    SUB-TOTAL

    14.182.351,22

    TOTAL

    381.369.248,43

    TOTAL

    381.396.248,43


    O Quociente Financeiro Real da Execução Orçamentária é, aproximadamente, de.

    Alternativas da questão 3521835
  13. Questão 113

    ID 3521797

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2015 Banca: COMPERVE UFRN - Comissão Permanente do Vestibular da Universidade Federal do Rio Grande do Norte Órgão: Universidade Federal Rural do Semi-Árido


    A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

    SUB-TOTAL

    326.892.209,94

    SUB-TOTAL

    306.615.035,79

    TRANSFERENCIAS FINANCEIRAS RECEBIDAS

    0,00

    TRANSFERENCIAS FINANCEIRAS CONCEDIDAS

    14.458.514,00

    RECEBIDAS ORÇAMENTÁRIAMENTE

    0,00

    CONCEDIDAS ORÇAMENTÁRIAMENTE

    14.458.514,00

    SUB-TOTAL

    0,00

    SUB-TOTAL

    14.458.514,00

    RENDIMENTOS EXTRAORÇAMENTÁRIOS

    44.423.129,50

    PAGAMENTOS EXTRAORÇAMENTÁRIOS

    46.140.347,42

    INSCRIÇÃO DE RESTOS A PAGAR

    9.385.524,30

    PAGAMENTOS DE RESTOS A PAGAR

    12.991.505,61

    VALORES RESTITUÍVEIS

    34.705.699,55

    VALORES RESTITUÍVEIS

    33.148.841,81

    TRANSFERENCIAS RECEBIDAS

    331.905,65

    TRANSFERENCIAS CONCEDIDAS

    0,00

    SUB-TOTAL

    44.423.129,50

    SUB-TOTAL

    46.140.347,42

    SALDO EM ESPÉCIE DO EXERCÍCIO ANTERIOR

    10.080.908,99

    SALDO EM ESPÉCIE DO EXERCÍCIO ATUAL

    14.182.351,22

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    10.080.908,99

    CAIXA E EQUIVALENTES DE CAIXA EM MOEDA NACIONAL

    14.182.351,22

    SUB-TOTAL

    10.080.908,99

    SUB-TOTAL

    14.182.351,22

    TOTAL

    381.369.248,43

    TOTAL

    381.396.248,43


    O Quociente do Resultado das Variações Patrimoniais é

    Alternativas da questão 3521797
  14. Questão 114

    ID 3521793

    Disciplina: Contabilidade Pública

    Assunto: Estrutura e Elaboração

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário


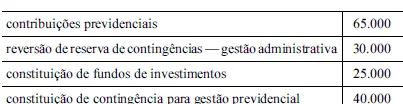
    Na elaboração da demonstração da mutação do patrimônio social de determinada entidade fechada de previdência complementar, identificou-se que o patrimônio social, no início do período, era de 105.000 unidades monetárias (UMs). No decorrer do exercício, foram contabilizados, em UMs, os seguintes resultados:

    Tendo como referência essas informações, julgue os itens que se seguem.


    Se, após a contabilização das contas apresentadas, o valor das provisões matemáticas for positivo em 50.000 UMs, o saldo do patrimônio social ao final do exercício será de 235.000 UMs.

    Alternativas da questão 3521793
  15. Questão 115

    ID 3521791

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Marília


    Assinale a alternativa que apresenta o índice de liquidez imediata, em Reais.
    Alternativas da questão 3521791
  16. Questão 116

    ID 3521790

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2016 Banca: Instituto AOCP Órgão: Companhia Catarinense de Águas e Saneamento


    A Lei de Responsabilidade Fiscal (L.C. 101/2000), em seu artigo 1º, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, apresenta, no § 1º, que “a responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas [...]”. Atendendo essa determinação, bem como as demais legislações que determinam sobre a transparência das ações realizadas e a divulgação dos relatórios contábeis, a CASAN, por meio do seu portal da transparência, apresentou o Balanço Patrimonial dos exercícios findos em 2013 e 2014. Sobre as informações divulgadas nesse demonstrativo contábil, responda as questões 48 e 49.

    ATIVO (Em milhares de reais)

    31/12/2014

    31/12/2013

    PASSIVO - Em milhares de reais

    31/12/2014

    31/12/2013

    CIRCULANTE

    362.635

    345.860

    CIRCULANTE

    206.86

    258.884

    Caixa e equivalentes de caixa

    25.124

    18.786

    Empréstimos e financiamentos

    40.503

    94.849

    Títulos e valores mobiliários

    105.194

    101.887

    Fornecedores e empreiteiros

    33.207

    22.965

    Contas a receber de clientes

    133.759

    125.926

    Partes relacionadas

    20.945

    16.649

    Partes relacionadas

    9.776

    8.863

    Obrigações trabalhistas e previdenciárias

    38.613

    38.204

    Estoques

    28.434

    29.051

    Plano de demissão voluntária incentivada

    13.952

    15.800

    Outros

    60.348

    61.347

    Impostos e contribuições a recolher

    36.832

    52.356

    Dividendos propostos

    16.818

    10.635

    Participações estatutárias

    26

    26

    Cartão corporativo Banco do Brasil

    4.305

    4.424

    Outros

    1.661

    2.976

    NÃO CIRCULANTE

    NÃO CIRCULANTE

    REALIZÁVEL A LONGO PRAZO

    154.743

    187.462

    EXIGÍVEL A LONGO PRAZO

    922.918

    849.748

    Títulos e Valores mobiliários

    19.387

    -

    Empréstimos e financiamentos

    467.811

    253265

    Contas a receber de clientes

    6.517

    6.735

    Partes relacionadas

    91.933

    77.905

    Depósitos judiciais

    69.217

    84.377

    Impostos e contribuições a recolher

    57.608

    64.309

    Ativo fiscal diferido

    27.989

    74.254

    Plano de demissão voluntária incentivada

    20.981

    31.511

    Ativo financeiro

    31.633

    22.096

    Imposto de Renda e Contribuição Social diferidos

    200.564

    206.819

    PERMANENTE

    1.890.778

    1.795.586

    Provisão para contingências

    45.414

    138.876

    Investimentos

    304

    304

    Plano previdenciário

    38.532

    76.947

    Imobilizado

    450.702

    290.998

    Outros

    75

    116

    Intangível

    1.439.772

    1.504.284

    PATRIMÔNIO LÍQUIDO

    1.278.376

    1.220.276

    Capital social

    842.267

    842.267

    Adiantamento para futuro aumento de capital

    35.408

    24.774

    Reserva de reavaliação

    100.807

    104.275

    Ajuste patrimonial

    147.617

    150.873

    Reserva legal

    9.966

    6.229

    Reserva para fundos de investimentos

    7.293

    7.293

    Reservas de lucros a realizar

    135.018

    84.565

    TOTAL DO ATIVO

    2.408.156

    2.328.90

    TOTAL DO PASSIVO

    2.408.156

    2.328.908


    Os índices aproximado de liquidez geral nos anos de 2013 e 2014, respectivamente, foram de

    Alternativas da questão 3521790
  17. Questão 117

    ID 3521728

    Disciplina: Contabilidade Pública

    Assunto: Avaliação dos Componentes Patrimoniais na Lei Nº 4.320/1964

    Ano: 2016 Banca: Instituto AOCP Órgão: Companhia Catarinense de Águas e Saneamento


    A Lei de Responsabilidade Fiscal (L.C. 101/2000), em seu artigo 1º, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, apresenta, no § 1º, que “a responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas [...]”. Atendendo essa determinação, bem como as demais legislações que determinam sobre a transparência das ações realizadas e a divulgação dos relatórios contábeis, a CASAN, por meio do seu portal da transparência, apresentou o Balanço Patrimonial dos exercícios findos em 2013 e 2014. Sobre as informações divulgadas nesse demonstrativo contábil, responda as questões 48 e 49.

    ATIVO (Em milhares de reais)

    31/12/2014

    31/12/2013

    PASSIVO - Em milhares de reais

    31/12/2014

    31/12/2013

    CIRCULANTE

    362.635

    345.860

    CIRCULANTE

    206.86

    258.884

    Caixa e equivalentes de caixa

    25.124

    18.786

    Empréstimos e financiamentos

    40.503

    94.849

    Títulos e valores mobiliários

    105.194

    101.887

    Fornecedores e empreiteiros

    33.207

    22.965

    Contas a receber de clientes

    133.759

    125.926

    Partes relacionadas

    20.945

    16.649

    Partes relacionadas

    9.776

    8.863

    Obrigações trabalhistas e previdenciárias

    38.613

    38.204

    Estoques

    28.434

    29.051

    Plano de demissão voluntária incentivada

    13.952

    15.800

    Outros

    60.348

    61.347

    Impostos e contribuições a recolher

    36.832

    52.356

    Dividendos propostos

    16.818

    10.635

    Participações estatutárias

    26

    26

    Cartão corporativo Banco do Brasil

    4.305

    4.424

    Outros

    1.661

    2.976

    NÃO CIRCULANTE

    NÃO CIRCULANTE

    REALIZÁVEL A LONGO PRAZO

    154.743

    187.462

    EXIGÍVEL A LONGO PRAZO

    922.918

    849.748

    Títulos e Valores mobiliários

    19.387

    -

    Empréstimos e financiamentos

    467.811

    253265

    Contas a receber de clientes

    6.517

    6.735

    Partes relacionadas

    91.933

    77.905

    Depósitos judiciais

    69.217

    84.377

    Impostos e contribuições a recolher

    57.608

    64.309

    Ativo fiscal diferido

    27.989

    74.254

    Plano de demissão voluntária incentivada

    20.981

    31.511

    Ativo financeiro

    31.633

    22.096

    Imposto de Renda e Contribuição Social diferidos

    200.564

    206.819

    PERMANENTE

    1.890.778

    1.795.586

    Provisão para contingências

    45.414

    138.876

    Investimentos

    304

    304

    Plano previdenciário

    38.532

    76.947

    Imobilizado

    450.702

    290.998

    Outros

    75

    116

    Intangível

    1.439.772

    1.504.284

    PATRIMÔNIO LÍQUIDO

    1.278.376

    1.220.276

    Capital social

    842.267

    842.267

    Adiantamento para futuro aumento de capital

    35.408

    24.774

    Reserva de reavaliação

    100.807

    104.275

    Ajuste patrimonial

    147.617

    150.873

    Reserva legal

    9.966

    6.229

    Reserva para fundos de investimentos

    7.293

    7.293

    Reservas de lucros a realizar

    135.018

    84.565

    TOTAL DO ATIVO

    2.408.156

    2.328.90

    TOTAL DO PASSIVO

    2.408.156

    2.328.908


    Os índices de liquidez corrente nos anos de 2013 e 2014, respectivamente, foram de

    Alternativas da questão 3521728
  18. Questão 118

    ID 3521720

    Disciplina: Contabilidade Pública

    Assunto: Avaliação dos Componentes Patrimoniais na Lei Nº 4.320/1964

    Ano: 2016 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Sergipe Gás S.A.


    O índice de liquidez ______________ é aquele encontrado pela relação entre as disponibilidades existentes no ativo circulante e as dívidas de curto prazo, presentes no passivo circulante. Assinale a alternativa que melhor completa a lacuna.

    Alternativas da questão 3521720
  19. Questão 119

    ID 3521545

    Disciplina: Contabilidade Pública

    Assunto: Conceitos da Demonstração de Fluxos de Caixa

    Ano: 2018 Banca: Objetiva Concursos Órgão: Prefeitura Municipal de Nonoai


    “O objetivo dessa demonstração é fornecer aos usuários das demonstrações contábeis, informações sobre os recebimentos e pagamentos de uma entidade, durante o período correspondente ao exercício financeiro, no caso do setor público.” Essa afirmação se refere ao Demonstrativo

    Alternativas da questão 3521545
  20. Questão 120

    ID 3521415

    Disciplina: Contabilidade Pública

    Assunto: Materialidade e Agregação

    Ano: 2021 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Assembleia Legislativa do Estado do Ceará


    Relativamente à elaboração de demonstrações contábeis de entidades do setor público, a omissão ou distorção de uma informação é considerada material quando

    Alternativas da questão 3521415
Pular para o conteúdo principal