Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 81

    ID 3543129

    Disciplina: Contabilidade Pública

    Assunto: Destinação e Desfazimento do Material: Formas Previstas na Legislação

    Ano: 2023 Banca: COSEAC Órgão: Universidade Federal Fluminense


    Quanto aos procedimentos adequados para realização de descarte de um objeto que faça parte do acervo de uma instituição, marque a opção ERRADA:
    Alternativas da questão 3543129
  2. Questão 82

    ID 3542932

    Disciplina: Contabilidade Pública

    Assunto: Receita dos Conselhos Profissionais

    Ano: 2024 Banca: FURB - Universidade de Blumenau Órgão: Prefeitura Municipal de Guabiruba


    Nos termos da Lei n.º 7.287/84, analise os itens a seguir sobre o que constitui receita do Conselho Regional de Museologia

    I.75% (setenta e cinco por cento) da anuidade estabelecida pelo Conselho Federal de Museologia, revalidada trienalmente.

    II.Provimento de multas aplicadas, limitadas a 20%.

    III.Doações e legados, limitados a 40%.

    É correto o que se af

    Alternativas da questão 3542932
  3. Questão 83

    ID 3541745

    Disciplina: Contabilidade Pública

    Assunto: Tipos de Inventários Físicos

    Ano: 2019 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Caxambu do Sul


    Assinale a alternativa que aponta rotina administrativa típica em organizações públicas.

    Alternativas da questão 3541745
  4. Questão 84

    ID 3530641

    Disciplina: Contabilidade Pública

    Assunto: Método da Soma dos Algarismos dos Anos

    Ano: 2010 Banca: Fundação CESGRANRIO Órgão: Petróleo Brasileiro S.A.


    A depreciação consiste no registro contábil relativo ao desgaste
    sofrido pelos bens produtivos. Dentre os métodos
    de cálculo, há aqueles denominados acelerados, como o
    método da soma dos dígitos anuais. Supondo-se um bem
    produtivo cuja vida útil seja de 5 anos, o custo de aquisição,
    de R\$ 180.000,00 e o valor residual, de R\$ 25.000,00,
    a depreciação contábil, em reais, pelo método citado acima,
    será de, aproximadamente,
    Alternativas da questão 3530641
  5. Questão 85

    ID 3530636

    Disciplina: Contabilidade Pública

    Assunto: Características da Informação de Custos

    Ano: 2010 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional de Metrologia


    Julgue os itens que se seguem, relativos à gestão de custos.


    Relativamente aos sistemas de custos, a ótica do método de custeio diz respeito a qual informação deve ser gerada, enquanto a ótica do princípio de custeio refere-se a como a informação deve ser gerada.

    Alternativas da questão 3530636
  6. Questão 86

    ID 3528851

    Disciplina: Contabilidade Pública

    Assunto: Tipos de Inventários Físicos

    Ano: 2025 Banca: FUNCERN - Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN Órgão: Instituto Federal de Educação, Ciência e Tecnologia de Pernambuco


    Os sistemas de controle dos estoques estão sujeitos a falhas durante a movimentação dos materiais. Essas falhas podem levar à divergência entre as quantidades registradas e as existentes na prateleira. Assim, os inventários físicos tornam-se essenciais para verificar a real exatidão dos registros de estoque, sendo uma das características do inventário rotativo,

    Alternativas da questão 3528851
  7. Questão 87

    ID 3522804

    Disciplina: Contabilidade Pública

    Assunto: Custo dos Estoques

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    O prazo médio de renovação dos estoques em 2001 é:

    Alternativas da questão 3522804
  8. Questão 88

    ID 3522794

    Disciplina: Contabilidade Pública

    Assunto: Quociente da Execução Orçamentária Corrente

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


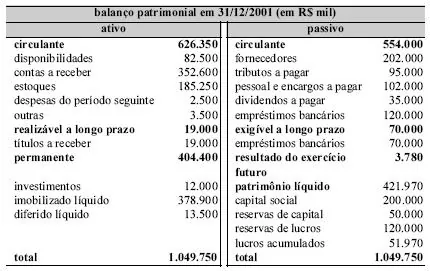
    Considerando o balanço apresentado acima, julgue os itens que se seguem.


    O quociente de liquidez corrente é inferior a um.

    Alternativas da questão 3522794
  9. Questão 89

    ID 3522764

    Disciplina: Contabilidade Pública

    Assunto: Endividamento

    Ano: 2003 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Fortaleza


    Responda às questões de números 56 a 60 com base unicamente nos dados fornecidos abaixo:


    Identifique a resposta correta.

    Alternativas da questão 3522764
  10. Questão 90

    ID 3522753

    Disciplina: Contabilidade Pública

    Assunto: Endividamento

    Ano: 2003 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Prefeitura Municipal de Maceió


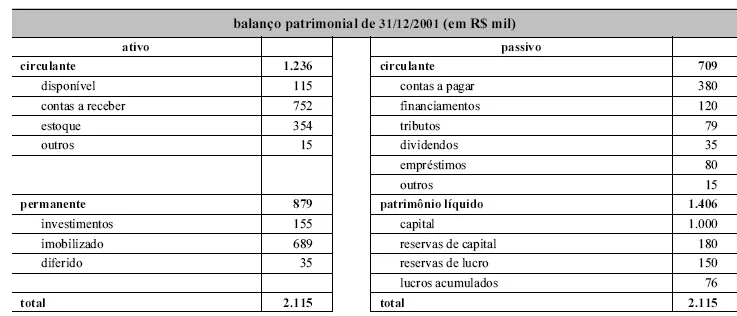
    No que concerne ao cálculo de índices e coeficientes, julgue os itens de 90 a 93, com base no balanço patrimonial acima.


    O índice de imobilização de capitais próprios é superior a 1,00.

    Alternativas da questão 3522753
  11. Questão 91

    ID 3522666

    Disciplina: Contabilidade Pública

    Assunto: Aspectos Práticos da Depreciação

    Ano: 2005 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 11ª Região


    A apropriação da depreciação anual

    Alternativas da questão 3522666
  12. Questão 92

    ID 3522611

    Disciplina: Contabilidade Pública

    Assunto: Passivo Circulante e Não Circulante

    Ano: 2006 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público do Estado do Tocantins


    Julgue os itens a seguir, que versam sobre os registros contábeis e seus reflexos no patrimônio.


    O decréscimo do passivo exigível em longo prazo, por motivo de classificação da conta no passivo circulante, proporciona alteração no índice de liquidez imediata da empresa, que é reduzido.

    Alternativas da questão 3522611
  13. Questão 93

    ID 3522521

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2007 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Louveira


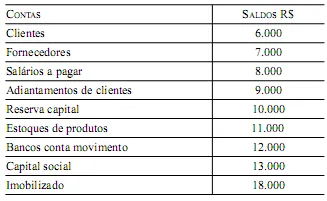
    Analise o balancete de verificação em 30.06.2007 da Companhia Quocientes Horizontais Ltda., para responder às questões de números 41 e 42.

    Depois de preparado o Balanço Patrimonial da Companhia, é correto afirmar:


    O quociente de liquidez imediata está adequadamente representado por

    Alternativas da questão 3522521
  14. Questão 94

    ID 3522471

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério das Comunicações


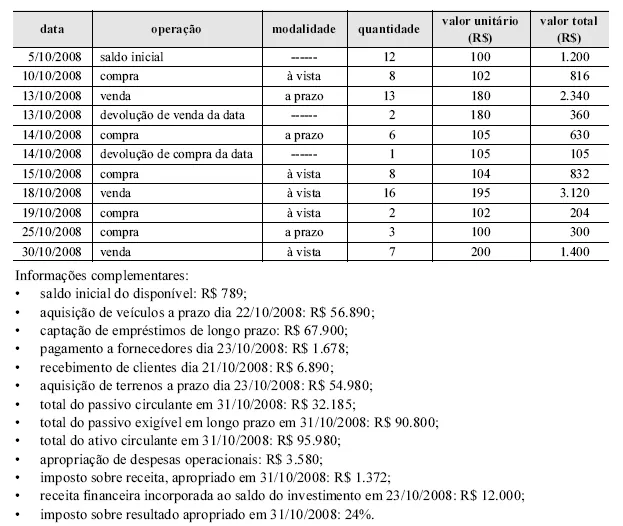
    A partir da ficha de controle de estoque das informações complementares apresentadas acima, julgue os itens subseqüentes.


    O índice de liquidez imediata em 31/10/2008 é maior do que 2,3.

    Alternativas da questão 3522471
  15. Questão 95

    ID 3522438

    Disciplina: Contabilidade Pública

    Assunto: Ajustes de Perdas de Estoques

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Supremo Tribunal Federal


    A respeito da constituição das provisões e dos seus reflexos na estrutura patrimonial, julgue os itens a seguir.


    O registro da provisão para desvalorização de estoques reduz tanto o capital circulante líquido como o resultado do exercício.

    Alternativas da questão 3522438
  16. Questão 96

    ID 3522411

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Disponibilidades

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Transportes Terrestres


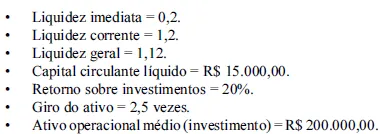
    Determinada empresa apresentou os indicadores a seguir.

    Com base nessas informações, julgue os itens subsequentes.


    O disponível da empresa foi inferior a R\$ 20.000,00.

    Alternativas da questão 3522411
  17. Questão 97

    ID 3522354

    Disciplina: Contabilidade Pública

    Assunto: Quociente da Execução Orçamentária Corrente

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal Superior do Trabalho


    Ainda com relação situação hipotética descrita anteriormente, julgue os próximos itens.


    Considere-se as informações da empresa Zetamix apresentadas na tabela a seguir.

    Alternativas da questão 3522354
  18. Questão 98

    ID 3522350

    Disciplina: Contabilidade Pública

    Assunto: Avaliação e Mensuração das Aplicações Financeiras de Liquidez Imediata

    Ano: 2008 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Acre


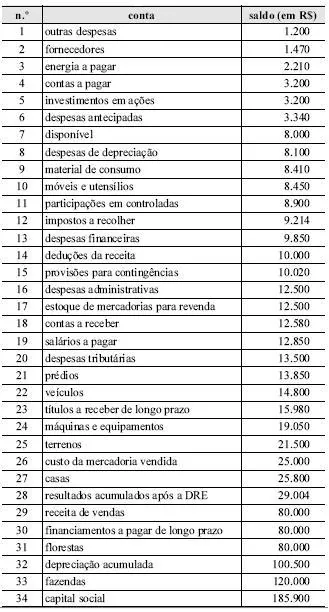
    Balancete de verificação para as questões de 82 a 87


    O índice de liquidez imediata apurado é

    Alternativas da questão 3522350
  19. Questão 99

    ID 3522321

    Disciplina: Contabilidade Pública

    Assunto: Conceitos de Avaliação dos Elementos Patrimoniais

    Ano: 2008 Banca: Fundação CESGRANRIO Órgão: Petróleo Brasileiro S.A.


    O Balanço Patrimonial, ao fim do exercício de uma certa empresa, apresenta os seguintes valores (em milhares de reais):

    Ativo

    Passivo

    Circulante

    Circulante

    200

    Disponível

    50

    Exigível a longo prazo

    100

    Clientes a receber

    300

    Estoque

    150

    Realizável a longo prazo

    100

    Patrimônio Líquido

    Capital

    500

    Reservas

    100

    Permanente

    400

    Lucros Acumulados

    100

    1.000

    1.000

    Deste modo, o indicador de

    Alternativas da questão 3522321
  20. Questão 100

    ID 3522247

    Disciplina: Contabilidade Pública

    Assunto: Endividamento

    Ano: 2009 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas do Estado de Goiás


    Pela análise do Balanço Patrimonial, observou-se que uma entidade pública apresentava, em milhões de reais, Ativo Real Líquido de 100,00 e Passivo Permanente de 375,00 (o que representava 75% da soma do Passivo Real). Sabendo-se que o quociente de situação financeira era de 1,6, é correto afirmar que o Ativo Permanente da entidade era, em milhões de reais,

    Alternativas da questão 3522247
Pular para o conteúdo principal