Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 661

    ID 3202722

    Disciplina: Contabilidade Pública

    Assunto: Receitas

    Ano: 2023 Banca: URI Santo Ângelo Órgão: Prefeitura Municipal de Entre - Ijuís


    Considerando a NBC TSP ESTRUTURA CONCEITUAL – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, analise as assertivas a seguir:

    A. Receita, corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. Despesa, corresponde a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários.

    B. Receita, corresponde a aumentos na situação patrimonial líquida da entidade oriundos de contribuições dos proprietários. Despesa, corresponde a diminuições na situação patrimonial líquida da entidade oriundas de distribuições aos proprietários.

    Considerando o conceito de Receita e de Despesa, marque a alternativa correta.

    Alternativas da questão 3202722
  2. Questão 662

    ID 3202721

    Disciplina: Contabilidade Pública

    Assunto: Dívida Ativa

    Ano: 2023 Banca: IBADE - Instituto Brasileiro de Apoio e Desenvolvimento Executivo Órgão: Prefeitura Municipal de Rio Branco


    Julgue as sentenças abaixo como VERDADEIRAS ou FALSAS.

    (__) A dívida ativa engloba débitos de natureza tributária, como impostos, taxas e contribuições, bem como débitos de natureza não tributária, provenientes de multas, aluguéis, ressarcimentos, entre outros.

    (__) A dívida ativa é atualizada monetariamente e pode sofrer acréscimos de juros, multas e encargos legais, de acordo com a saúde financeira do ente público.

    (__) A inscrição em dívida ativa ocorre após o esgotamento de todas as medidas judiciais cabíveis.

    Assinale a alternativa CORRETA.

    Alternativas da questão 3202721
  3. Questão 663

    ID 3202720

    Disciplina: Contabilidade Pública

    Assunto: Mensuração

    Ano: 2023 Banca: FUNPAR NC UFPR - Universidade Federal do Paraná Órgão: Universidade Federal do Paraná


    Em 01/03/2022, a prefeitura de um município localizado na região central do estado adquiriu uma motoniveladora, a ser utilizada pela secretaria municipal de obras. Essa motoniveladora, adquirida por \$ 600.000, tem vida útil econômica sugerida pelo fabricante de 12 anos ou 12.000 horas, o que ocorrer primeiro, desde que as manutenções programadas sejam executadas corretamente. Considerou-se que o valor residual inicial era de 10% do preço de aquisição. Foram despendidos \$ 36.000 a título de custos incrementais relativos para funcionamento adequado às especificidades da geografia local, o que fez com que a motoniveladora estivesse à disposição para uso a partir de 01/06/2022, sendo utilizada por 620 horas até 31/12/2022. Considerando as determinações da Norma Brasileira de Contabilidade do Setor Público NBC TSP 07 – Ativo Imobilizado, assinale a alternativa correta.

    Alternativas da questão 3202720
  4. Questão 664

    ID 3202719

    Disciplina: Contabilidade Pública

    Assunto: Representação Fidedigna

    Ano: 2023 Banca: COPEVE/UFAL - FUNDEPES Órgão: Prefeitura Municipal de Marechal Deodoro


    O objetivo do relatório financeiro, para fins gerais, é fornecer informações financeiras sobre a entidade a que se reporta, que sejam úteis para os usuários dessas informações. Esse objetivo forma a base da Estrutura Conceitual para Elaboração e Divulgação de Relatório Financeiro. De acordo com essa Estrutura Conceitual, assinale a alternativa que apresenta as características qualitativas fundamentais das informações financeiras úteis.

    Alternativas da questão 3202719
  5. Questão 665

    ID 3202717

    Disciplina: Contabilidade Pública

    Assunto: Conforme a Lei Nº 4.320/1964

    Ano: 2023 Banca: FGV - Fundação Getúlio Vargas Órgão: Assembleia Legislativa do Estado do Maranhão


    Em uma entidade do setor público, as despesas orçamentárias com o pagamento de diárias, auxílio-alimentação e auxílio-transporte são classificadas como

    Alternativas da questão 3202717
  6. Questão 666

    ID 3202716

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2023 Banca: IBADE - Instituto Brasileiro de Apoio e Desenvolvimento Executivo Órgão: Prefeitura Municipal de Rio Branco


    Uma entidade governamental apresentou no seu Balanço Orçamentário um superávit de R\$ 500.000,00 no exercício financeiro anterior. Durante o exercício atual, ocorreram as seguintes transações:

    Receita arrecadada no valor de R\$ 800.000,00.

    Despesas empenhadas no valor de R\$ 650.000,00.

    Despesas liquidadas no valor de R\$ 600.000,00.

    Com base nas informações acima, qual será o resultado patrimonial do exercício atual?

    Alternativas da questão 3202716
  7. Questão 667

    ID 3202714

    Disciplina: Contabilidade Pública

    Assunto: Arrecadação

    Ano: 2023 Banca: IMAIS - Instituto Mais Órgão: Prefeitura Municipal de Santos


    Sabe-se que o registro da receita orçamentária ocorre no momento da arrecadação e decorre do enfoque orçamentário de Lei, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. Nesse sentido, assinale a alternativa que apresenta o exemplo de registro da arrecadação da receita durante a execução do orçamento, sendo a natureza da informação de controle.

    Alternativas da questão 3202714
  8. Questão 668

    ID 3202712

    Disciplina: Contabilidade Pública

    Assunto: Estágio do Pagamento

    Ano: 2023 Banca: FUNDEP Gestão de Concursos Órgão: Instituição de Cooperação do Médio Paraopeba


    O regime de adiantamento, também conhecido como suprimento de fundos, é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido, é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.

    Nesse sentido, assinale a alternativa que representa o lançamento contábil do momento do pagamento ao suprido.

    Alternativas da questão 3202712
  9. Questão 669

    ID 3202710

    Disciplina: Contabilidade Pública

    Assunto: Conforme a Lei Nº 4.320/1964

    Ano: 2023 Banca: IMAIS - Instituto Mais Órgão: Prefeitura Municipal de Santos


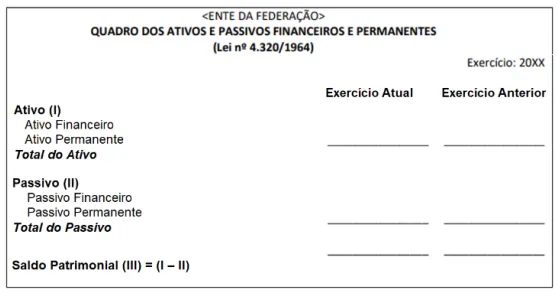
    Analise o quadro abaixo para responder à questão 36.

    A demonstração contábil acima se refere

    Alternativas da questão 3202710
  10. Questão 670

    ID 3202709

    Disciplina: Contabilidade Pública

    Assunto: Quadro Principal

    Ano: 2023 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Balneário Camboriú


    Caso 1

    Para responder às questões 36 e 37, considere e a seguinte relação de contas contábeis e seus saldos em 31/12/2022 relativas a um ente da federação:

    Código

    Conta contábil

    Valor (R\$)

    2.2.2.x.x.xx.xx

    Empréstimos e Financiamentos a Longo Prazo (P)

    120.000

    1.2.3.1.x.xx.xx

    Bens Móveis

    30.000

    1.2.3.1.1.xx.xx

    Equipamentos (P)

    40.000

    1.1.2.2.x.xx.xx

    Créditos Tributários a Receber (P)

    8.000

    1.2.3.2.1.xx.xx

    Bens Imóveis

    180.000

    1.2.3.8.x.xx.xx

    ( - ) Depreciação Acumulada

    7.000

    1.2.3.1.1.xx.xx

    Veículos (P)

    90.000

    2.1.1.1.1.xx.xx

    Pessoal a Pagar (F)

    12.000

    1.1.3.8.x.xx.xx

    Créditos a receber - Multas (F)

    2.000

    3.1.1.x.x.xx.xx

    Remuneração de Pessoal

    25.000

    4.1.1.3.x.xx.xx

    Impostos Sobre a Produção e a Circulação

    17.000

    2.1.3.x.x.xx.xx

    Fornecedores e contas a pagar (F)

    11.000

    2.3.1.0.0.00.00

    Patrimônio Social e Capital Social

    219.000

    1.1.1.1.1.xx.xx

    Caixa e Equivalentes de Caixa Moeda Nacional (F)

    16.000

    1.1.5.6.x.xx.xx

    Estoques – Almoxarifado (P)

    9.000

    4.1.1.2.x.xx.xx

    Impostos Sobre o Patrimônio e a Renda

    14.000


    Em 31/12/2022, no balanço patrimonial, o valor do total do ativo foi de:

    Alternativas da questão 3202709
  11. Questão 671

    ID 3202708

    Disciplina: Contabilidade Pública

    Assunto: Arrecadação

    Ano: 2023 Banca: Avança SP - Instituto Avança São Paulo Órgão: Prefeitura Municipal de São Miguel Arcanjo


    ATENÇÃO! Dados para resolução das questões de números 26 a 35.

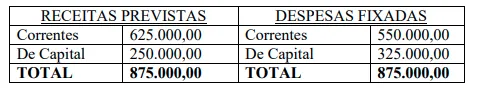
    Os dados a seguir se referem à previsão e execução orçamentária do Município de Bom Jesus, e expõem números relativos ao exercício financeiro de 2022:

    Lei Orçamentária Anual aprovada em Dezembro/2021:
    Durante a execução orçamentária, em 2022, foram verificados os seguintes fatos e transações:

    Receitas Orçamentárias:

    Transferências de Capital..................................................... 107.000,00

    Contribuição de Custeio da Iluminação Pública .................... 28.000,00

    Imposto sobre Serviços de Qualquer Natureza ...................... 61.000,00

    Aluguéis................................................................................. 38.000,00

    Amortização de Empréstimos Concedidos............................ 35.000,00

    Receita de Serviços................................................................ 25.000,00

    Taxa de Fiscalização de Estabelecimentos ............................ 12.000,00

    Imposto sobre Transmissão de Imóveis “Inter vivos” ........... 21.000,00

    Imposto de Renda Retido na Fonte dos servidores................ 39.000,00

    Cota-parte do ICMS............................................................... 54.000,00

    Operações de Crédito ............................................................. 42.000,00

    Transferências do Fundo de Part. dos Municípios............... 172.000,00

    Multas Administrativas.......................................................... 16.000,00

    Dívida Ativa Tributária – Contr. de Melhoria ....................... 37.000,00

    Imposto Predial Territorial Urbano........................................ 89.000,00

    Alienação de Bens.................................................................. 35.000,00

    Remuneração de Disponibilidades......................................... 12.000,00

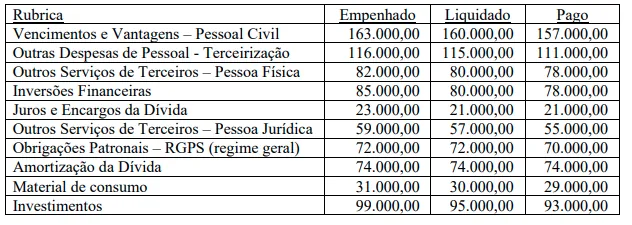
    Despesas Orçamentárias:
    Informações Adicionais:

    I. Considere que todas as receitas orçamentárias foram arrecadadas no exercício de 2022.

    II. Considere o momento da liquidação como tendo sido a ocorrência do fato gerador patrimonial das despesas orçamentárias.

    III. A despesa com pessoal é relativa à manutenção das atividades governamentais.

    IV. Em 2022, houve pagamento de Restos a Pagar processados inscritos em 2020, no valor de R\$ 22.000,00, relativos a contratos de obras públicas.

    V. Depreciação do Ativo Imobilizado incorrida no exercício de 2022: R\$ 13.000,00.

    VI. Houve depósitos de Cauções recebidos no exercício no valor de 16.000,00, dos quais metade foram devolvidos no dentro do exercício financeiro.

    VII. Em dezembro/2022, o Município efetuou consignações em folha de pagamento, no valor de R\$ 8.000,00, a serem recolhidas em 2023.

    VIII. Em 2022, o Município recebeu um veículo em doação do governo estadual, no valor de R\$ 25.000,00.


    Em 2022, foi arrecadada Receita Orçamentária Efetiva no montante de:
    Alternativas da questão 3202708
  12. Questão 672

    ID 3202707

    Disciplina: Contabilidade Pública

    Assunto: Obrigações Não Legalmente Vinculadas

    Ano: 2023 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Tapejara


    Considerando as definições da NBC TSP 03/2016, a “obrigação que deriva das ações da entidade em que a entidade indica a terceiros, por meio de padrão estabelecido de práticas passadas, políticas publicadas ou de declaração específica, que aceitará certas responsabilidades; e, como resultado de tal indicação, a entidade cria uma expectativa válida da parte de terceiros de que cumprirá com essas responsabilidades” é denominada obrigação:

    Alternativas da questão 3202707
  13. Questão 673

    ID 3202704

    Disciplina: Contabilidade Pública

    Assunto: Determinação do Valor Residual

    Ano: 2023 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Sapucaia do Sul


    Segundo a NBC TSP nº 07/2017, o “montante estimado que a entidade obteria com a alienação do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil” corresponde ao valor:

    Alternativas da questão 3202704
  14. Questão 674

    ID 3202702

    Disciplina: Contabilidade Pública

    Assunto: Classificação Institucional

    Ano: 2023 Banca: FURB - Universidade de Blumenau Órgão: Prefeitura Municipal de Ilhota


    No setor público, as operações realizadas entre órgãos e demais entidades da administração pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo são conhecidas como operações:

    Alternativas da questão 3202702
  15. Questão 675

    ID 3202701

    Disciplina: Contabilidade Pública

    Assunto: Realização da Variação Patrimonial

    Ano: 2023 Banca: SC Treinamentos Órgão: Prefeitura Municipal de Imbuia


    Considera-se realizada a Variação Patrimonial Aumentativa, EXCETO:

    Alternativas da questão 3202701
  16. Questão 676

    ID 3202700

    Disciplina: Contabilidade Pública

    Assunto: Realização da Variação Patrimonial

    Ano: 2023 Banca: QUADRIX - Instituto Quadrix Órgão: Conselho Regional de Educação Física 3ª Região


    Acerca de orçamento e contabilidade pública, julgue os itens de 86 a 115.


    A variação patrimonial diminutiva é reconhecida apenas no momento da emissão do empenho, instrumento que cria para o Estado uma obrigação de pagamento.

    Alternativas da questão 3202700
  17. Questão 677

    ID 3202699

    Disciplina: Contabilidade Pública

    Assunto: Conceito

    Ano: 2023 Banca: MAXIMA AUDITORIA - MB Gestão Pública Ltda. EPP Órgão: Prefeitura Municipal de Estiva


    Constituem Restos a Pagar processados, as despesas que foram:

    Alternativas da questão 3202699
  18. Questão 678

    ID 3202698

    Disciplina: Contabilidade Pública

    Assunto: Pagamento e Recebimento

    Ano: 2023 Banca: Avança SP - Instituto Avança São Paulo Órgão: Prefeitura Municipal de São Lourenço da Serra


    Na elaboração do Balanço Financeiro, as informações sobre os Recebimentos e Pagamentos Extraorçamentários de Depósitos Restituíveis e Valores Vinculados, Saldo em Espécie do Exercício Anterior e Saldo em Espécie para o Exercício Seguinte serão extraídas das seguintes classes do Plano de Contas Aplicado ao Setor Público (PCASP):

    Alternativas da questão 3202698
  19. Questão 679

    ID 3202697

    Disciplina: Contabilidade Pública

    Assunto: Quadro Principal

    Ano: 2023 Banca: UNESC - UNIVERSIDADE DO EXTREMO SUL CATARINENSE Órgão: Instituto de Previdência Social dos Servidores Públicos de Criciúma


    Sobre demonstração de fluxo de caixa é INCORRETO dizer que:

    Alternativas da questão 3202697
  20. Questão 680

    ID 3202696

    Disciplina: Contabilidade Pública

    Assunto: Diretrizes do PCASP

    Ano: 2023 Banca: FAUEL - Fundação de Apoio ao Desenvolvimento da UEL Órgão: Prefeitura Municipal de Reserva


    A ciência contábil no Brasil vem passando por significativas transformações rumo à convergência aos padrões internacionais. O processo de evolução da contabilidade do setor público deve ser analisado de forma histórica e contextualizada com o próprio processo de evolução das finanças públicas. O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da contabilidade aplicada ao setor público. Em relação as inovações trazidas pelo PCASP, considere as afirmativas a seguir.

    I - Integração das informações orçamentárias e patrimoniais, onde as contas contábeis não são classificadas segundo a natureza das informações que evidenciam sejam orçamentárias, patrimonial e de controle, de modo que os registros orçamentários influenciem e alterem os registros patrimoniais.

    II - Registro dos fatos que afetam o patrimônio público segundo o regime de competência: as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD) registram as transações que aumentam ou diminuem o patrimônio líquido, devendo ser reconhecidas nos períodos a que se referem, segundo seu fato gerador, sejam elas dependentes ou independentes da execução orçamentária.

    III - Registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis, dentre outros.

    IV - Consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade.

    Assinale a alternativa CORRETA.

    Alternativas da questão 3202696
Pular para o conteúdo principal