Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 541

    ID 3361728

    Disciplina: Contabilidade Pública

    Assunto: Apresentação Apropriada e Conformidade com as Normas

    Ano: 2022 Banca: QUADRIX - Instituto Quadrix Órgão: Conselho Regional de Administração do Paraná


    A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue os itens de 92 a 114.


    Quando o auditor firmar convicção, baseada nas evidências coletadas, de que as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, de acordo com a estrutura de relatório financeiro aplicável, deverá emitir uma opinião não modificada.
    Alternativas da questão 3361728
  2. Questão 542

    ID 3361383

    Disciplina: Contabilidade Pública

    Assunto: Conceitos de Controle Interno

    Ano: 2023 Banca: FUNDEP Gestão de Concursos Órgão: Universidade Federal de São João del-Rei


    De acordo com o livro de Domingos Poubel de Castro, denominado “Auditoria, Contabilidade e Controle Interno no Setor Público” (2011), assinale a alternativa incorreta.

    Alternativas da questão 3361383
  3. Questão 543

    ID 3361146

    Disciplina: Contabilidade Pública

    Assunto: Conceitos de Controle Interno

    Ano: 2023 Banca: Objetiva Concursos Órgão: Prefeitura Municipal de Laranjal


    Sobre o controle interno, analisar os itens abaixo:

    I. A instituição do sistema de controle interno dar-se-á por meio de lei municipal de iniciativa do Poder Legislativo.

    II. O sistema de controle interno (SCI) é um conjunto de unidades técnicas, articuladas a partir de um órgão central de coordenação, orientadas para o desempenho das atribuições de controle interno previstas na Constituição e normatizadas em cada nível de governo.

    III. A auditoria interna são técnicas de controle interno, a ser utilizada pela unidade central de controle interno, para verificar a ocorrência de erros, fraudes e desperdícios, abarcando o exame detalhado, total ou parcial, dos atos administrativos.

    Está(ão) CORRETO(S):

    Alternativas da questão 3361146
  4. Questão 544

    ID 3361142

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2023 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Balneário Camboriú


    Ao aplicar testes nas operações realizadas em uma entidade do setor público, ocorridas no exercício financeiro de 2021, um auditor constatou que, como contrapartida do registro no ativo da aquisição a prazo de dois equipamentos hospitalares, foi incorretamente registrada uma variação patrimonial aumentativa.

    Como o valor é relevante, o auditor apontou em seu relatório que:

    Alternativas da questão 3361142
  5. Questão 545

    ID 3360801

    Disciplina: Contabilidade Pública

    Assunto: NBC TSP 25 – Evento Subsequente

    Ano: 2023 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Instituto Federal de Educação, Ciência e Tecnologia Farroupilha


    Para responder às questões 31 a 38, considere as previsões das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP.


    Sobre exemplos de eventos subsequentes que não dão origem a ajustes, mas que geralmente resultam em divulgação, analise as assertivas a seguir:

    I. Descoberta de fraude ou erros que demostram que as demonstrações contábeis estavam incorretas.

    II. Início de litígio relevante, proveniente exclusivamente de eventos que aconteceram após a data das demonstrações contábeis.

    III. Alterações extraordinariamente grandes nos preços dos ativos ou nas taxas de câmbio após a data das demonstrações contábeis.

    IV. Introdução de legislação para perdoar empréstimos realizados a entidades ou indivíduos como parte de programa.

    Quais estão INCORRETAS?

    Alternativas da questão 3360801
  6. Questão 546

    ID 3360764

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2023 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Centrais de Abastecimento de Santa Catarina


    No decorrer de seus trabalhos, um auditor aplicou testes nas operações efetuadas por uma entidade do setor público e detectou que no estágio da liquidação da despesa, como contrapartida do registro no ativo da aquisição a prazo de um caminhão, foi incorretamente registrada uma variação patrimonial aumentativa.

    Como o valor é relevante, o auditor apontou em seu relatório que:

    Alternativas da questão 3360764
  7. Questão 547

    ID 3360662

    Disciplina: Contabilidade Pública

    Assunto: Diretrizes do PCASP

    Ano: 2024 Banca: UFMG - Universidade Federal de Minas Gerais Órgão: Universidade Federal de Minas Gerais


    O Plano de Contas Aplicado ao Setor Público (PCASP) é atualizado anualmente e publicado exclusivamente na Internet para uso obrigatório no exercício seguinte. Com relação ao PCASP, assinale a alternativa correta.

    Alternativas da questão 3360662
  8. Questão 548

    ID 3360654

    Disciplina: Contabilidade Pública

    Assunto: Mensuração Inicial do Custo do Ativo Intangível

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Prefeitura Municipal de Nova Iguaçu


    Em 2023, uma empresa do setor aéreo incorreu nos seguintes gastos para a pesquisa e o desenvolvimento de um novo modelo de aeronove:

    • Atividades destinadas à obtenção de novo conhecimento: R\$20.000;

    • Formulação, projeto, avaliação e seleção final de alternativas possíveis de processos: R\$30.000;

    • Projeto, construção e teste de protótipos e modelos préprodução: R\$40.000;

    • Projeto de ferramentas, gabaritos, moldes e matrizes que envolvem nova tecnologia: R\$50.000;

    • Projeto, construção e teste da alternativa escolhida de sistemas: R\$60.000.

    A empresa demonstrou todos os aspectos enumerados na NBC TG 04 (R4) – Ativo Intangível para reconhecimento e classificou como ativo intangível os R\$200.000 gastos com a nova aeronave. No ano, o ativo total foi de R\$800.000 e o lucro do período de R\$500.000. Ao auditar as demonstrações contábeis da empresa, o auditor independente verificou que

    Alternativas da questão 3360654
  9. Questão 549

    ID 3360646

    Disciplina: Contabilidade Pública

    Assunto: Resultado Patrimonial

    Ano: 2024 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Prefeitura Municipal de Mafra


    Durante uma auditoria nas demonstrações contábeis aplicadas ao setor público, o controlador interno identificou que a aquisição de um equipamento (tomógrafo computadorizado) pelo município foi, erroneamente, classificada como uma variação patrimonial diminutiva (e não em conta contábil do ativo imobilizado).

    Como o valor da aquisição do equipamento é relevante, o controlador interno apontou em seu relatório de auditoria que:

    Alternativas da questão 3360646
  10. Questão 550

    ID 3360536

    Disciplina: Contabilidade Pública

    Assunto: NBC T 16.8 (Controle Interno)

    Ano: 2024 Banca: INSTITUTO UNIFIL Órgão: Prefeitura Municipal de Bandeirantes


    Assinale a alternativa que preencha corretamente as lacunas referentes à NBC T 16.8.

    Esta Norma estabelece referenciais para __________ como suporte do sistema de informação contábil, no sentido de minimizar riscos e dar efetividade às informações da contabilidade, visando contribuir para o alcance dos objetivos __________.

    Alternativas da questão 3360536
  11. Questão 551

    ID 3360530

    Disciplina: Contabilidade Pública

    Assunto: Comparabilidade

    Ano: 2024 Banca: ACAFE - Associação Catarinense das Fundações Educacionais Órgão: Centrais Elétricas de Santa Catarina S.A.


    A companhia Alfa recebeu relatório de auditoria com ressalvas decorrentes das seguintes situações:

    1. A entidade decidiu por alterar a política contábil (entre duas políticas válidas) e não reapresentou o balanço anterior, e tampouco fez menção a essa atualização de política em notas explicativas.

    2. Publicação das demonstrações contábeis fora do prazo legal.

    3. Ao auditar os estoques da companhia utilizando a técnica de recálculo (NBC TA 500), foram checadas as informações (quantidades e custos), e utilizadas as mesmas premissas de fluxo de custo (por exemplo, utilizando o método primeiro a entrar, primeiro a sair), mesmo assim, a auditoria não obteve evidência para validar o valor do estoque final da companhia.

    Considerando que o Pronunciamento Técnico CPC 00 (R2) – estrutura conceitual para relatório financeiro – define características qualitativas das informações financeiras úteis a investidores, credores por empréstimos e outros credores, existentes e potenciais, quais características qualitativas de melhoria a Companhia Alfa deixou de observar em cada uma das ressalvas respectivamente.

    Alternativas da questão 3360530
  12. Questão 552

    ID 3360297

    Disciplina: Contabilidade Pública

    Assunto: NBC TSP 25 – Evento Subsequente

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Prefeitura Municipal de Abreu e Lima


    Ainda com base no disposto na Norma Brasileira de Contabilidade Técnica de Auditoria de Informação Contábil Histórica Aplicável ao Setor Público relativo a eventos subsequentes (NBC TA 25), assinale a opção que apresenta evento subsequente que não dá origem a ajustes das demonstrações contábeis da entidade.

    Alternativas da questão 3360297
  13. Questão 553

    ID 3360239

    Disciplina: Contabilidade Pública

    Assunto: NBC TSP 34 - Custos no Setor Público

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal Regional Federal da 1ª Região


    Por recomendação da instância de auditoria interna, uma entidade está estruturando o seu modelo de informação e gestão de custos. Um dos desafios da estruturação desse modelo é a definição dos centros de responsabilidade. Nesse cenário, a equipe designada fez um treinamento imersivo na NBC TSP 34 – Custos no Setor Público para ter subsídios para uma implantação adequada.

    À luz da referida norma, é INCORRETO afirmar que:

    Alternativas da questão 3360239
  14. Questão 554

    ID 3360172

    Disciplina: Contabilidade Pública

    Assunto: Princípio Geral de Reconhecimento

    Ano: 2024 Banca: Creative Group Órgão: Prefeitura Municipal de Camaquã


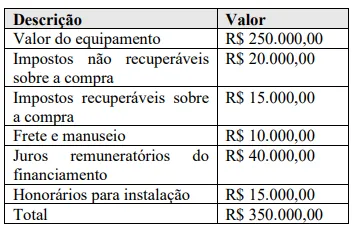
    Em 15/03/20X1, uma Prefeitura Municipal realizou a compra de um equipamento de informática para modernizar seus sistemas administrativos, com um desembolso total no valor de R\$ 350.000,00, a ser realizado em três parcelas. A aquisição foi acompanhada pelo Analista de Controle Interno, que verificou os seguintes custos incluídos no valor total:

    O Analista de Controle Interno precisa realizar o reconhecimento inicial desse ativo no balanço patrimonial da Prefeitura Municipal. Qual o valor que deve ser reconhecido no ativo imobilizado?

    Alternativas da questão 3360172
  15. Questão 555

    ID 3359964

    Disciplina: Contabilidade Pública

    Assunto: NBC TSP 25 – Evento Subsequente

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Prefeitura Municipal de Abreu e Lima


    Com base no disposto na Norma Brasileira de Contabilidade Técnica de Auditoria de Informação Contábil Histórica Aplicável ao Setor Público relativo a eventos subsequentes (NBC TA 25), assinale a afirmativa correta.

    Alternativas da questão 3359964
  16. Questão 556

    ID 3359953

    Disciplina: Contabilidade Pública

    Assunto: Classificação

    Ano: 2024 Banca: Creative Group Órgão: Prefeitura Municipal de Camaquã


    Durante uma auditoria realizada em uma prefeitura municipal, o auditor identificou que determinadas despesas orçamentárias estavam sendo classificadas como ‘‘despesas de capital’’, quando na realidade eram despesas correntes. Essa prática, recorrente em diversas secretarias da administração, resultou na melhoria artificial dos indicadores financeiros apresentados pela prefeitura, como o superávit primário. Ao examinar os registros contábeis e os relatórios de gestão fiscal, o auditor notou ainda que valores significativos de restos a pagar processados estavam sendo subavaliados, o que afetava a transparência dos demonstrativos financeiros. Com base nas Normas Brasileiras de Auditoria Governamental (NBASP) e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que apresenta a medida corretiva mais adequada que o auditor deve recomendar para corrigir e prevenir essas práticas contábeis inadequadas.

    Alternativas da questão 3359953
  17. Questão 557

    ID 3359941

    Disciplina: Contabilidade Pública

    Assunto: Amortização de Ativo Intangível com Vida Útil Definida

    Ano: 2024 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado da Fazenda do Acre


    Em auditoria fiscal na empresa XYZ S.A., o auditor identificou a contabilização de despesa de depreciação de ativo intangível de uso ou duração limitada no tempo.

    Nesse caso hipotético,

    Alternativas da questão 3359941
  18. Questão 558

    ID 3359907

    Disciplina: Contabilidade Pública

    Assunto: Conceito e Objetivos do Inventário Físico

    Ano: 2024 Banca: Instituto Referência Órgão: Prefeitura Municipal de Rio Bonito


    A fiscalização patrimonial é vital para a administração pública, assegurando o bom uso e a conservação dos bens públicos. Nesse sentido, qual ação é fundamental nesse processo de fiscalização?

    Alternativas da questão 3359907
  19. Questão 559

    ID 3359836

    Disciplina: Contabilidade Pública

    Assunto: Conceitos de Propriedades para Investimento

    Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Conselho Federal de Contabilidade


    De acordo com o CTA 32 – PROCEDIMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS DOS FUNDOS DE INVESTIMENTO, entre os principais procedimentos a serem efetuados no entendimento dos processos relacionados à administração, gestão e custódia de Fundos de Investimentos Imobiliários está a análise dos critérios adotados pelo administrador para definição dos investimentos do fundo como

    Alternativas da questão 3359836
  20. Questão 560

    ID 3359833

    Disciplina: Contabilidade Pública

    Assunto: Teoria das Contas e PCASP

    Ano: 2024 Banca: IBADE - Instituto Brasileiro de Apoio e Desenvolvimento Executivo Órgão: Prefeitura Municipal de Jaru


    Você, como Auditor Fiscal de Controle Interno em uma prefeitura, foi designado para revisar o Plano de Contas utilizado pela administração municipal. Durante sua análise, percebeu que algumas contas estavam classificadas de forma inadequada, o que poderia comprometer a qualidade das informações contábeis geradas. Diante dessa situação, considere as seguintes afirmativas:

    Alternativas da questão 3359833
Pular para o conteúdo principal