Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Pública

26.231 questões encontradas

  1. Questão 301

    ID 3482906

    Disciplina: Contabilidade Pública

    Assunto: Princípio de Competência

    Ano: 2025 Banca: AMEOSC - Associação dos Municípios do Extremo Oeste de Santa Catarina Órgão: Consórcio Intermunicipal de Desenvolvimento Regional


    A adoção do custeio por absorção no setor público tem como base a necessidade de mensurar o custo total das atividades, bens e serviços produzidos ou executados pela administração pública, de modo a subsidiar decisões gerenciais e promover transparência no uso dos recursos públicos. Com base nesse contexto, assinale a alternativa correta.

    Alternativas da questão 3482906
  2. Questão 302

    ID 3482874

    Disciplina: Contabilidade Pública

    Assunto: Contextualização

    Ano: 2025 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal Regional do Trabalho da 10ª Região


    A respeito do ambiente da informação de custos e da terminologia de custos no setor público, julgue os itens subsequentes.


    Cabe à alta administração da entidade definir e estruturar as unidades nas quais se apuram custos.

    Alternativas da questão 3482874
  3. Questão 303

    ID 3482863

    Disciplina: Contabilidade Pública

    Assunto: Comparabilidade

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Assembleia Legislativa do Estado do Amazonas


    Uma entidade do setor público utilizava o custeio variável para apurar o custo de seus serviços. Em 2025, a entidade começou a utilizar o custeio por absorção.

    A mudança no método de custeio pode comprometer, principalmente, a característica qualitativa da

    Alternativas da questão 3482863
  4. Questão 304

    ID 3482832

    Disciplina: Contabilidade Pública

    Assunto: Características e Atributos da Informação de Custos

    Ano: 2025 Banca: AMEOSC - Associação dos Municípios do Extremo Oeste de Santa Catarina Órgão: Prefeitura Municipal de São José do Cedro


    O Sistema de Informações de Custos do Setor Público (SIC) é uma ferramenta essencial na gestão pública, destinada a fornecer dados importantes sobre os custos relacionados aos serviços e programas públicos. Dentre os princípios do sistema de informações de custos do setor público, assinale a alternativa correspondente ao princípio que afirma que o SIC deve ser adaptado à realidade e necessidades específicas da administração pública, considerando as características dos serviços públicos e os desafios fiscais.

    Alternativas da questão 3482832
  5. Questão 305

    ID 3482826

    Disciplina: Contabilidade Pública

    Assunto: Reestruturação (Caso de Provisão)

    Ano: 2026 Banca: Instituto Verbena Órgão: Câmara Municipal de Goiânia


    Leia as informações a seguir.

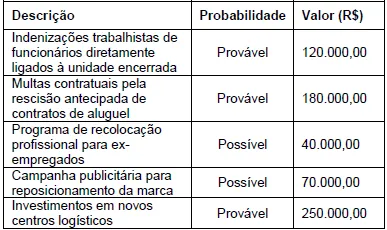
    Em março de 2024, uma empresa do setor varejista decidiu encerrar definitivamente uma de suas unidades de distribuição. Em 20 de março de 2024, foi aprovado e formalizado um plano detalhado de reestruturação, e a administração comunicou oficialmente a decisão aos empregados, fornecedores e demais partes afetadas, criando uma expectativa válida de que a reestruturação seria realizada. A empresa estimou os seguintes desembolsos relacionados ao encerramento da unidade:

    Com base no CPC 25, o valor da provisão para reestruturação que deverá ser reconhecido pela empresa é de

    Alternativas da questão 3482826
  6. Questão 306

    ID 3482820

    Disciplina: Contabilidade Pública

    Assunto: Elementos do SICSP

    Ano: 2026 Banca: FGV - Fundação Getúlio Vargas Órgão: Amazônia Azul Tecnologias de Defesa S.A.


    Os sistemas de custos no setor público são estruturados para apoiar a gestão governamental, oferecendo informações que auxiliam diferentes processos administrativos. Para que funcionem adequadamente, precisam ser organizados a partir de componentes que definem como os custos serão identificados, acompanhados e analisados dentro das entidades públicas.

    Considerando esses componentes estruturais, assinale a opção que apresenta corretamente um dos elementos que integram um sistema de custos governamental.

    Alternativas da questão 3482820
  7. Questão 307

    ID 3482802

    Disciplina: Contabilidade Pública

    Assunto: Reavaliação do Imobilizado

    Ano: 2026 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Justiça do Rio de Janeiro


    Um ente estadual possui um edifício administrativo de 10 andares localizado no centro da cidade, registrado em seu patrimônio no grupo Ativo Imobilizado. Ao final do exercício de 20x3, o valor contábil do ativo era de R\$ 3.000.000,00 (custo histórico de R\$ 5.000.000,00 e depreciação acumulada de R\$ 2.000.000,00). No final desse mesmo ano, o ente procedeu à reavaliação dos seus imóveis de uso administrativo. O laudo técnico determinou que o valor justo do prédio é de R\$ 4.600.000,00.

    Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento de reavaliação de itens classificados no Ativo Imobilizado e o caso hipotético apresentado, é correto afirmar que:

    Alternativas da questão 3482802
  8. Questão 308

    ID 3482790

    Disciplina: Contabilidade Pública

    Assunto: Natureza da Informação Contábil

    Ano: 2026 Banca: Fronte Concursos e Projetos Órgão: Câmara deAltinópolis


    Ao realizar o registro contábil da depreciação de um veículo do TJ, o contador deve utilizar as classes de contas corretas conforme a natureza da informação. No PCASP, o registro da variação patrimonial diminutiva (VPD) decorrente da depreciação impacta a natureza de informação:

    Alternativas da questão 3482790
  9. Questão 309

    ID 3482777

    Disciplina: Contabilidade Pública

    Assunto: Características da Informação de Custos

    Ano: 2026 Banca: Instituto ACCESS - ACCESS Órgão: Conselho Regional de Medicina do Pará


    A gestão de custos no Conselho Regional de Medicina do Estado do Pará (CRM-PA) visa apoiar a tomada de decisão e a transparência sobre a eficiência do gasto público. Considerando as diretrizes de custos, analise as afirmativas a seguir:

    I.A mensuração de custos no setor público deve considerar tanto os fluxos financeiros quanto as variações patrimoniais, integrando as informações orçamentárias e contábeis.

    II.O custo dos serviços prestados por autarquias deve incluir a depreciação, amortização e exaustão dos ativos imobilizados e intangíveis utilizados na atividade-fim.

    III.Os custos indiretos de administração devem ser alocados aos centros de resultados finais utilizando critérios que reflitam o consumo real de recursos pelos departamentos.

    Está correto o que se afirma em:

    Alternativas da questão 3482777
  10. Questão 310

    ID 3451041

    Disciplina: Contabilidade Pública

    Assunto: Princípio da Entidade

    Ano: 2025 Banca: SELECON - Instituto Nacional de Seleções e Concursos Órgão: Consórcio Intermunicipal do Vale do Rio Cuiabá


    Nos processos de gestão do negócio, há vários princípios a serem seguidos para o sucesso. O princípio que afi rma que o patrimônio, a riqueza ou a empresa da pessoa física (empresário) devem ser totalmente separados daqueles pertencentes à pessoa jurídica (empresa rural) é o princípio da:

    Alternativas da questão 3451041
  11. Questão 311

    ID 3450423

    Disciplina: Contabilidade Pública

    Assunto: Restos a Pagar Processados

    Ano: 2005 Banca: FCC - Fundação Carlos Chagas Órgão: Prefeitura Municipal de Santos


    Constituem dívidas públicas flutuantes, de origem extraorçamentária os

    Alternativas da questão 3450423
  12. Questão 312

    ID 3449766

    Disciplina: Contabilidade Pública

    Assunto: Aspectos Legais do Sistema de Custos

    Ano: 2015 Banca: FUNDEP Gestão de Concursos Órgão: Câmara Municipal de Juiz de Fora


    A ciência contábil tem como finalidade geral o fornecimento de informações aos diversos usuários da informação contábil e o Plano de Contas Aplicado ao Setor Público (PCASP) alinha-se a esta finalidade por meio da padronização da forma de registro contábil para a extração de informações para estes usuários. A preocupação com o controle de custos no setor público é presente na Lei Complementar 101/2000, chamada também de Lei de Responsabilidade Fiscal (LRF). O PCASP tem relação com os dispositivos dessa lei ao contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.

    Analise as seguintes afirmações sobre os preceitos da LRF e o controle de custos nas entidades do setor público.

    I. A lei de diretrizes orçamentárias deve dispor sobre equilíbrio entre receitas e despesas e sobre normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos.

    II. Além de obedecer às normas de contabilidade aplicáveis ao setor público, a administração pública deve manter sistema de custos que permita a avaliação e o acompanhamento da gestão orçamentária, financeira e patrimonial.

    III. O Poder Legislativo, diretamente ou com o auxílio dos Tribunais de Contas, e o sistema de controle interno de cada Poder e do Ministério Público devem fiscalizar os fatos que comprometam os custos ou os resultados dos programas.

    A partir dessa análise, conclui-se que estão CORRETAS as afirmativas:
    Alternativas da questão 3449766
  13. Questão 313

    ID 3449422

    Disciplina: Contabilidade Pública

    Assunto: Interferência Ativa Orçamentária

    Ano: 2016 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 20ª Região


    No mês de outubro de 2016, determinada entidade do setor público obteve receitas orçamentárias com a alienação de imóveis,
    no valor de R\$ 90.500.000,00. Segundo a Lei Complementar no 101/2000, a origem e o destino dos recursos provenientes da
    alienação de ativos devem ser destacados
    Alternativas da questão 3449422
  14. Questão 314

    ID 3449222

    Disciplina: Contabilidade Pública

    Assunto: Ativo Circulante e Não Circulante

    Ano: 2018 Banca: ADM TEC - Instituto de Administração e Tecnologia Órgão: Prefeitura Municipal de Belo Monte


    Leia as afirmativas a seguir:

    I. O Ativo representa o conjunto de bens e direitos tangíveis, ou não, da entidade.

    II. A Lei Complementar nº 101/2000 veda, na escrituração das contas públicas, o registro da despesa segundo o regime de competência.

    III. O Ativo Realizável a Longo Prazo é a divisão do Ativo Não-Circulante que representa os valores que se convertem em moeda somente após o término do exercício seguinte.

    Marque a alternativa CORRETA:

    Alternativas da questão 3449222
  15. Questão 315

    ID 3449216

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2018 Banca: Universidade Estadual do Ceará Órgão: Secretaria da Ouvidoria, Controladoria e Gestão de Sobral - Secog


    No que diz respeito ao aspecto orçamentário, a
    que se refere o Manual de Contabilidade aplicada ao
    Setor Público, editado pelo Tesouro Nacional, os
    registros de natureza orçamentária NÃO são base
    para a elaboração do
    Alternativas da questão 3449216
  16. Questão 316

    ID 3449215

    Disciplina: Contabilidade Pública

    Assunto: Créditos Adicionais

    Ano: 2018 Banca: ADM TEC - Instituto de Administração e Tecnologia Órgão: Prefeitura Municipal de Belo Monte


    Leia as afirmativas a seguir:

    I. Os créditos adicionais suplementares não podem ser destinados ao reforço de dotação orçamentária.

    II. Na contabilidade pública, o conceito de patrimônio relaciona-se com bens e direitos.

    III. A Lei Complementar nº 101/2000 define como concessão de garantia o compromisso de inadimplência de obrigação financeira assumida por ente da Federação.

    Marque a alternativa CORRETA:

    Alternativas da questão 3449215
  17. Questão 317

    ID 3449166

    Disciplina: Contabilidade Pública

    Assunto: Ativo Circulante e Não Circulante

    Ano: 2018 Banca: ADM TEC - Instituto de Administração e Tecnologia Órgão: Prefeitura Municipal de Belo Monte


    Leia as afirmativas a seguir:

    I. O Ativo Não-Circulante são os direitos realizáveis após o término do exercício seguinte.

    II. A insuficiência da dotação original é um fator de motivação para a possível adoção de créditos adicionais.

    III. A Lei Complementar nº 101/2000 determina que a empresa controlada não deve incluir em seus balanços trimestrais nota explicativa sobre os recursos recebidos do controlador.

    Marque a alternativa CORRETA:

    Alternativas da questão 3449166
  18. Questão 318

    ID 3449125

    Disciplina: Contabilidade Pública

    Assunto: Aspectos Legais do Sistema de Custos

    Ano: 2018 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Empresa Brasileira de Serviços Hospitalares


    Julgue os próximos itens, relativos à contabilidade de custos e aos sistemas de informação de custos na administração pública.


    A Lei de Responsabilidade Fiscal avançou em relação à Lei n.º 4.320/1964, ao determinar que a implantação de um sistema de custos permita a avaliação dos resultados e do desempenho da gestão orçamentária, financeira e patrimonial, e não somente a determinação do custo dos serviços prestados pelo Estado.
    Alternativas da questão 3449125
  19. Questão 319

    ID 3449086

    Disciplina: Contabilidade Pública

    Assunto: Conforme a Lei Nº 4.320/1964

    Ano: 2018 Banca: FCC - Fundação Carlos Chagas Órgão: Assembleia Legislativa de Sergipe


    De acordo com a Lei Complementar no 101/2000, o Balanço Orçamentário deve especificar, por categoria econômica, as receitas
    por
    Alternativas da questão 3449086
  20. Questão 320

    ID 3448883

    Disciplina: Contabilidade Pública

    Assunto: Conceitos Gerais

    Ano: 2019 Banca: ADM TEC - Instituto de Administração e Tecnologia Órgão: Prefeitura Municipal de Major Izidoro


    Leia as afirmativas a seguir:

    I. O Balanço Patrimonial compreende, entre outras informações, o ativo circulante e o patrimônio líquido.

    II. A dívida pública representada por títulos emitidos pela União está compreendida na dívida pública mobiliária, de acordo com a Lei Complementar nº 101/2000.

    III. O Balanço Patrimonial compreende, entre outras informações, o patrimônio líquido.

    Marque a alternativa CORRETA:

    Alternativas da questão 3448883
Pular para o conteúdo principal