Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Geral

44.851 questões encontradas

  1. Questão 101

    ID 3522811

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Texto CE-II – questões 36 e 37

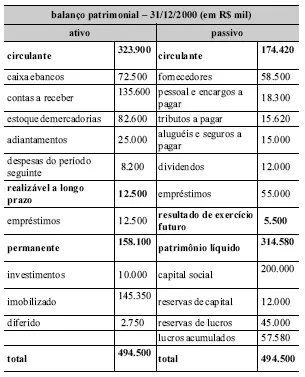
    Os quadros a seguir são de demonstrações contábeis da companhia H, realizadas em 1999/2000.
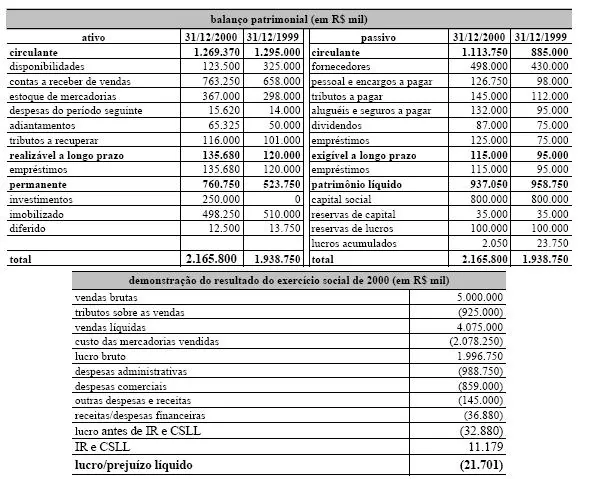
    Julgue os itens a seguir, considerando as demonstrações contábeis da companhia H mostradas no texto CE-II.


    O índice de liquidez corrente da referida companhia apresentou elevação em 2000 em relação a 1999.
    Alternativas da questão 3522811
  2. Questão 102

    ID 3522810

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Superintendência de Seguros Privados


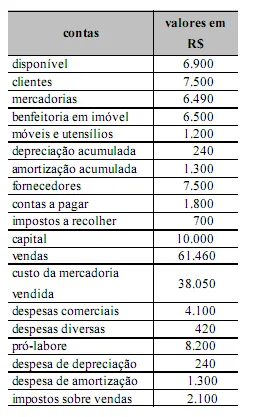
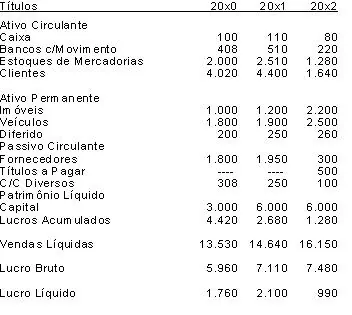
    A empresa Comercial Sociedade Anônima, que nos foi dada a analisar, apresenta a seguinte série de Demonstrações Financeiras, aqui devidamente simplificadas:

    Ao completar a análise de balanços solicitada, o Analista vai chegar à conclusão de que a(o):

    Alternativas da questão 3522810
  3. Questão 103

    ID 3522809

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2002 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Banco Nacional de Desenvolvimento Econômico e Social


    Analisando as demonstrações financeiras da Cia. XYZ, apresentadas na questão número 21 acima, o Capital Circulante Líquido é de

    Alternativas da questão 3522809
  4. Questão 104

    ID 3522808

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    O índice que mede a capacidade da empresa de saldar todos os seus compromissos é denominado:

    Alternativas da questão 3522808
  5. Questão 105

    ID 3522807

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado de Administração Recursos Humanos e Patrimônio de Alagoas


    Demonstrações contábeis da empresa Y – questões 29 e 30

    balanço patrimonial (em R\$ mil)

    ativo

    31/12/2001

    passivo

    31/12/2001

    circulante

    134.250

    circulante

    100.000

    disponibilidades

    1.250

    fornecedores

    45.000

    contas a receber de vendas

    85.000

    pessoal e encargos apagar

    15.000

    estoque de mercadorias

    46.000

    tributos a pagar

    19.000

    despesas do período seguinte

    2.000

    aluguéis e seguros apagar

    2.500

    realizável a longo prazo

    2.000

    dividendos

    15.000

    empréstimos

    2.000

    empréstimos

    3.500

    permanente

    102.000

    patrimônio líquido

    138.250

    investimentos

    15.000

    capital social

    100.000

    imobilizado

    85.000

    reservas de capital

    2.500

    diferido

    2.000

    reservas de lucros

    3.000

    lucros acumulados

    32.750

    total

    238.250

    total

    238.250

    demonstração do resultado (em R\$ mil) do exercício social de 2001

    vendas brutas

    850.000

    tributos sobre as vendas

    (157.250)

    vendas líquidas

    692.750

    custo das mercadorias vendidas

    (381.705)

    lucro bruto

    311.045

    despesas administrativas

    (125.000)

    despesas comerciais

    (112.000)

    outras despesas e receitas

    (2.000)

    despesas financeiras

    (1.000)

    lucro antes de IR e CSLL

    71.045

    IR e CSLL

    (24.155)

    lucro líquido

    46.890

    demonstração das origens e aplicações (em R\$ mil) de recursos do exercício de 2001

    origens

    recursos gerados pela operação

    65.000

    aumento do capital social

    3.000

    total

    68.000

    aplicações

    aquisição de controlada

    15.000

    aquisição de bens do imobilizado

    38.500

    dividendos

    15.000

    aplicações no diferido

    2.000

    total

    70.500

    variação do capital circulante líquido

    (2.500)

    Acerca de contabilidade avançada e das demonstrações contábeis da empresa Y, julgue os itens a seguir.


    Considerando, para a empresa Y, um ativo líquido de R\$ 141.750 mil, o giro do ativo, calculado com a receita bruta, foi maior que 6.

    Alternativas da questão 3522807
  6. Questão 106

    ID 3522806

    Disciplina: Contabilidade Geral

    Assunto: Cálculo das Margens de Contribuição Total e Unitária

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Justiça do Acre


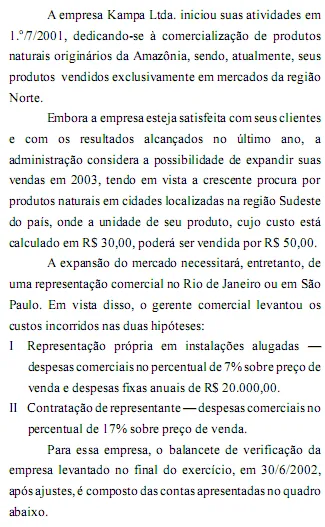
    A partir do texto IV, julgue os itens abaixo, ainda relativos à empresa Kampa Ltda.


    A margem de contribuição obtida em caso de contratação de representante comercial será igual a R\$ 17,50.

    Alternativas da questão 3522806
  7. Questão 107

    ID 3522805

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Julgue os itens a seguir, a respeito de contabilidade geral e gerencial e análise financeira.


    Em princípio, do ponto de vista financeiro, quanto maior o prazo de recebimento de clientes e menor o prazo de pagamento a fornecedores, melhor.

    Alternativas da questão 3522805
  8. Questão 108

    ID 3522803

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    O Retorno sobre o investimento de 2000 é:

    Alternativas da questão 3522803
  9. Questão 109

    ID 3522802

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Paraná Previdência


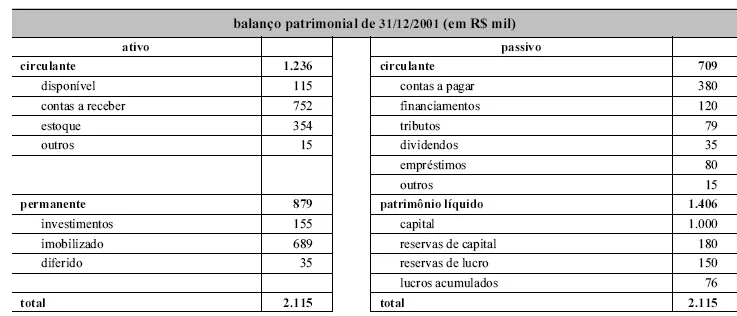
    Considerando o balanço patrimonial acima, julgue os itens seguintes.


    O índice de endividamento é inferior a 50%, considerando a fórmula passivo circulante/patrimônio líquido.

    Alternativas da questão 3522802
  10. Questão 110

    ID 3522801

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    Tomando como base os valores relativos ao índice de participação do Capital de Terceiros em cada um dos períodos, pode-se afirmar que

    Alternativas da questão 3522801
  11. Questão 111

    ID 3522800

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    O prazo médio de recebimento de clientes em 2000 é:

    Alternativas da questão 3522800
  12. Questão 112

    ID 3522799

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    O valor Capital Circulante Líquido do exercício de 2001 é

    Alternativas da questão 3522799
  13. Questão 113

    ID 3522798

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


    Considerando o balanço apresentado acima, julgue os itens que se seguem.


    Caso a empresa tivesse apresentado um lucro líquido de R\$ 250 mil no exercício encerrado em 31/12/2001 - e o patrimônio líquido, em números globais, só tivesse sofrido movimentação nesse exercício por conta desse resultado - e dividendos de R\$ 35 mil, a taxa de retorno do capital próprio teria sido superior a 10% no período anual.
    Alternativas da questão 3522798
  14. Questão 114

    ID 3522797

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Banco Nacional de Desenvolvimento Econômico e Social


    É o índice que reflete a eficiência com a qual a empresa utiliza todos os seus ativos para gerar vendas:

    Alternativas da questão 3522797
  15. Questão 115

    ID 3522796

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


    Considerando o balanço apresentado acima, julgue os itens que se seguem.


    O grau de endividamento sobre o patrimônio líquido é maior que 70%.
    Alternativas da questão 3522796
  16. Questão 116

    ID 3522795

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Justiça do Acre


    Texto IV – questões 11 e 12

    A evidenciação é um compromisso inalienável da contabilidade com seus usuários e com os próprios objetivos. As formas de evidenciação podem variar, mas a essência é sempre a mesma: apresentar informação quantitativa e qualitativa de maneira ordenada, deixando o menor número possível de informações fora de demonstrativos formais, a fim de propiciar uma base adequada de informação para o usuário.

    Julgue os itens abaixo, considerando o texto IV e a legislação societária.


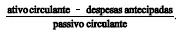
    A liquidez seca determina a capacidade de pagamento da empresa a curto prazo, utilizando as contas do disponível e valores a receber, e é expressa por:

    Alternativas da questão 3522795
  17. Questão 117

    ID 3522793

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Paraná Previdência


    Considerando o balanço patrimonial acima, julgue os itens seguintes.


    O prazo médio de recebimento de contas pelas vendas, admitindo-se um volume de vendas anual de R\$ 520.000 mil e um volume médio de contas a receber igual ao saldo de final de período, é superior a 90 dias.

    Alternativas da questão 3522793
  18. Questão 118

    ID 3522792

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado de Administração Recursos Humanos e Patrimônio de Alagoas


    Demonstrações contábeis da empresa Y – questões 29 e 30

    balanço patrimonial (em R\$ mil)

    ativo

    31/12/2001

    passivo

    31/12/2001

    circulante

    134.250

    circulante

    100.000

    disponibilidades

    1.250

    fornecedores

    45.000

    contas a receber de vendas

    85.000

    pessoal e encargos apagar

    15.000

    estoque de mercadorias

    46.000

    tributos a pagar

    19.000

    despesas do período seguinte

    2.000

    aluguéis e seguros apagar

    2.500

    realizável a longo prazo

    2.000

    dividendos

    15.000

    empréstimos

    2.000

    empréstimos

    3.500

    permanente

    102.000

    patrimônio líquido

    138.250

    investimentos

    15.000

    capital social

    100.000

    imobilizado

    85.000

    reservas de capital

    2.500

    diferido

    2.000

    reservas de lucros

    3.000

    lucros acumulados

    32.750

    total

    238.250

    total

    238.250

    demonstração do resultado (em R\$ mil) do exercício social de 2001

    vendas brutas

    850.000

    tributos sobre as vendas

    (157.250)

    vendas líquidas

    692.750

    custo das mercadorias vendidas

    (381.705)

    lucro bruto

    311.045

    despesas administrativas

    (125.000)

    despesas comerciais

    (112.000)

    outras despesas e receitas

    (2.000)

    despesas financeiras

    (1.000)

    lucro antes de IR e CSLL

    71.045

    IR e CSLL

    (24.155)

    lucro líquido

    46.890

    demonstração das origens e aplicações (em R\$ mil) de recursos do exercício de 2001

    origens

    recursos gerados pela operação

    65.000

    aumento do capital social

    3.000

    total

    68.000

    aplicações

    aquisição de controlada

    15.000

    aquisição de bens do imobilizado

    38.500

    dividendos

    15.000

    aplicações no diferido

    2.000

    total

    70.500

    variação do capital circulante líquido

    (2.500)

    Acerca de contabilidade avançada e das demonstrações contábeis da empresa Y, julgue os itens a seguir.


    A rentabilidade do capital próprio da empresa Y foi maior com dívida do que seria caso a dívida onerosa não existisse, porque o custo dela é inferior ao retorno do ativo, indicando uma alavancagem financeira positiva.

    Alternativas da questão 3522792
  19. Questão 119

    ID 3522789

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Polícia Federal


    A respeito da análise econômico-financeira de empresas, julgue os itens seguintes.


    Se houver elevação do ativo permanente em R\$ 1 milhão e do patrimônio líquido em R\$ 2 milhões, ocorrerá um aumento da liquidez geral da empresa.

    Alternativas da questão 3522789
  20. Questão 120

    ID 3522788

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Polícia Federal


    A respeito da análise econômico-financeira de empresas, julgue os itens seguintes.


    A companhia com o quociente de liquidez corrente abaixo de 1 que eleva tanto o ativo circulante como o passivo circulante em R\$ 1 bilhão (valor relevante) apresentará um aumento nesse índice de liquidez corrente.

    Alternativas da questão 3522788
Pular para o conteúdo principal