Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Geral

44.851 questões encontradas

  1. Questão 81

    ID 3522843

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Teresina


    No cálculo do valor do Capital Circulante Líquido, não são incluídos os valores referentes aos itens:

    Alternativas da questão 3522843
  2. Questão 82

    ID 3522839

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Serviço Federal de Processamento de Dados


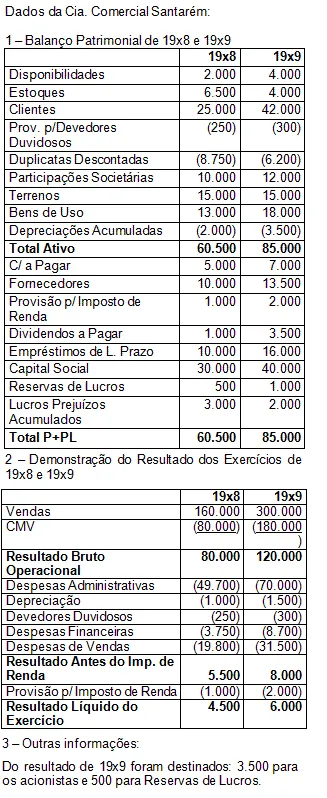
    Tomando como base apenas os dados acima fornecidos, responder as questões de nos 23 a 30 a seguir:


    O Capital Circulante Líquido nos dois períodos é:

    19x8 19x9
    Alternativas da questão 3522839
  3. Questão 83

    ID 3522837

    Disciplina: Contabilidade Geral

    Assuntos: Lucro: Bruto, Operacional e Líquido

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Texto CE-II – questões 36 e 37

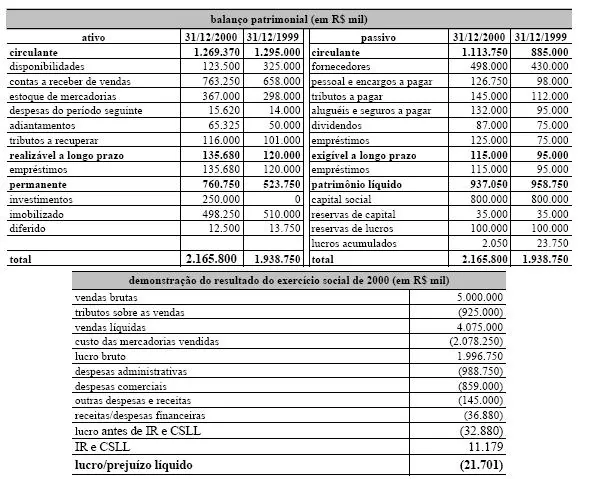
    Os quadros a seguir são de demonstrações contábeis da companhia H, realizadas em 1999/2000.

    Julgue os itens a seguir, considerando as demonstrações contábeis da companhia H mostradas no texto CE-II.


    A empresa apresentou margem bruta superior a 50%.
    Alternativas da questão 3522837
  4. Questão 84

    ID 3522834

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2000 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil


    Considere os dados abaixo e assinale a opção correta.

    Custo de Mercadorias Vendidas               12

    Duplicatas a Receber - valor médio            5

    Estoque de Mercadorias - valor médio       4

    Passivo Circulante                                      6

    Patrimônio Líquido                                     4

    Vendas a Prazo                                        20

    Vendas a Vista                                          8

    Alternativas da questão 3522834
  5. Questão 85

    ID 3522833

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Texto CE-II – questões 36 e 37

    Os quadros a seguir são de demonstrações contábeis da companhia H, realizadas em 1999/2000.

    Julgue os itens a seguir, considerando as demonstrações contábeis da companhia H mostradas no texto CE-II.


    A empresa apresentou elevação do grau de endividamento de 1999 para 2000.

    Alternativas da questão 3522833
  6. Questão 86

    ID 3522832

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Teresina


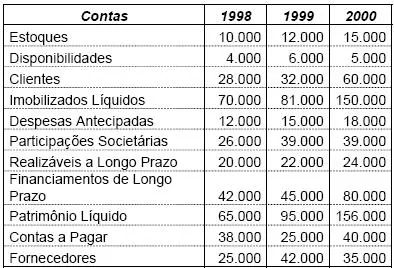
    Com base nos dados fornecidos, responder às questões de n°s 12 a 15, considerando apenas duas casas após a vírgula e efetuando o arredondamento, se for o caso.

    A CIA. Sete Cidades apresentava em suas Demonstrações Contábeis os seguintes saldos:


    O índice de Liquidez Corrente da empresa em 2000 é:

    Alternativas da questão 3522832
  7. Questão 87

    ID 3522831

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Teresina


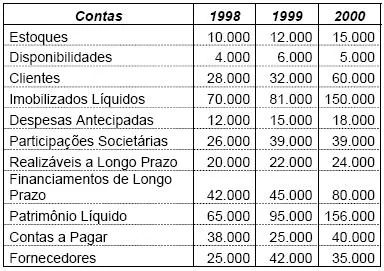
    Com base nos dados fornecidos, responder às questões de nos 08 a 10, considerando apenas duas casas após a vírgula e efetuando o arredondamento, se for o caso.

    A CIA. Sete Cidades apresentava em suas Demonstrações Contábeis os seguintes saldos:


    Analisando os dados fornecidos pode-se afirmar que

    Alternativas da questão 3522831
  8. Questão 88

    ID 3522830

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Texto CE-II – questões 36 e 37

    Os quadros a seguir são de demonstrações contábeis da companhia H, realizadas em 1999/2000.

    Julgue os itens a seguir, considerando as demonstrações contábeis da companhia H mostradas no texto CE-II.


    A companhia H apresentou índice de rentabilidade do capital próprio de 6,8% em 2000.

    Alternativas da questão 3522830
  9. Questão 89

    ID 3522829

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Serviço Federal de Processamento de Dados


    Tomando como base apenas os dados acima fornecidos, responder as questões de nos 23 a 30 a seguir:


    O quociente de Liquidez Geral em 19x9 é:
    Alternativas da questão 3522829
  10. Questão 90

    ID 3522826

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2000 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil


    O registro contábil da baixa de estoques de materiais por consumo normal, no valor de R\$ 300,00 e da baixa no valor de equipamentos por desgaste no uso, no valor de R\$ 350,00, provoca a diminuição de

    Alternativas da questão 3522826
  11. Questão 91

    ID 3522823

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2000 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil


    Aumentam o Capital Circulante Líquido:

    Alternativas da questão 3522823
  12. Questão 92

    ID 3522821

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Julgue os itens a seguir, a respeito de contabilidade geral e gerencial e análise financeira.


    Uma empresa com liquidez corrente igual a 0,80 apresentará redução nesse índice, caso eleve em igual valor o ativo e o passivo circulantes.

    Alternativas da questão 3522821
  13. Questão 93

    ID 3522819

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Secretaria da Fazenda do Pará


    Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

    Saldos Finais

    1999

    2000

    2001

    Amortizações Acumuladas

    3.000

    4.000

    5.000

    Aplicações Financeiras Temporárias

    18.000

    23.000

    16.000

    Caixa e Bancos

    5.000

    8.000

    10.000

    Capital Social

    50.000

    50.000

    60.000

    Clientes

    30.000

    57.000

    63.000

    Contas a Pagar

    14.000

    25.000

    15.000

    Créditos de Coligadas

    10.300

    28.570

    29.870

    Custo das Mercadorias Vendidas

    430.000

    741.000

    850.000

    Depreciações Acumuladas

    7.000

    16.000

    27.300

    Despesas de Amortizações

    1.000

    1.000

    1.000

    Despesas de Variação Cambial

    0

    20.000

    3.000

    Despesas Administrativas

    260.000

    312.000

    521.000

    Despesas c/ Devedores Duvidosos

    300

    570

    630

    Despesas de Depreciação

    7.000

    9.000

    11.300

    Despesas de Juros

    8.000

    28.000

    10.000

    Despesas de Vendas

    150.700

    168.430

    324.070

    Dividendos a Pagar

    2.000

    3.500

    2.500

    Duplicatas Descontadas

    20.000

    40.000

    50.000

    Edificações

    20.000

    20.000

    25.000

    Empréstimos de Longo Prazo

    25.000

    52.000

    55.000

    Estoques

    16.000

    13.000

    28.060

    Fornecedores

    23.000

    18.500

    28.500

    Gastos Pré-Operacionais

    6.000

    6.000

    6.000

    Instalações

    4.000

    6.000

    8.000

    IR e Contribuição Social Provisionados

    2.000

    5.500

    2.500

    Juros a Pagar

    4.000

    11.500

    8.000

    Lucros/Prejuízos Acumulados

    4.000

    7.000

    10.000

    Participações Societárias

    10.000

    30.000

    29.000

    PDD

    300

    570

    630

    Provisão p/ IR e Contribuição Social

    2.000

    5.500

    2.500

    Receita de Juros

    15.000

    22.000

    2.000

    Reserva de Lucro

    0

    10.000

    2.000

    Reserva de Reavaliação

    0

    5.000

    5.000

    Resultado de Equivalência Patrimonial

    0

    10.000

    1.000

    Terrenos

    35.000

    40.000

    45.000

    Títulos a Pagar de Curto Prazo

    20.000

    15.000

    28.500

    Veículos

    20.000

    32.000

    40.000

    Vendas

    850.000

    1.270.000

    1.730.000

    Outras Informações:

    I - Imposto de Renda e Contribuição Social calculados pela alíquota de 25%

    II - Os Lucros Líquidos apurados nos períodos explicitados são, respectivamente:

    .

    \(\frac{1999}{6.000}\)

    \(\frac{2000}{6.500}\)

    \(\frac{2001}{7.500}\)


    O valor do índice de Liquidez Seca para os períodos em análise é:

    Alternativas da questão 3522819
  14. Questão 94

    ID 3522818

    Disciplina: Contabilidade Geral

    Assunto: Critério de Classificação das Contas

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Natal


    O auditor constatou que o balanço patrimonial da empresa foi manipulado para apresentar melhor Índice de Liquidez Seca. Indique a opção que apresenta a evidência do fato.

    Alternativas da questão 3522818
  15. Questão 95

    ID 3522817

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.


    Existem a liquidez estática e a dinâmica, sendo esta associada aos prazos de renovação dos itens cíclicos do ativo e passivo circulantes e é possível, e perfeitamente razoável, que uma empresa apresente liquidez corrente, estática, abaixo de 1 ou de 0,7 e tenha uma sólida situação financeira, em razão de operar com prazos menores de renovação de estoques e de recebimento de vendas, em relação a prazos mais elevados de passivos circulantes operacionais.

    Alternativas da questão 3522817
  16. Questão 96

    ID 3522816

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Texto CE-II – questões 36 e 37

    Os quadros a seguir são de demonstrações contábeis da companhia H, realizadas em 1999/2000.

    Julgue os itens a seguir, considerando as demonstrações contábeis da companhia H mostradas no texto CE-II.


    A companhia H elevou o seu índice de imobilização do capital próprio no ano de 2000.

    Alternativas da questão 3522816
  17. Questão 97

    ID 3522815

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2001 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.


    Julgue os itens seguintes, referentes a auditoria, análise econômico-financeira, mercado de capitais, ICMS e IRRF.


    O índice de endividamento procura medir o nível de comprometimento do capital próprio com as imobilizações de recursos.

    Alternativas da questão 3522815
  18. Questão 98

    ID 3522814

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2002 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Justiça do Acre


    Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.


    Para essa empresa, o índice de independência financeira é igual ao de dependência financeira.

    Alternativas da questão 3522814
  19. Questão 99

    ID 3522813

    Disciplina: Contabilidade Geral

    Assuntos: Lucro: Bruto, Operacional e Líquido

    Ano: 2001 Banca: ESAF - Escola de Administração Fazendária Órgão: Prefeitura Municipal de Natal


    Efetuando análises verticais e horizontais das demonstrações de resultados mensais de uma empresa, o auditor constatou expressivas variações nas margens operacionais em determinados meses. A fórmula de cálculo utilizada para obter tal margem foi:

    Alternativas da questão 3522813
  20. Questão 100

    ID 3522812

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2002 Banca: ESAF - Escola de Administração Fazendária Órgão: Ministério do Desenvolvimento, Indústria e Comércio Exterior


    A empresa Nove S/A efetuou as operações abaixo listadas e, após a competente contabilização, mandou elaborar a DOAR – Demonstração das Origens e Aplicações de Recursos. Operações:

    01- compra a prazo de máquinas para o próprio uso, no valor de R\$ 15.000,00;
    02- pagamento de um título no valor de R\$ 3.000,00;
    03- compra de mercadorias por R\$ 8.000,00 com pagamento a longo prazo;
    04- venda de ações de coligadas por R\$ 6.000,00, recebendo em cheque;
    05- distribuição de dividendos de R\$ 1.000,00, para pagamento em 60 dias;
    06- recebimento de receitas do mês no valor de R\$ 12.000,00;
    07- pagamento de despesas do mês no valor de R\$ 7.000,00;
    08- provisionamento para o imposto de renda no valor de R\$ 1.200,00;
    09- registro das despesas de depreciação no valor de R\$ 800,00;
    10- compra de móveis para uso, por R\$ 6.000,00, aceitando duplicatas, sendo dois terços com vencimento a longo prazo.

    Lendo a referida Demonstração, executada apenas com os dados citados, certamente vamos encontrar:
    Alternativas da questão 3522812
Pular para o conteúdo principal