Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Geral

44.851 questões encontradas

  1. Questão 961

    ID 3521705

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Redentora


    Para responder às questões 34 a 36, considere as informações abaixo.

    A Cia. Lucro Bom apresenta os seguintes dados contábeis em 31/12/X15 (em R\$):

    Outras Dívidas a Pagar: 80.000,00

    Caixa: 255.000,00

    Capital Social: 220.000,00

    Financiamentos a Longo Prazo: 200.000,00

    Máquinas e Equipamentos: 400,000,00

    Duplicatas a Receber: 180.000,00

    Estoque:

    150.000,00

    Lucros Acumulados:

    100.000,00

    Fornecedores:

    130.000,00

    Reservas de Capital:

    20.000,00

    Impostos a Pagar:

    300.000,00

    Impostos a Recuperar: 65.000,00


    Se a Cia. Lucro Bom fizer uma aquisição extra de mercadorias, a prazo, na importância de R\$ 400.000,00, o seu novo índice de Liquidez Corrente será de:
    Alternativas da questão 3521705
  2. Questão 962

    ID 3521704

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2016 Banca: FUNPAR NC UFPR - Universidade Federal do Paraná Órgão: Companhia Paranaense de Energia


    Sendo AC = Ativo Circulante, PC = Passivo Circulante, CCL = Capital Circulante Líquido e LC = Liquidez Corrente, LC é igual a:

    Alternativas da questão 3521704
  3. Questão 963

    ID 3521703

    Disciplina: Contabilidade Geral

    Assunto: Despesas Operacionais

    Ano: 2016 Banca: Instituto AOCP Órgão: Companhia Catarinense de Águas e Saneamento


    No comparativo apresentado a seguir, verifica-se que no exercício de 2014 a CASAN auferiu receita de R\$820 milhões em decorrência da prestação de serviços de fornecimento de água, coleta e tratamento de esgoto. Esse valor é 12,8% superior ao apurado no exercício anterior. Analisando o comparativo dos resultados financeiros apresentados pela CASAN, referente aos anos de 2013 e 2014, responda as questões 44, 45 e 46. (valores apresentados em R\$ mil).

    Contas

    2013

    2014

    Receita Operacional

    727.015

    820.175

    Custos/Despesas

    -623.706

    -621.302

    Resultado Financeiro

    -35.972

    -68.183

    Resultado antes do IR e da CSLL

    67.337

    130.690

    Resultado Líquido do Exercício

    41.584

    74.734


    No caso dos custos/despesas e das despesas financeiras, é correto afirmar que os dados registrados apresentaram, de 2013 para 2014,

    Alternativas da questão 3521703
  4. Questão 964

    ID 3521702

    Disciplina: Contabilidade Geral

    Assunto: Grau de Alavancagem Operacional

    Ano: 2016 Banca: FCC - Fundação Carlos Chagas Órgão: Prefeitura Municipal de Teresina


    Suponha dois agentes econômicos: um deles é feirante (possui uma barraca na feira) e o outro possui uma distribuidora de energia. É correto afirmar:

    Alternativas da questão 3521702
  5. Questão 965

    ID 3521699

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Pará


    balanço patrimonial da empresa Alfa S.A. (em R\$)

    20X3

    20X2

    20X1

    20X3

    20X2

    20X1

    ativo circulante

    41.250

    30.000

    34.500

    passivo circulante

    14.000

    10.000

    9.000

    disponibilidades

    8.000

    6.000

    4.000

    obrigações tributárias

    8.000

    7.000

    6.000

    clientes e recebíveis

    7.500

    5.500

    3.500

    empréstimos e financiamentos

    6.000

    3.000

    3.000

    estoques para vendas

    10.000

    8.000

    6.000

    outros créditos circulantes

    15.750

    10.500

    21.000

    ativo não circulante

    49.750

    38.500

    15.000

    passivo não circulante

    38.000

    28.000

    18.000

    créditos tributários

    5.000

    4.000

    3.000

    empréstimos e financiamentos

    38.000

    28.000

    18.000

    créditos com outras empresas

    1.500

    2.000

    2.500

    investimentos

    5.406

    4.063

    1.188

    imobilizado

    16.219

    12.187

    3.562

    patrimônio líquido

    39.000

    30.500

    22.500

    intangível

    21.625

    16.250

    4.750

    capital social

    10.000

    10.000

    10.000

    reservas de capital

    5.000

    5.000

    5.000

    reservas de lucros a realizar

    24.000

    15.500

    7.500

    ativo total

    91.000

    68.500

    49.500

    passivo total

    91.000

    68.500

    49.500

    demonstração do resultado da empresa Alfa S.A. (em R\$)

    20X3

    20X2

    20X1

    receita bruta

    27.000

    24.000

    21.000

    deduções da receita bruta

    (8.100)

    (6.000)

    (4.200)

    receita líquida

    18.900

    18.000

    16.800

    custo de bens e(ou) serviços vendidos

    (3.800)

    (3.600)

    (3.400)

    resultado bruto

    15.100

    14.400

    13.400

    despesas/receitas operacionais

    (3.000)

    (2.900)

    (2.700)

    resultado operacional

    12.100

    11.500

    10.700

    provisão para IR e contribuição social

    (3.600)

    (3.500)

    (3.200)

    resultado do exercício

    8.500

    8.000

    7.500

    Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.


    A liquidez imediata da empresa, para o ano 20X2, é de R\$ 3 para cada R\$ 1 de dívida, e a liquidez corrente, de R\$ 0,60.
    Alternativas da questão 3521699
  6. Questão 966

    ID 3521697

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: IOPLAN - Instituto Oeste de Planejamento Órgão: Câmara Municipal de Boa Vista das Missões


    O índice de liquidez do balanço patrimonial que leva em consideração a situação a longo prazo da empresa, somando ao ativo circulante e ao passivo circulante respectivamente os direitos e as obrigações a longo prazo, é denominado:

    Alternativas da questão 3521697
  7. Questão 967

    ID 3521696

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Pará


    Acerca das análises horizontal e vertical, julgue os itens seguintes.


    Além de possibilitar o estudo do comportamento das variáveis contábeis ao longo do tempo e a avaliação de suas tendências, a análise horizontal serve para embasar estimativas contábeis.
    Alternativas da questão 3521696
  8. Questão 968

    ID 3521695

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Companhia de Gás da Bahia


    A Empresa Brasileira apresentou em 31/dez./2015 um saldo no grupo do Ativo Circulante de R\$ 14.500,00, e no Passivo Circulante de R\$ 10.500,00. As Disponibilidades somaram R\$ 8.500,00. O Ativo Não Circulante totalizou R\$ 14.200,00 e o Passivo Não Circulante apresentou um saldo de R\$ 8.700,00. A Receita do referido período totalizou R\$ 30.000,00 e o Lucro Bruto um saldo de R\$ 8.000,00. Analisando os dados apresentados calcule a Liquidez Corrente (LC), Liquidez Imediata (LI), Endividamento Geral (EG) e a Margem Bruta (MB) da Empresa Brasileira. Assinale a alternativa correta.

    Alternativas da questão 3521695
  9. Questão 969

    ID 3521694

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: IFMT - Instituto Federal de Educação, Ciência e Tecnologia de Mato Grosso Órgão: Instituto Federal de Mato Grosso


    A respeito dos índices de liquidez, analise as afirmativas.

    I - O índice de liquidez corrente mede a capacidade da empresa de saldar suas obrigações de curto prazo.

    II - O índice de liquidez seca é semelhante ao índice de liquidez corrente, exceto pelo fato de que exclui os estoques, geralmente os ativos circulantes menos líquidos de todos.

    III - Em geral, quanto mais baixo o valor do índice de liquidez corrente, mais a empresa é considerada líquida.

    IV - A liquidez de uma empresa é medida por sua capacidade de cumprir as obrigações de longo prazo à medida que vencem.

    Está correto o que se afirma em

    Alternativas da questão 3521694
  10. Questão 970

    ID 3521693

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Pará


    No que diz respeito às limitações no processo de análise de indicadores, julgue os itens subsequentes.


    O índice de liquidez corrente não revela a qualidade dos itens que compõem o ativo circulante, o que inviabiliza a realização de avaliação acerca da real capacidade de esses ativos liquidarem os passivos de curto prazo.
    Alternativas da questão 3521693
  11. Questão 971

    ID 3521692

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2016 Banca: Crescer Consultorias Órgão: Conselho Regional de Psicologia da 21ª Região


    Em relação ao estudo do capital, é correto afirmar que o capital de giro é definido como:

    Alternativas da questão 3521692
  12. Questão 972

    ID 3521690

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2016 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Prefeitura Municipal de Ipuã


    Dos demonstrativos contábeis da Companhia Dom Nievas foram extraídos os seguintes dados, referentes ao exercício social de 2014:

    Ativo Total = R\$ 440.000,00.

    Custos das Vendas = R\$ 210.000,00.

    Despesas Administrativas e Gerais = R\$ 32.000,00.

    Despesas Financeiras = R\$ 5.500,00.

    Passivo Não Circulante = R\$ 18.500,00.

    Ativo Não Circulante equivale a 60% do Ativo Total.

    Capital Próprio equivale a 60% do Ativo Total.

    As receitas operacionais líquidas equivalem a 85% do valor do Ativo Total.

    Imposto de Renda e Contribuição Social = R\$ 24.500,00.

    Realizáveis a Longo Prazo = R\$ 30.000,00.

    Considerando-se os dados acima, pode-se afirmar que o valor do Capital Circulante Líquido da Companhia Dom Nievas é:

    Levando-se em conta os dados da questão 27, pode-se afirmar que a Liquidez Corrente da Companhia Dom Nievas é:

    Alternativas da questão 3521690
  13. Questão 973

    ID 3521688

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Suzano


    Utilize as informações a seguir, relativas ao Balanço Patrimonial e Demonstração do Resultado da Cia. Comercial Morgana, de 2015, para responder às questões de números 31 a 37.

    Balanço Patrimonial

    31.12.2015

    31.12.2014

    31.12.2015

    31.12.2014

    Disponível

    250.000,00

    180.000,00

    Fornecedores

    800.000,00

    680.000,00

    Recebíveis

    740.000,00

    660.000,00

    Contas a Pagar

    350.000,00

    370.000,00

    Estoques

    310.000,00

    290.000,00

    PC

    1.150.000,00

    1.050.000,00

    AC

    1.300.000,00

    1.130.000,00

    Emp. Longo Prazo

    670.000,00

    560.000,00

    Investimentos

    300.000,00

    260.000,00

    PNC

    670.000,00

    560.000,00

    Imobilizado

    2.000.000,00

    1.610.000,00

    Capital

    620.000,00

    520.000,00

    (–) Depreciação

    (800.000,00)

    (650.000,00)

    Reservas de Lucros

    360.000,00

    220.000,00

    ANC

    1.500.000,00

    1.220.000,00

    PL

    980.000,00

    740.000,00

    TOTAL DO ATIVO

    2.800.000,00

    2.350.000,00

    TOTAL DO PASSIVO +PL

    2.800.000,00

    2.350.000,00

    Demonstração de resultado – 2015

    Vendas

    2.100.000,00

    (–) CMV

    (1.400.000,00)

    (–) Despesas de Depreciação

    (150.000,00)

    (–) Demais Despesas Operacionais

    (410.000,00)

    (=) Lucro líquido do exercício

    140.000,00


    O índice de liquidez seca em 31.12.2015 correspondeu a:

    Dado: desprezar os algarismos a partir da terceira casa decimal

    Alternativas da questão 3521688
  14. Questão 974

    ID 3521687

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: IBAM - Instituto Brasileiro de Administração Municipal Órgão: Prefeitura Municipal de Santos


    Na análise das Demonstrações Contábeis, os Indicadores Econômico-Financeiros são construídos a partir dos conceitos de inter-relação e interdependência de elementos patrimoniais do Ativo, Passivo e de Resultados. Dentre os Indicadores de Capacidade de Pagamento, encontra-se o Indicador de:

    Alternativas da questão 3521687
  15. Questão 975

    ID 3521686

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Suzano


    Com base nas informações contábeis e financeiras em 31 de dezembro de 2015, extraídas das áreas contábil e financeira da empresa Controle Orçamentário Ltda., responda às questões de números 31 a 33.

    -

    Nota: Para responder às questões, considere apenas duas casas após a vírgula, bem como, a regra de arredondamento de valores ou índices.

    -

    • Caixa e equivalentes de caixa – R\$ 25.000,00

    • Passivo circulante – R\$ 125.000,00

    • Ativo total – R\$ 360.000,00

    • Patrimônio líquido – R\$ 120.000,00

    • Estoques – R\$ 80.000,00

    • Imobilizado – R\$ 130.000,00

    • Lucro líquido – R\$ 85.000,00

    • Ativo total do ano anterior – R\$ 320.000,00

    • Estoques no ano anterior – R\$ 69.000,00

    • Vendas – R\$ 500.000,00

    • O índice de liquidez corrente na data foi R\$ 1,60


    Assinale a alternativa que apresenta o índice de liquidez seca da empresa.

    Alternativas da questão 3521686
  16. Questão 976

    ID 3521685

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado de Santa Catarina


    Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens.


    Considere que uma empresa tenha apresentado liquidez seca de 0,9 no ano X0, de 0,85 no ano X1 e de 0,50 no ano X2. Nesse caso, é correto afirmar que essa deterioração do indicador deve-se ao incremento no passivo circulante e à diminuição de investimentos em estoques de alta rotatividade.
    Alternativas da questão 3521685
  17. Questão 977

    ID 3521684

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: FUNDEP UFMG - Fundação de desenvolvimento da pesquisa Órgão: Prefeitura Municipal de Uberaba


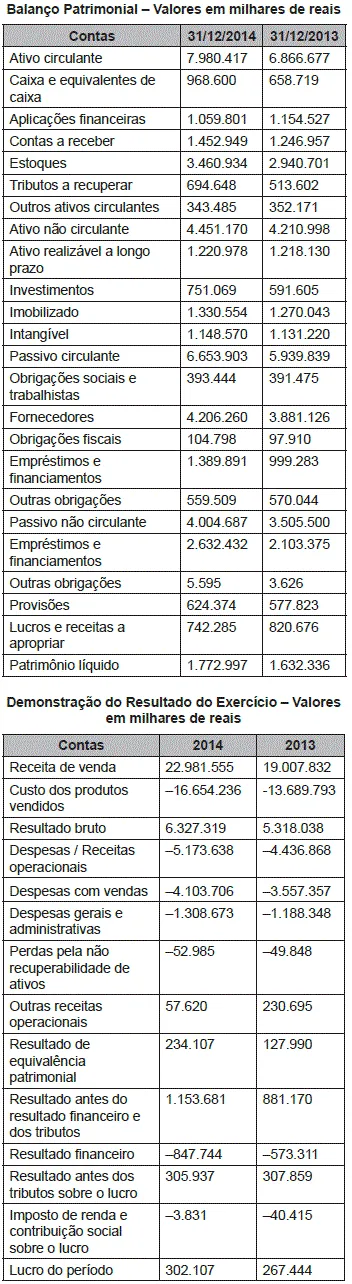
    INSTRUÇÃO: Leia a situação hipotética a seguir, da empresa Vende Mais S/A para responder às questões 24 e 25.

    A seguir, são apresentadas contas do balanço patrimonial e da demonstração do resultado do exercício da empresa Vende Mais S/A para os anos de 2013 e 2014.

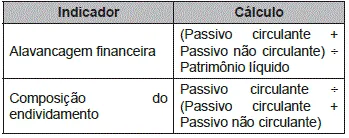
    Salienta-se que alguns indicadores econômico-financeiros para análise podem ser calculados de acordo com o quadro adiante.


    Com base nas informações apresentadas no caso Vende Mais S/A, é INCORRETO afirmar:

    Alternativas da questão 3521684
  18. Questão 978

    ID 3521683

    Disciplina: Contabilidade Geral

    Assunto: Estrutura do Balanço

    Ano: 2016 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Instituto Federal do Pará


    Segundo a Lei Federal nº 6.404 de 15 de dezembro de 1976 e alterações, no Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia, sendo que no Ativo, as contas estarão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:

    Alternativas da questão 3521683
  19. Questão 979

    ID 3521682

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado de Santa Catarina


    Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens.


    A inadimplência, um aspecto que provoca reflexos na rotação dos ativos, não influencia na margem operacional.
    Alternativas da questão 3521682
  20. Questão 980

    ID 3521679

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo


    Acerca de análise e avaliação financeira, julgue os seguintes itens.


    Incrementos no valor do capital de giro líquido de uma empresa aumentam o risco de insolvência técnica dessa empresa.

    Alternativas da questão 3521679
Pular para o conteúdo principal