Questão 941
ID 3521734Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Marília
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Marília
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: IFSP - Instituto Federal de Educação, Ciência e Tecnologia de São Paulo Órgão: Instituto Federal de Educação, Ciência e Tecnologia de São Paulo
Para responder às questões de números 39 e 40, observe o Balanço Patrimonial a seguir apresentado.
ATIVO R\$ | PASSIVO R\$ | ||
Circulante | 300.000,00 | Circulante | 200.000,00 |
Disponível | 100.000,00 | Fornecedores | 150.000,00 |
Créditos a receber | 60.000,00 | Salários a pagar | 50.000,00 |
Estoques | 140.000,00 | ||
Realizável a Longo Prazo | 140.000,00 | Exigível a Longo Prazo | 20.000,00 |
Permanente | 460.000,00 | Patrimônio Líquido | 680.000,00 |
Imobilizado | 460.000,00 | Capital | 500.000,00 |
Lucros Acumulados | 180.000,00 | ||
TOTAL | 900.000,00 | TOTAL | 900.000,00 |
Indique os índices de Liquidez Imediata e Liquidez Seca, respectivamente:
Disciplina: Contabilidade Geral
Assuntos: Cálculo do Ponto de Equilíbrio (Econômico, Contábil e Financeiro)
Ano: 2016 Banca: IFCE (CEFET CE) - Instituto Federal do Ceará Órgão: Instituto Federal de Educação, Ciência e Tecnologia do Ceará
Quando se busca encontrar a relação percentual de um elemento com o todo de que faz parte, utiliza-se o método de análise de balanço, denominado
Disciplina: Contabilidade Geral
Assunto: Noções Gerais da DRE
Ano: 2016 Banca: FAUEL - Fundação de Apoio ao Desenvolvimento da UEL Órgão: Prefeitura Municipal de Cerro Azul
De acordo com os conceitos de análise financeira de Balanços, quando buscamos encontrar a relação percentual de um elemento com o todo de que faz parte, estamos utilizando o método de análise de balanço denominado:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: IFSP - Instituto Federal de Educação, Ciência e Tecnologia de São Paulo Órgão: Instituto Federal de Educação, Ciência e Tecnologia de São Paulo
Para responder às questões de números 39 e 40, observe o Balanço Patrimonial a seguir apresentado.
ATIVO R\$ | PASSIVO R\$ | ||
Circulante | 300.000,00 | Circulante | 200.000,00 |
Disponível | 100.000,00 | Fornecedores | 150.000,00 |
Créditos a receber | 60.000,00 | Salários a pagar | 50.000,00 |
Estoques | 140.000,00 | ||
Realizável a Longo Prazo | 140.000,00 | Exigível a Longo Prazo | 20.000,00 |
Permanente | 460.000,00 | Patrimônio Líquido | 680.000,00 |
Imobilizado | 460.000,00 | Capital | 500.000,00 |
Lucros Acumulados | 180.000,00 | ||
TOTAL | 900.000,00 | TOTAL | 900.000,00 |
Indique os índices de Liquidez Geral e Liquidez Corrente, respectivamente:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Secretaria de Estado da Saúde do Paraná
Utilize os dados abaixo para responder as questões de 30 a 33.
Do Balanço Patrimonial da Cia XPTO, foram extraídos os seguintes saldos de contas integrais (valores R\$ 1,00).
Imóveis | R\$ 195.000,00 |
Duplicatas a Receber | R\$ 75.000,00 |
Duplicatas a Receber - Longo prazo | R\$ 30.000,00 |
Duplicatas a Pagar | R\$ 15.000,00 |
Matérias Primas | R\$ 35.000,00 |
Financiamentos - Logo Prazo | R\$ 8.750,00 |
Adiantamento de Clientes | R\$ 10.000,00 |
Salários a Pagar | R\$ 35.000,00 |
Caixa | R\$ 65.000,00 |
Empréstimos a Coligadas | R\$ 25.000,00 |
Ações de Coligadas | R\$ 75.000,00 |
Banco Conta Movimento | R\$ 65.000,00 |
Produtos em Elaboração | R\$ 25.000,00 |
Máquinas e Equipamentos | R\$ 195.000,00 |
Provião para Imposto de Renda | R\$ 25.000,00 |
Produtos Prontos | R\$ 165.000,00 |
ICMS a Recolher | R\$ 25.000,00 |
IPI a Recuperar | R\$ 15.000,00 |
Depreciação Acumulada {Imóveis} | R\$ 75.000,00 |
Depreciação Acumulada {Máquinas e Equipamentos} | R\$ 25.000,00 |
Dividendos a Receber | R\$ 35.000,00 |
Dividendos a Pagar | R\$ 15.000,00 |
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Pirassununga
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do enunciado.
Enquanto o ________________ corresponde a uma medida de liquidez calculada ao se subtrair o passivo circulante do ________________ , o índice de ________________ indica uma medida de liquidez calculada ao se dividir o ativo circulante da empresa menos o estoque, por seu passivo circulante. Já o índice de atividade mensura a rapidez com que várias contas são convertidas em ________________ ou caixa.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: FCC - Fundação Carlos Chagas Órgão: Companhia Pernambucana de Gás
Atenção: Para responder às questões de números 56 e 57 considere que a empresa XYZ apresentava, na data de 31.12.X0, as seguintes informações:
Balanço Patrimonial \$
Ativo Circulante
− Caixa ..................................................................................................................... 200
− Clientes ................................................................................................................. 300
− Estoques ............................................................................................................... 500
Ativo Não Circulante
− Máquinas e Equipamentos ................................................................................... 700
Passivo Circulante
− Fornecedores ........................................................................................................ 300
− Financiamento ...................................................................................................... 200
Passivo Não Circulante
− Financiamento ...................................................................................................... 400
Patrimônio Líquido
− Capital Social (sem alteração no ano) .................................................................. 600
− Reserva de Lucros (afetada no ano apenas com o lucro) .................................... 200
Demonstração de Resultados de X0 \$
− Vendas .................................................................................................................. 2.000
− Custo das Mercadorias Vendidas ......................................................................... 1.000
− Despesas Administrativas ..................................................................................... 500
− Depreciação .......................................................................................................... 100
− Despesas Financeiras .......................................................................................... 100
− Impostos ............................................................................................................... 100
− Lucro Líquido (não distribuído) ............................................................................. 200
A liquidez seca da empresa XYZ é:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Pará
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes.
O indicador EBTIDA ignora variáveis importantes, tais como a qualidade de crédito da empresa, os impostos incidentes sobre o lucro e as necessidades de reinvestimentos.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Câmara Municipal de Conceição do Mato Dentro
Considere os seguintes dados da Cia. Nievas & Genaro:
-
Balanço Patrimonial | |||
Ativo | Passivo Exigível | ||
Mercadorias | R\$ 540,00 | Empréstimos Obtidos | R\$ 360,00 |
Caixa e Bancos | R\$ 216,00 | Patrimônio Líquido | |
Empréstimos Concedidos | R\$ 288,00 | Capital Social | R\$ 7.000,00 |
Prejuízos Acumulados | ? | ||
Total | R\$ 1.044,00 | Total | R\$ 1.044,00 |
-
Com base nos dados apresentados, a Liquidez Geral e a Participação do Capital de Terceiros da Cia. Nievas & Genaro são, respectivamente:
Disciplina: Contabilidade Geral
Assunto: Grau de Alavancagem Operacional
Ano: 2016 Banca: SUGEP UFRPE - Superintendência de Gestão e Desenvolvimento de Pessoas da UFRPE Órgão: Universidade Federal Rural de Pernambuco
A relação existente entre as receitas operacionais e o lucro antes de juros e imposto de renda é definida como:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2016 Banca: IDECAN - Instituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional Órgão: Prefeitura Municipal de Marilândia
O objetivo da análise das demonstrações financeiras é a de extrair informações que possam subsidiar o processo de tomada de decisão. Dentre estas informações estão aquelas relacionadas à liquidez, aos prazos de recebimento, de pagamento, de retorno etc. Considere os dados apresentados a seguir da empresa Alfa, necessários para o cálculo do Índice de Liquidez Seca.
Ativo Circulante: R\$ 1.423.100_______Passivo Circulante: R\$ 730.000,00 _______Estoques: R\$ 350.000,00 |
De acordo com os dados anteriores, assinale a alternativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Suzano
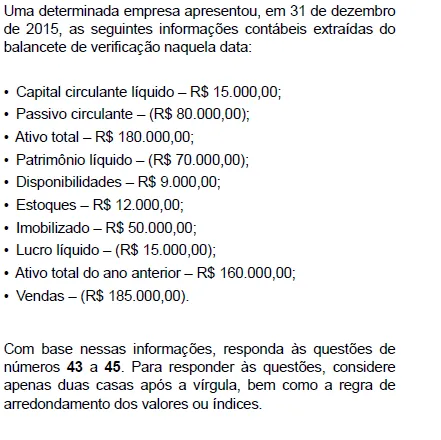
Com base nas informações contábeis e financeiras em 31 de dezembro de 2015, extraídas das áreas contábil e financeira da empresa Controle Orçamentário Ltda., responda às questões de números 31 a 33.
-
Nota: Para responder às questões, considere apenas duas casas após a vírgula, bem como, a regra de arredondamento de valores ou índices.
-
• Caixa e equivalentes de caixa – R\$ 25.000,00
• Passivo circulante – R\$ 125.000,00
• Ativo total – R\$ 360.000,00
• Patrimônio líquido – R\$ 120.000,00
• Estoques – R\$ 80.000,00
• Imobilizado – R\$ 130.000,00
• Lucro líquido – R\$ 85.000,00
• Ativo total do ano anterior – R\$ 320.000,00
• Estoques no ano anterior – R\$ 69.000,00
• Vendas – R\$ 500.000,00
• O índice de liquidez corrente na data foi R\$ 1,60
O índice que demonstra a dependência da empresa em relação a recursos de terceiros é
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado de Santa Catarina
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2016 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Viamão
O cálculo da liquidez seca tem por objetivo medir quantos reais a empresa possui de Ativo Circulante para cada R\$ 1,00 que a empresa possui no Passivo Circulante, sem considerar a realização
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: FUNDATEC - Fundação Universidade Empresa de Tecnologia e Ciências Órgão: Prefeitura Municipal de Vacaria
Os Índices de Liquidez são medidas de avaliação da capacidade financeira da empresa em satisfazer os compromissos de terceiros e visam fornecer um indicador da capacidade da empresa de pagar suas dívidas a partir da comparação entre os direitos realizáveis e as suas exigibilidades. A _________________ mede a relação existente entre as disponibilidades e o passivo circulante, refletindo na porcentagem existente entre as dívidas de curto prazo e as disponibilidades que a empresa dispõe em caixa. Na ______________, é medida a relação entre o ativo circulante e o passivo circulante indicando se a empresa possui dívidas de curto prazo. A __________________ revela o percentual das dívidas de curto prazo que pode ser resgatado mediante o uso de ativos circulantes de maior liquidez. Na _________________, é apresentado a situação financeira da empresa no curto e no longo prazo.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2016 Banca: IBAM - Instituto Brasileiro de Administração Municipal Órgão: Prefeitura Municipal de Santos
No tocante à análise de demonstrações contábeis, a análise de balanço objetiva uma avaliação da situação da empresa em seus aspectos econômicos, financeiros e patrimoniais. Nesse contexto, a análise que procura evidenciar a participação de cada elemento patrimonial do Ativo e do Passivo em relação ao Ativo Total, é denominada de Análise:
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2016 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Instituto Federal do Pará
O capital de giro líquido consiste na diferença positiva existente entre o ativo circulante e o
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2016 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Prefeitura Municipal de Ipuã
A análise horizontal, uma das técnicas de análise das demonstrações contábeis, tem como objetivo avaliar:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2016 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Paraná
Tabelas para as três próximas questões
Balanço Patrimonial da Companhia PR S.A. (em R\$ mil) | |||||||
20X4 | 20X3 | 20X2 | 20X4 | 20X3 | 20X2 | ||
ativo total | 45.500 | 32.500 | 27.000 | passivo total | 45.500 | 32.500 | 27.000 |
ativo circulante | 29.000 | 20.500 | 19.500 | passivo circulante | 7.000 | 5.500 | 4.500 |
disponibilidades | 7.000 | 5.000 | 3.000 | obrigações tributárias | 6.000 | 5.000 | 4.000 |
clientes | 6.500 | 4.500 | 2.500 | empréstimos e financiamentos | 1.000 | 500 | 500 |
estoques | 8.000 | 6.000 | 4.000 | passivo exigível a longo prazo | 17.000 | 13.000 | 9.000 |
créditos diversos | 7.500 | 5.000 | 10.000 | empréstimos e financiamentos | 17.000 | 13.000 | 9.000 |
ativo realizável a longo prazo | 4.500 | 4.000 | 3.500 | ||||
créditos tributários | 4.000 | 3.000 | 2.000 | patrimônio líquido | 21.500 | 14.000 | 13.500 |
créditos com coligadas/controladas | 500 | 1.000 | 1.500 | capital social realizado | 4.000 | 4.000 | 4.000 |
ativo permanente | 12.000 | 8.000 | 4.000 | ||||
investimentos | 1.500 | 1.000 | 500 | reservas para contingências | 4.600 | 2.100 | 5.900 |
imobilizado | 4.500 | 3.000 | 1.500 | reservas de lucros a realizar | 12.900 | 7.900 | 3.600 |
intangível | 6.000 | 4.000 | 2.000 | ||||
Demonstração do Resultado da Companhia PR S.A. (em R\$ mil) | |||
20X4 | 20X3 | 20X2 | |
receita operacional bruta | 16.000 | 13.000 | 10.000 |
deduções da receita bruta | (4.800) | (3.300) | (2.000) |
receita líquida de vendas | 11.200 | 9.700 | 8.000 |
custo de bens e/ou serviços vendidos | (2.200) | (1.900) | (1.600) |
receita operacional líquida | 9.000 | 7.800 | 6.400 |
despesas/receitas operacionais | (1.800) | (1.600) | (1.300) |
resultado operacional | 7.200 | 6.200 | 5.100 |
resultado do exercício | 5.000 | 4.300 | 3.600 |
provisão para IR e contribuição social | (2.200) | (1.900) | (1.500) |
A respeito dos indicadores financeiros, dos indicadores de liquidez e de retorno da Companhia PR S.A., assim como de outros indicadores, assinale a opção correta.