Questão 801
ID 3521934Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2014 Banca: Fundação CESGRANRIO Órgão: Centro Federal de Educação Tecnológica Celso Suckow da Fonseca
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2014 Banca: Fundação CESGRANRIO Órgão: Centro Federal de Educação Tecnológica Celso Suckow da Fonseca
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2014 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Secretaria de Estado de Planejamento e Gestão de Minas Gerais
O Ciclo de Caixa longo e demorado dificulta a empresa a girar mais rapidamente o seu Capital de Giro. Um ciclo de caixa pode ser representado, resumida e respectivamente, da seguinte forma:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Secretaria de Estado de Saúde do Amazonas
A Cia. Z apresentava, em 31/12/2013, os seguintes índices de liquidez:
Liquidez Imediata = 0,5
Liquidez Seca = 1,0
Liquidez Corrente = 1,9
O ativo circulante da Cia. Z era formado por disponíveis, contas a receber e estoques.
Com base nos índices acima, é possível concluir sobre a Cia. Z que
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal
Se o índice de retorno sobre investimento total de uma empresa for igual a 2,10%, e o de retorno sobre patrimônio líquido, 13,65%, então o índice leverage dessa empresa será de 15,75 vezes.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2014 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Secretaria de Estado de Planejamento e Gestão de Minas Gerais
A gestão do capital de giro em uma empresa é de fundamental importância, pois o caixa reflete o que ocorre na organização como, por exemplo, sua capacidade de pagar obrigações em dia e de gerar retornos aos acionistas. Correlacione a coluna 1 com a coluna 2, identificando alguns conceitos básicos utilizados no estudo do capital de giro nas empresas.
Coluna 1
1. (CGP) – Capital de Giro Próprio.
2. (NCG) – Necessidade de Capital de Giro.
3. (CO) – Ciclo Operacional.
4. (CF) – Ciclo Financeiro.
Coluna 2
( ) Demonstra o tempo decorrido entre a compra e o recebimento da venda dos produtos.
( ) Montante de recursos que a empresa dispõe para continuar operando antes de receber pela venda de seus produtos ou serviços.
( ) Volume necessário de recursos financeiros da empresa para operar antes do recebimento de seus clientes.
( ) Demonstra o tempo entre o momento em que a empresa coloca dinheiro e o momento em que recebe pelas vendas.
Identifique a sequência correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Prefeitura Municipal de Cascavel
Uma determinada empresa possuía, no Ano 1, uma meta de aumentar a participação do Ativo Não Circulante, especialmente o Imobilizado, sobre o Ativo Total. No final do Ano 3, apresentou as seguintes informações:
Descrição | Ano 1 | Ano 2 | Ano 3 |
Ativo Circulante | R\$ 8.000,00 | R\$ 10.000,00 | R\$ 13.000,00 |
Ativo Não Circulante | R\$ 15.000,00 | R\$ 18.000,00 | R\$ 22.000,00 |
Ativo Total | R\$ 23.000,00 | R\$ 28.000,00 | R\$ 35.000,00 |
Considerando os dados apresentados, é correto afirmar que a empresa
Disciplina: Contabilidade Geral
Assuntos: Receitas, Despesas e Apuração do Resultado do Exercício
Ano: 2014 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Secretaria de Cultura do Distrito Federal
A análise das demonstrações financeiras pode ser realizada por meio de índices ou das análises vertical e horizontal. Acerca dessas diferentes técnicas de avaliação de empresas, assinale a alternativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Câmara Municipal do Recife
A auditora fiscal Maria Ligadona fez uma pesquisa no município de Arroio Abaixo e verificou que empresas que ficam com o índice de liquidez corrente abaixo de 1,00 por seis meses deixam de recolher os impostos em dia.
Ao solicitar o balancete da empresa Lisada Ltda., ela encontrou a seguinte situação:
LISADA LTDA - BALANCETE | R\$ |
DESPESAS ANTECIPADAS | 3.000 |
INTANGÍVEL | 9.000 |
APLICAÇÕES FINANCEIRAS | 11.000 |
SALARIOS E ENCARGOS SOCIAIS A PAGAR | 12.000 |
PROVISÃO PARA AJUSTE DE REALIZAÇÃO DE ESTOQUES | 13.000 |
DEPOSITOS JUDICIAIS | 16.000 |
RESERVAS DE LUCRO | 16.000 |
ESTOQUE DE MATÉRIA PRIMA | 17.000 |
CONTAS A PAGAR | 23.000 |
EMPRÉSTIMOS DE LONGO PRAZO | 25.000 |
EMPRÉSTIMOS DE CURTO PRAZO | 27.000 |
CAPITAL SOCIAL | 31.000 |
CONTAS A RECEBER | 31.000 |
CAIXA E BANCOS | 31.000 |
AJUSTE DE AVALIAÇÃO PATRIMONIAL | 33.000 |
ADIANTAMENTO A FORNECEDORES | 34.000 |
IMOBILIZADO | 34.000 |
ESTOQUE DE PRODUTOS ACABADOS | 34.000 |
INVESTIMENTOS EM COLIGADAS | 35.000 |
IMPOSTOS A RECOLHER | 43.000 |
EMPRESTIMOS CONCEDIDOS A DIRETORES | 48.000 |
Com base nessas informações, o índice de liquidez corrente da empresa é:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: DIRENS MARINHA - Diretoria de Ensino da Marinha Órgão: Marinha do Brasil
Observe a tabela a seguir.
Cia. Brazilian Navy | |||
Ativo Circulante | 6.528,00 | Passive Circulante | 2.108,00 |
Ativo Nao-Circulante | 3.000, 00 | Patrimonio Liquido | 7.420,00 |
Total do Ativo | 9.528,00 | Total Passivo + PL | 9.528, 00 |
Com base nas informações contábeis acima, calcule o índice de Liquidez Corrente (LC), e assinale a opção correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FCC - Fundação Carlos Chagas Órgão: Centro de Educação Tecnológica do Amazonas
Considere as seguintes informações das empresas PENTA e SORTE:
Empresa PENTA
• Índice de liquidez corrente: 2,5
• Ativo Circulante: R\$ 50.000,00
• Passivo Não Circulante: R\$ 40.000,00
• Total do Ativo: R\$ 120.000,00
• Rentabilidade do Patrimônio Líquido: 20%
Empresa SORTE
• Índice de liquidez corrente: 2,0
• Ativo Circulante: R\$ 50.000,00
• Passivo Não Circulante: R\$ 50.000,00
• Total do Ativo: R\$ 120.000,00
• Rentabilidade do Patrimônio Líquido: 25%
Com base nessas informações, a empresa
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Secretaria de Segurança Pública
Identifique e assinale, nas alternativas disponibilizadas abaixo, o conjunto de indicadores que o analista deverá enfatizar em sua análise, caso esteja avaliando a segurança que uma empresa oferece aos capitais de terceiros.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: IGDRH - Instituto de Gestão e Desenvolvimento Social Desenvolver Recursos Humanos Órgão: Estrada de Ferro Campos do Jordão
Considere os seguintes saldos do Balanço Patrimonial de encerramento da Companhia ABC em 31/12/01:
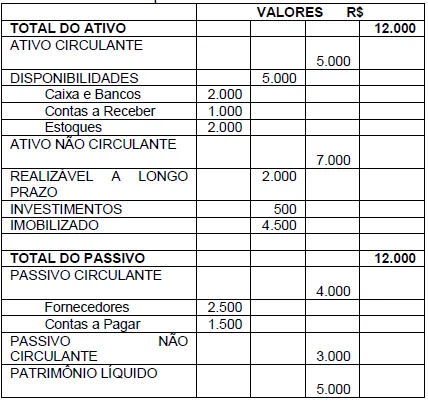
Assinale a alternativa que apresenta, CORRETA e respectivamente, os índices de Liquidez Imediata, Liquidez Seca e Liquidez Corrente.
Disciplina: Contabilidade Geral
Assunto: Estrutura do Balanço
Ano: 2014 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Fundação Ezequiel Dias
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2015 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Justiça de Rondônia
Em sua primeira semana como analista na Corretora XYZ, o senhor Fulano da Silva foi designado para analisar as demonstrações contábeis da Cia. Eta relativas aos anos de 20x1 e 20x2, que deram origem aos seguintes indicadores:
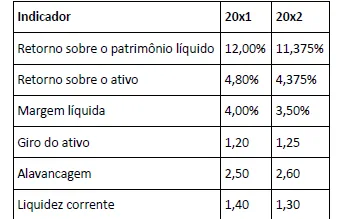
Dentre as conclusões apresentadas pelo senhor Fulano da Silva em seu relatório sobre a Cia. Eta, é consistente com esses indicadores a de que:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2015 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público da União
Disciplina: Contabilidade Geral
Assunto: Noções Gerais da DFC
Ano: 2015 Banca: IDECAN - Instituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional Órgão: Instituto Nacional de Metrologia
“Demonstrativo que visa contribuir para o controle financeiro dos órgãos e entidades do setor público. Permite aos usuários a avaliação da situação de caixa e equivalentes de caixa, bem como as necessidades de liquidez em cenários futuros. Deve evidenciar as movimentações havidas no caixa e equivalentes nos fluxos das operações, dos investimentos e dos financiamentos.”
(Andrade, 2014.)
O conceito anterior refere‐se à demonstração contábil denominada
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2015 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2015 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2015 Banca: FGV - Fundação Getúlio Vargas Órgão: Defensoria Pública do Estado de Rondônia
Quando uma empresa recebe um terreno por uma doação de uma prefeitura, sem que haja uma obrigação condicionada atrelada a tal fato, NÃO são impactados diretamente os seguintes indicadores:
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2015 Banca: CAIPIMES - Coordenadoria de Apoio a Instituições Públicas IMES Órgão: Serviço de Água, Esgoto e Saneamento Ambiental de São Caetano do Sul
Analise as demonstrações de determinada empresa abaixo e responda às duas próximas questões.
BP CIA MELHORAMENTOS DE SÃO PAULO | 2010 | 2009 |
Ativo Total | 1.119.318 | 760.384 |
Ativo Circulante | 63.351 | 76.182 |
Ativo Não Circulante | 1.055.967 | 684.202 |
Passivo Total | 1.119.318 | 760.384 |
Passivo Circulante | 50.513 | 43.618 |
Passivo Não Circulante | 530.201 | 408.442 |
Patrimônio Líquido Consolidado | 538.604 | 308.324 |
DRE CIA MELHORAMENTOS | 2010 | 2009 |
Receita Líquida de Vendas e/ou Serviços | 119.909 | 101.772 |
Resultado Bruto | 49.585 | 38.184 |
Resultado Antes do Resultado Financeiro e dos Tributos | -20.289 | 178.041 |
Resultado Financeiro | -5.834 | -4.442 |
Resultado Antes dos Tributos sobre o Lucro | -26.123 | 173.599 |
Lucro/Prejuízo Consolidado do Período | -25.768 | 112.423 |
A Composição do Endividamento da empresa em 2.010 foi de: