Questão 781
ID 3521961Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Assembleia Legislativa do Estado da Bahia
Um analista deseja analisar a política de obtenção de recursos financeiros de uma entidade.
Seu foco principal deve ser a análise dos indicadores de
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Superintendência de Desenvolvimento da Capital
Para avaliar a política de financiamento da entidade, são empregados os indicadores de
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: Instituto AOCP Órgão: Empresa Brasileira de Serviços Hospitalares
O Índice de Liquidez Seca evidencia
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Secretaria de Administração Penitenciária do DF
Os índices de Liquidez Geral, Participação de Capital de Terceiros e Margem Líquida dos exercícios 20X1 e 20X2, calculados a partir dos balanços publicados pela companhia Padrão S.A, estão divulgados no quadro a seguir.
ÍNDICES | 20X1 | 20X2 |
Liquidez Geral | 1,7 | 1,9 |
Participação de Capital de Terceiros | 154% | 189% |
Margem Líquida | 4,66% | 3,77% |
Considerando essa situação hipotética, acerca do comportamento dos índices em 20X2, na comparação com 20X1, assinale a alternativa correta.
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Contas do Estado da Bahia
Analise o Balanço Patrimonial a seguir e responda às questões 56 e 57:
ATIVO | PASSIVO | ||
Circulante | 30.000 | Circulante | 30.000 |
Disponibilidade | 5.000 | Fornecedores | 15.000 |
Direitos | 15.000 | Impostos a Recolher | 5.000 |
Estoque | 10.000 | Empréstimos | 10.000 |
Não Circulante | 70.000 | Não Circulante | 10.000 |
Investimento | 10.000 | Financiamentos | 10.000 |
Imobilizado | 50.000 | Patrimônio Líquido | 60.000 |
Intangível | 10.000 | Capital | 50.000 |
Reservas | 10.000 | ||
TOTAL | 100.000 | TOTAL | 100.000 |
O grau de endividamento geral e a composição da exigibilidade são, respectivamente,
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Secretaria de Administração Penitenciária do DF
DRE | ||||||
20X1 | 20X2 | 20X3 | ||||
\$ | AV % | \$ | AV % | \$ | AV % | |
Receita Líquida | 5.690 | ? | 6.543,5 | ? | 5.405,5 | ? |
Na análise vertical, o percentual de cada conta é calculado em relação a um valor-base, evidenciando a sua importância em relação ao conjunto. Ao proceder à análise vertical da Demonstração de Resultado do Exercício por três períodos consecutivos, adotando como valor-base a rubrica Receita Líquida, os índices encontrados para cada ano, conforme quadro apresentado, são, respectivamente,
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FBC - Fundação Brasileira de Contabilidade Órgão: Conselho Federal de Contabilidade
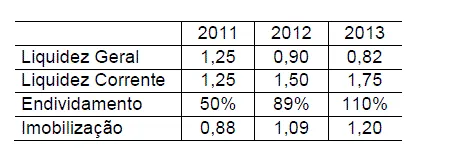
Uma sociedade empresária apresentava a seguinte evolução dos Índices de Liquidez, Endividamento e Imobilização para os anos de 2011 a 2013:

Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: MS Concursos Órgão: Instituto Federal de Educação, Ciência e Tecnologia do Acre
As medidas de rentabilidade servem para medir o quão eficientemente a empresa utiliza seus ativos e administra suas operações. Nesse sentido, o retorno do capital próprio é uma ótima medida de desempenho em termos de lucro. Assim sendo, o retorno do capital próprio é expresso corretamente somente na alternativa:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2014 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: Instituto AOCP Órgão: Empresa Brasileira de Serviços Hospitalares
Assinale a alternativa que corresponde à Rentabilidade Financeira.
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Superintendência de Desenvolvimento da Capital
Para avaliar a capacidade financeira da entidade em satisfazer os compromissos com terceiros, são empregados os indicadores de:
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2014 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Secretaria de Estado do Desenvolvimento Ambiental de Rondônia
Para o exame da situação econômico-financeira de uma empresa, o analista deve lançar mão de indicadores, que se traduz na comparação entre grandezas que formam o patrimônio de uma empresa. Caso o analista tenha como foco avaliar a segurança oferecida pela empresa aos capitais alheios, deverá dar ênfase aos indicadores de:
Disciplina: Contabilidade Geral
Assunto: Realizável a Longo Prazo
Ano: 2014 Banca: IADES - Instituto Americano de Desenvolvimento Órgão: Secretaria de Cultura do Distrito Federal
Observe a tabela.
ATIVO | \$ |
Ativo circulante | 49.000 |
Realizável a longo prazo | ? |
Investimentos | 45.500 |
Imobilizado | 71.000 |
(-) Depreciação acumulada | 6.500 |
Intangível | 11.500 |
(-) Amortização acumulada | 900 |
PCT = PE/PL, onde PE = passivo exigível.
O patrimônio líquido (PL) da companhia Sucesso Ltda., evidenciado no balanço patrimonial referente ao exercício 20X1, totalizou \$ 86.000. Considerando que o índice de participação de capital de terceiros (PCT = PE/PL, onde PE = passivo exigível) é igual a 150%, é correto afirmar que o valor do realizável a longo prazo no quadro apresentado é
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2014 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Secretaria de Estado de Planejamento e Gestão de Minas Gerais
O Índice de Liquidez Corrente é calculado pela razão entre:
Disciplina: Contabilidade Geral
Assuntos: Receitas, Despesas e Apuração do Resultado do Exercício
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Secretaria de Estado de Saúde do Amazonas
Assinale a opção que indica um aumento no índice de retorno sobre ativo.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Secretaria de Estado de Saúde do Amazonas
A Cia. K apresentava os seguintes quocientes em 2011, 2012 e 2013:
________________ 2013 ____ 2012 ____ 2011
Passivo Total = ____ 1,0 1,0 _____ 1,2 1,2 ______ 1,41,4
Ativo Total
Com base nos quocientes acima, sobre a Cia K é correto concluir que
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: FGV - Fundação Getúlio Vargas Órgão: Secretaria de Estado de Educação do Amazonas
Uma entidade observou uma diminuição no índice de retorno sobre o ativo em determinado período.
A diminuição pode ter como causa
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2014 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Empresa Paulistana de Planejamento Metropolitano S.A.

Disciplina: Contabilidade Geral
Assuntos: Lucro: Bruto, Operacional e Líquido
Ano: 2014 Banca: Fundação CESGRANRIO Órgão: Financiadora de Estudos e Projetos
Um analista avalia os números simplificados apresentados por duas empresas candidatas à prestação de serviços para uma agência de fomento. Nos Quadros a seguir, há uma síntese do Balanço Patrimonial e do DRE (incompleto) dessas empresas, em um mesmo exercício.
Empresa X (milhões de reais) | Empresa Y (milhões de reais) | |
Ativos | 100 | 200 |
Caixa e Bancos | 30 | 140 |
Outros Ativos | 70 | 60 |
Passivos | 100 | 200 |
Dívidas | 20 | 120 |
PL | 80 | 80 |
Empresa X (milhões de reais) | Empresa Y (milhões de reais) | |
Lajir (1) | 50 | 50 |
Juros (2) | (4) | * |
Lair (3)=(2)-(1) | * | * |
IR (4) | * | (7,8) |
Lucro Líquido (LL) (5)=(4)-(3) | * | * |
Considere que as duas empresas pagaram uma taxa de juros de 20% ao ano, sobre todas as suas dívidas, e imposto de renda de 30% ao ano, sobre o Lair.
Com base nas demonstrações financeiras apresentadas, considere as afirmações a seguir sobre a situação das empresas.
I – As empresas X e Y apresentaram LL de 32,2 e 18,2 milhões de reais, respectivamente.
II – A empresa Y tem mais liquidez que a empresa X.
III – O ROE da empresa X é de 32,2%.
IV – O ROI da empresa Y é de 9,1%.
É correto o que se afirma em