Questão 661
ID 3522121Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Polícia Civil do Estado do Rio de Janeiro
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Polícia Civil do Estado do Rio de Janeiro
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Aviação Civil
A respeito de análise das demonstrações contábeis, julgue os itens a seguir.
O índice que mede o percentual de endividamento da empresa a curto prazo, tomando-se como referência o endividamento total, é denominado grau de endividamento.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Instituto Estadual do Ambiente
Analise os dados de duas empresas, apresentados na tabela a seguir, e responda às questões 69 e 70:
EMPRESA “A” | EMPRESA “B” | ||
ATIVO Disponibilidade ................. 10 Direitos 12 meses ............. 40 Estoques ........................... 50 Direitos 24 meses ........... 100 Imobilizado ...................... 800 | PASSIVO Fornecedor ..................... 100 IR a Recolher .................. 200 Não Circulante.................. 500 Patrimônio Líquido............ 200 | ATIVO Disponibilidade.................. 10 Direito 12 meses................ 30 Estoques............................ 60 Direitos 24 meses ............ 100 Imobilizado ....................... 300 | PASSIVO Fornecedor ..................... 300 IR a Recolher................... 110 Não Circulante................. 100 Patrimônio Líquido ......... (10) |
Total............................... 1.000 | Total.............................. 1.000 | Total................................... 500 | Total.......................... 500 |
O índice de liquidez corrente da Empresa “A” e o de liquidez geral da Empresa “B” são, respectivamente,
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.
Com relação à análise econômico-financeira de empresas, julgue os itens de 98 a 101.
Caso um fornecedor pretenda analisar a capacidade econômica de um cliente comercial, é mais adequado que ele observe o índice de liquidez imediata do que o índice de recebimento de juros.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Contas do Estado da Bahia
Observe o balanço patrimonial a seguir e responda as questões 52 , 53 e 54.
ATIVO | PASSIVO | ||
Circulante | 200 | Circulante | 180 |
Disponivel | 10 | Fornecedores | 110 |
Clientes | 90 | Salários a pagar | 20 |
Estoques | 100 | Empréstimos | 50 |
Não Circulante | 500 | Não Circulante | 200 |
Direitos de longo prazo | 150 | Financiamentos | 200 |
Investimentos | 50 | PATRIMÔNIO LÍQUIDO | |
Imobilizado | 200 | Capital Social | 300 |
Intangíveis | 100 | Reservas | 20 |
TOTAIS | 700 | TOTAIS | 700 |
Considerando uma receita líquida de \$2.000 e o lucro bruto de \$1.200, o ciclo operacional em dias foi de
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Itapevi
Considere o balanço patrimonial da empresa de restaurantes Sabores da Minha Casa Ltda, para responder às questões de números 39 a 41.
Balanço Patrimonial findo em 31.12.2018 | |||
Ativo Circulante | 700.000,00 | Passivo Circulante | 400.000,00 |
Caixa e Bancos | 100.000,00 | Fornecedores | 110.00,00 |
Aplicações financeiras | 185.000,00 | Empréstimos e financiamentos | 75.000,00 |
Contas a receber de clientes | 115.000,00 | Impostos a recolher | 85.000,00 |
Estoques | 180.000,00 | Salários a pagar | 70.000,00 |
Adiantamentos | 45.000,00 | Contas a pagar | 60.000,00 |
Adiantamentos | 75.000,00 | ||
Passivo não circulante | 300.000,00 | ||
Ativo não Circulante | 650.000,00 | Empréstimos e financiamentos | 230.000,00 |
Títulos a receber | 350.000,00 | Contas a pagar de longo prazo | 70.000,00 |
Investimentos | 120.000,00 | ||
Ativo Imobilizado | 210.000,00 | Patrimônio Líquido | 650.000,00 |
Depreciação Acumulada | (60.000,00) | Capital | 400.000,00 |
Intangíveis | 30.000,00 | Reservas da capital | 170.000,00 |
Lucros a destinar | 80.000,00 | ||
Total do ativo | 1.350.000,00 | Total do passivo e patrimônio líquido | 1.350.000,00 |
Informações adicionais:
O valor da venda líquida é de R\$ 522.000.
O valor do lucro operacional é de R\$ 113.000
O valor do lucro líquido é de R\$ 80.000.
O índice de liquidez seca é de
Disciplina: Contabilidade Geral
Assuntos: Lucro: Bruto, Operacional e Líquido
Ano: 2019 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Centrais Elétricas de Santa Catarina S.A.
Em relação às características do EBITDA (Lucros antes de juros, impostos, depreciação e amortização) está:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2013 Banca: FUMARC - Fundação Mariana Resende Costa Órgão: Polícia Civil de Minas Gerais
A análise vertical do balanço patrimonial da Cia. São Caetano apontou uma participação de 10% do Ativo Imobilizado no Ativo Total da empresa no ano de 2011. A análise horizontal diz que o crescimento do Ativo Imobilizado do ano de 2011 para o ano de 2012 atingiu 50% e que o aumento do Ativo Total atingiu 25% no mesmo período. Com base nas informações apresentadas, a análise vertical do ano de 2012 aponta participação do Ativo Imobilizado, no Ativo Total, de
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 15ª Região
Atenção: Para responder às questões de números 21 a 26, considere abaixo os saldos finais das contas no biênio 2011/2012 da Cia Interplanetária.
-
Contas | 2011 | 2012 |
Aplicações Financeiras de Longo Prazo | 1.000 | 1.800 |
Capital Social | 2.400 | 4.100 |
Clientes | 2.300 | 4.000 |
CMV | 1.200 | 2.900 |
Depreciações Acumuladas | 100 | 200 |
Despesas Administrativas | 300 | 650 |
Despesas de Depreciações | 100 | 100 |
Despesas de Vendas | 160 | 490 |
Despesas Financeiras | 140 | 360 |
Disponibilidades | 1.500 | 1.800 |
Dividendos a Pagar | 600 | 750 |
Duplicatas Descontadas | 1.400 | 1.900 |
Provisões para Contingências Judiciais de Longo Prazo | 1.400 | 1.600 |
Estoques | 800 | 1.900 |
Fornecedores | 1.200 | 2.800 |
Imobilizados | 2.100 | 2.400 |
Impostos e Contribuições a Pagar | 400 | 500 |
Participações Societárias Permanentes | 500 | 1.500 |
Provisão p/ Créditos de Liquidação Duvidosa – PCLD | 100 | 200 |
Provisão p/ Imposto de Renda e Contribuições | 400 | 500 |
Reservas | 600 | 1.350 |
Resultado com Participações Societárias Avaliadas por Equivalência Patrimonial | 0 | 500 |
Vendas | 3.500 | 6.000 |
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: Objetiva Concursos Órgão: Fundação Hospitalar Santa Terezinha
Assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:
Para medir o índice de liquidez __________, basta dividir o total do ativo circulante pelo passivo circulante.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Câmara Municipal de Serrana
Com base nas informações retiradas do balancete de verificação, bem como nas informações complementares do contador da Revendedora de Alimentos para Animais Tingá Ltda., responda às questões de números 37 a 41.
A Empresa apresentou as seguintes informações:
Balancete em 31/12/2018 | Reais |
Aplicações financeiras | 40.000,00 |
Ativo imobilizado | 150.000,00 |
Ativos intangíveis | 20.000,00 |
Bancos | 70.000,00 |
Caixa | 5.000,00 |
Capital | 100.000,00 |
Contas a pagar | 39.000,00 |
Contas a pagar de longo prazo | 38.000,00 |
Contas a receber de clientes | 80.000,00 |
Demais contas a receber | 50.000,00 |
Depreciação acumulada | 30.000,00 |
Adiantamentos a fornecedores | 25.000,00 |
Empréstimos e financiamentos | 63.000,00 |
Empréstimos e financiamentos LP | 180.000,00 |
Estoques | 150.000,00 |
Fornecedores | 58.000,00 |
Impostos a recolher | 58.500,00 |
Investimentos em controladas | 80.000,00 |
Lucros a destinar | 40.000,00 |
Reservas de capital | 40.000,00 |
Salários a pagar | 41.500,00 |
Outros valores a receber | 18.000,00 |
Informações adicionais:
• Receitas líquidas de serviços – R\$ 250.000,00
• Devoluções e Impostos sobre vendas equivalem a 27,25%
• Movimentação dos estoques:
o Estoques iniciais em 31/12/2017 – R\$ 161.000,00
• Movimentação de fornecedores de mercadoria para revenda:
o Saldo inicial em 31/12/2017 – R\$ 48.000,00
o Compras no exercício – R\$ 103.000,00
o Pagamentos no exercício – R\$ 93.000,00
• Despesas com vendas – R\$ 46.000,00
• Despesas administrativas – R\$ 34.000,00
• Demais despesas – R\$ 4.000,00
• O imposto de renda (IR) e a contribuição social sobre o lucro líquido (CSLL) equivalem a uma taxa efetiva de 30% sobre o lucro antes dos impostos sobre a renda
Assinale a alternativa que indica o valor, em reais, do índice de liquidez corrente em 31 de dezembro de 2018, considerando o balanço da empresa, utilizando apenas duas casas decimais para apresentação do índice e adotando ainda a regra de arredondamento.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2019 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Conselho Federal de Contabilidade
Uma empresa apresentou os seguintes Balanços Patrimoniais encerrados em 31/12/20X0 e 31/12/20X1.
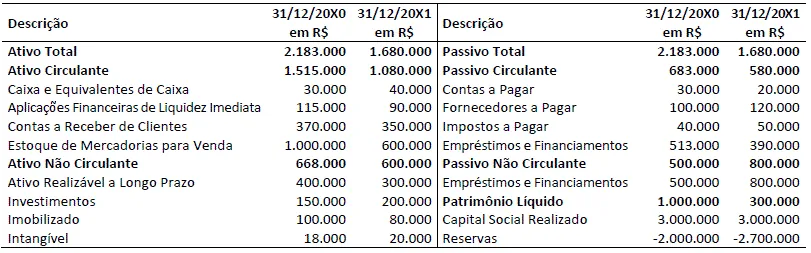
Considerando apenas os dados apresentados, assinale a alternativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: Dédalus Concursos Órgão: Conselho Regional dos Representantes Comerciais do Rio de Janeiro
Utilize as informações contábeis abaixo, para responder as questões 38, 39 e 40:
Ativo Circulante R\$ 96.360,00
Passivo Circulante R\$ 45.090,00
Passivo Não Circulante R\$ 14.400,00
Realizável a Longo Prazo R\$ 43.320,00
Ativo Total R\$ 184.500,00
Disponibilidades R\$ 32.400,00
Assinale a alternativa que apresenta corretamente a Solvência Geral:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Prefeitura Municipal de Itapevi
Utilize do balanço patrimonial a seguir para responder às questões de números 45 e 46.
Balanço Patrimonial em 31 dezembro de | |||||
2018 | 2017 | 2018 | 2017 | ||
Ativo Circulante | Passivo Circulante | ||||
Caixa e equivalentes de caixa | 52.400,00 | 44.500,00 | Fornecedores | 94.500,00 | 80.320,00 |
Contas a receber de clientes | 262.500,00 | 223.100,00 | Empréstimos bancários | 105.000,00 | 89.280,00 |
PCLD | (26.500,00) | (22.400,00) | Impostos a recolher | 16.800,00 | 14.200,00 |
Estoques | 184.800,00 | 157.000,00 | Salários a pagar | 18.900,00 | 16.600,00 |
473.200,00 | 402.200,00 | Contas a pagar | 8.400,00 | 7.000,00 | |
243.600,00 | 207.400,00 | ||||
Ativo não circulante | Passivo não circulante | ||||
Títulos a receber | 10.400,00 | 8.800,00 | Contingências trabalhistas | 30.100,00 | 27.600,00 |
Investimentos | 42.000,00 | 35.600,00 | |||
Imobilizado líquido | 107.200,00 | 92.800,00 | Capital | 168.000,00 | 142.800,00 |
Intangíveis | 16.800,00 | 14.200,00 | Reservas de capital | 157.500,00 | 133.800,00 |
176.400,00 | 151.400,00 | Reserva de lucros | 31.500,00 | 26.000,00 | |
Lucro do exercício | 18.900,00 | 16.000,00 | |||
375.900,00 | 318.600,00 | ||||
Total do Ativo | 649.600,00 | 553.600,00 | Total do Passivo | 649.600,00 | 553.600,00 |
Demonstração do Resultado em 31/12/2018 | |
Receitas de vendas | 410.000,00 |
Deduções das vendas | (108.700,00) |
Receita líquida de vendas | 301.300,00 |
Custos dos produtos vendidos | (150.000,00) |
Lucro bruto | 151.300,00 |
Despesas operacionais | (106.000,00) |
Outras despesas operacionais | (17.300,00) |
Lucro antes do IR e CSLL | 28.000,00 |
Imposto de renda | (6.400,00) |
Contribuição social | (2.700,00) |
Lucro líquido | 18.900,00 |
O índice de rentabilidade sobre o patrimônio líquido, considerando as informações do balanço patrimonial e demonstração do resultado do exercício, em 31/12/2018, é:
Disciplina: Contabilidade Geral
Assunto: Passivo Não Circulante
Ano: 2019 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Fundação Educacional de São José
Em 30.09.2019 uma empresa tomou um empréstimo em 36 meses, em parcelas iguais, vencíveis a partir de 31.10.2019, que totalizavam \$ 21.600 nesta data. Apure o total de endividamento de longo prazo no encerramento do balanço em 30.09.2019:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: UFMA - Universidade Federal do Maranhão Órgão: Universidade Federal do Maranhão
Qual o índice que retrata com mais precisão a liquidez de uma empresa?
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: QUADRIX - Instituto Quadrix Órgão: Conselho Regional de Engenharia e Agronomia do Tocantins
A respeito de demonstrações financeiras e temas correlatos, julgue os itens de 101 a 110.
Os índices de liquidez de determinada empresa mostram a capacidade de pagamento dos compromissos no curto, no médio e no longo prazo.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2019 Banca: IDCAP - Instituto de Desenvolvimento e Capacitação Órgão: Câmara Municipal de Boa Esperança
Observe os dados:
Ativo Total R\$ 12.547,00
Ativo Circulante R\$ 7836,00
Passivo Circulante R\$ 4859,00
Passivo Não Circulante R\$ 1158,00
Realizável a Longo Prazo R\$ 833,00
Calcule a Liquidez Corrente:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2019 Banca: ADVISE Órgão: Câmara Municipal de Princesa Isabel
Observe os seguintes dados:
Ativo Circulante R\$ 18.600,00
Passivo Circulante R\$ 24.840,00
Passivo Não Circulante R\$ 16.800,00
Realizável a Longo Prazo R\$ 5.400,00
Ativo Total R\$ R\$ 54.930,00
Calcule o Índice de Liquidez Corrente:
Disciplina: Contabilidade Geral
Assuntos: Lucro: Bruto, Operacional e Líquido
Ano: 2019 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Prefeitura Municipal de São José
Tem a utilidade de demonstrar a geração operacional de caixa da empresa no período analisado, ou seja, o quanto ela consegue gerar de recursos lançando mão apenas de suas atividades operacionais, sem considerar os efeitos financeiros, os impostos, a amortização de direitos e a depreciação de ativos. Estamos falando de qual índice?