Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Contabilidade Geral

44.851 questões encontradas

  1. Questão 541

    ID 3522270

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2009 Banca: Fundação CESGRANRIO Órgão: Departamento Estadual de Trânsito do Acre


    Considere os dados a seguir para responder às questões de nos 36 a 38.

    Demonstrações contábeis apresentadas pela Maringá S/A.

    Balanço Patrimonial,

    elaborado em reais, sem centavos

    ATIVO

    2007

    2008

    Caixa

    35.000

    43.800

    Bancos

    155.000

    192.500

    Duplicatas a Receber

    200.000

    360.000

    Estoques

    230.000

    285.500

    Ativo Circulante

    620.000

    881.800

    Realizável LP

    105.825

    154.120

    Investimentos

    700.000

    800.000

    Imobilizado Líquido

    2.800.000

    3.200.000

    Intangível

    50.000

    51.390

    Ativo não Circulante

    3.655.825

    4.205.510

    TOTAL ATIVO

    4.275.825

    5.087.310

    PASSIVO

    2007

    2008

    Fornecedores

    155.000

    195.000

    Impostos a Pagar

    62.500

    100.000

    Salários a Pagar

    135.825

    150.000

    Duplicatas a Pagar

    67.500

    85.310

    Passivo Circulante

    420.825

    530.310

    Passivo não Circulante

    190.000

    317.000

    Capital Social

    2.200.000

    3.300.000

    Reserva de capital

    850.000

    350.000

    Reserva legal

    200.000

    215.000

    Reserva estatutária

    250.000

    280.000

    Reserva de contingência

    165.000

    95.000

    Patrimônio Líquido

    3.665.000

    4.240.000

    TOTAL PASSIVO

    4.275.825

    5.087.310

    Demonstração do Resultado do Exercício

    elaborado em reais, sem centavos

    CONTAS

    2007

    2008

    Receita Bruta

    15.000.000

    20.000.000

    Impostos s/faturamento

    (3.300.000)

    (4.400.000)

    Receita Líquida

    11.700.000

    15.600.000

    CMV

    (7.000.000)

    (9.400.000)

    Lucro Bruto

    4.700.000

    6.200.000

    Despesas Operacionais

    Despesas com vendas

    (1.050.000)

    (1.400.000)

    Despesas administrativas

    (2.450.000)

    (3.000.000)

    Despesas financeiras

    (550.000)

    (850.000)

    Despesa Depreciação

    (250.000)

    (350.000)

    Despesa Amortização

    (80.000)

    (120.000)

    Variação Cambial

    (40.000)

    (60.000)

    Resultado MEP

    20.000

    40.000

    Lucro Operacional

    300.000

    460.000

    Resultado não operacional

    (30.000)

    (20.000)

    LAIR

    270.000

    440.000

    Provisão para IR

    (81.000)

    (132.000)

    Lucro Líquido

    189.000

    308.000


    Os índices de liquidez seca em 2007 e 2008 foram, respectivamente,
    Alternativas da questão 3522270
  2. Questão 542

    ID 3522269

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional de Metrologia


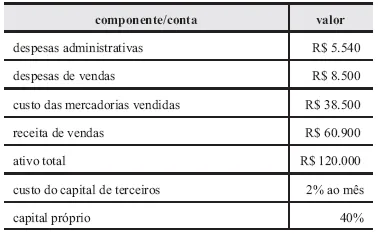
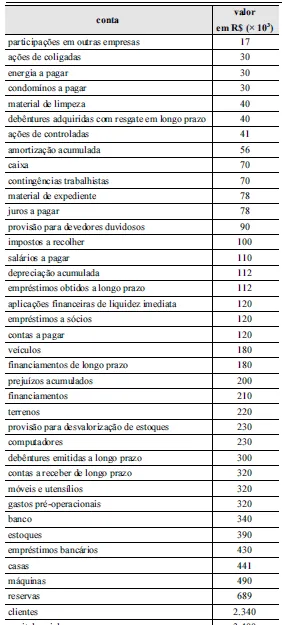
    Considerando as informações da tabela apresentada, julgue os próximos itens.


    O índice de endividamento é superior a 40%.

    Alternativas da questão 3522269
  3. Questão 543

    ID 3522268

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Telecomunicações


    Considere que as informações contidas na tabela acima correspondam aos dados, no mês de fevereiro de 2009, da conta de uma empresa. Com base nesses dados, julgue os itens que se seguem.


    O retorno sobre capital próprio (RSCP) apurado é menor que 16%.

    Alternativas da questão 3522268
  4. Questão 544

    ID 3522267

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Energética de São Paulo


    Utilize as Demonstrações Contábeis, em R\$, a seguir para resolver as questões de números 28 a 40.

    Demonstração do Resultado do Exercício

    (DRE) de São Jorge em

    2009

    Receita de Vendas

    1.600.000

    (-) Custo dos Produtos Vendidos

    -1.200.000

    Lucro Bruto

    400.000

    Despesas Operacionais

    200.000

    Lucro Operacional

    200.000

    Imposto de Renda (alíquota de 40%)

    -80.000

    Lucro Líquido Após o Imposto de Renda

    120.000

    (-) Dividendos

    -20.000

    (=) Transferência para Lucros Acumulados

    100.000

    Balanço Patrimonial de São Jorge em

    2009

    Ativo

    Caixa

    64.000

    Aplicações Financeiras

    36.000

    Contas a Receber

    300.000

    Estoques

    200.000

    Total do Ativo Circulante

    600.000

    Ativos Permanentes Líquidos

    700.000

    Total dos Ativos

    1.300.000

    Passivo + Patrimônio Líquido

    Fornecedores

    200.000

    Impostos a Pagar

    40.000

    Outros Passivos Circulantes

    10.000

    Total do Passivo Circulante

    250.000

    Exigível a Longo Prazo

    400.000

    Patrimônio Liquido

    Capital Social

    300.000

    Lucros Acumulados

    350.000

    Total do Patrimônio Líquido

    650.000

    Total do Passivo e Patrimônio Líquido

    1.300.000

    DETALHES PARA 2010

    (1) A São Jorge estima que suas vendas sejam de \$ 1.800.000.

    (2) A empresa espera pagar dividendos no valor de \$ 70.000 em 2010.

    (3) A empresa deseja manter um saldo mínimo de caixa de \$ 60.000.

    (4) As contas a receber representam 18% das vendas anuais.

    (5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.

    (6) Uma nova máquina, que custará \$ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de \$ 34.000.

    (7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.

    (8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.

    (9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.


    O Prazo Médio de Estocagem da São Jorge, em 2010 será, em número de dias, de

    Alternativas da questão 3522267
  5. Questão 545

    ID 3522266

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2009 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Energética de São Paulo


    A estratégia de capital de giro líquido através da qual a empresa financia suas necessidades sazonais, e possivelmente algumas das suas necessidades permanentes com fundos a curto prazo, e o saldo de suas necessidades permanentes com fundos a longo prazo, é denominada

    Alternativas da questão 3522266
  6. Questão 546

    ID 3522265

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: Fundação CESGRANRIO Órgão: Departamento de Controle do Espaço Aéreo


    Índices retirados da análise das demonstrações financeiras da Cia. Arco Íris S/A.

    Índices

    2007

    2008

    Giro do ativo

    1,75

    1,25

    Margem líquida

    4,16 %

    3,77 %

    Sabendo-se que o índice de margem líquida apresenta- se, na média de mercado, em elevação em 2008 em relação a 2007, pode-se concluir que a(o)

    Alternativas da questão 3522265
  7. Questão 547

    ID 3522264

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Fundação de Saúde Parreiras Horta


    Com base nos conceitos e aplicações da análise econômico-financeira, julgue os itens a seguir.


    No cálculo do chamado EBITDA, freqüentemente divulgado por publicações especializadas, não se consideram as depreciações e as amortizações, as despesas financeiras, os tributos sobre o resultado e o resultado da equivalência patrimonial. Isso significa que se trata de uma avaliação que leva em conta a política de investimentos da empresa e a dependência de capitais alheios.

    Alternativas da questão 3522264
  8. Questão 548

    ID 3522263

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade de Brasília


    Em relação à análise de demonstrações financeiras, julgue os itens a seguir.


    Antes de se iniciar a análise de demonstrações financeiras, muitas vezes é necessário fazer ajustes de simplificação e padronização que, não podem promover reclassificação de contas.

    Alternativas da questão 3522263
  9. Questão 549

    ID 3522262

    Disciplina: Contabilidade Geral

    Assunto: Duplicatas a Receber

    Ano: 2009 Banca: EsFCEx - Escola de Formação Complementar do Exército Órgão: Escola de Formação Complementar do Exército


    No período de um ano, a frequência de giro da conta Duplicatas a Receber foi oito. Sabe-se que essa frequência foi calculada a partir da relação entre o total de ingresso por vendas a prazo no período (Si + VP Sf) e o saldo médio da conta Duplicatas a Receber. As vendas totais do período montaram a R\$ 3.600.000,00 e o saldo inicial da conta Duplicatas a Receber era de R\$ 300.000,00. Então o saldo final da conta Duplicatas a Receber (SfDR) e o prazo médio de giro (Pmg) são, respectivamente:

    Alternativas da questão 3522262
  10. Questão 550

    ID 3522261

    Disciplina: Contabilidade Geral

    Assunto: Noções Gerais da DRE

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Embasa - Empresa Baiana de Águas e Saneamento


    A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.


    O EBITDA (earnings before interest taxes depretiation and amortization) é uma medida de desempenho operacional que leva em conta as receitas operacionais, deduzidos os custos e as despesas operacionais, exceto depreciação e amortização. O EBITDA, em algumas circunstâncias, pode medir ou balizar comparações de dados da empresa em relação ao nível de atividade da concorrência. Idealmente, o EBITDA deve ser maior que zero.

    Alternativas da questão 3522261
  11. Questão 551

    ID 3522260

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: UFRRJ - Universidade Federal Rural do Rio de Janeiro Órgão: Universidade Federal Rural do Rio de Janeiro


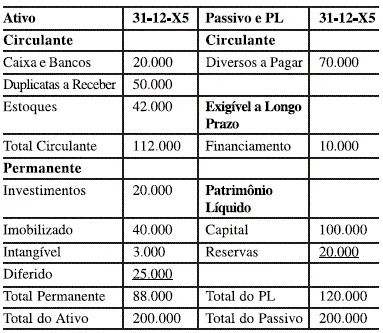
    Em 31 de dezembro de X5, a Cia Comercial Zonaleste apresentou o Balanço Patrimonial abaixo.

    A partir da análise do balanço apresentado, indique a afirmativa correta.

    Alternativas da questão 3522260
  12. Questão 552

    ID 3522259

    Disciplina: Contabilidade Geral

    Assunto: Grau de Alavancagem Operacional

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade de Brasília


    Com relação à auditoria e à análise econômico-financeira, julgue os itens a subsequentes.


    Suponha que, em determinado estabelecimento de ensino, o número de alunos tenha aumentado de 300 para 450. Paralelamente, o lucro, que era de R\$ 2.000.000,00, passou para R\$ 3.500.000,00. Nessa situação, é correto afirmar que o grau de alavancagem operacional do estabelecimento corresponde a 1,17.

    Alternativas da questão 3522259
  13. Questão 553

    ID 3522258

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE DE BALANÇOS

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Telecomunicações


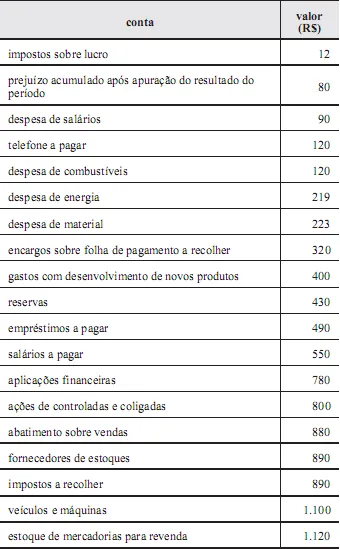
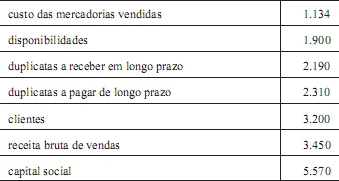
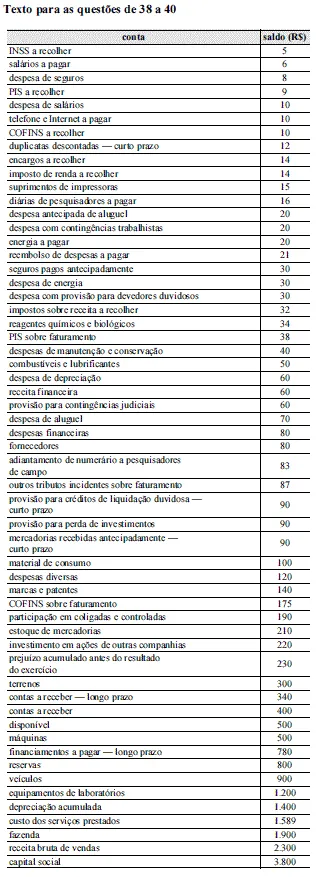
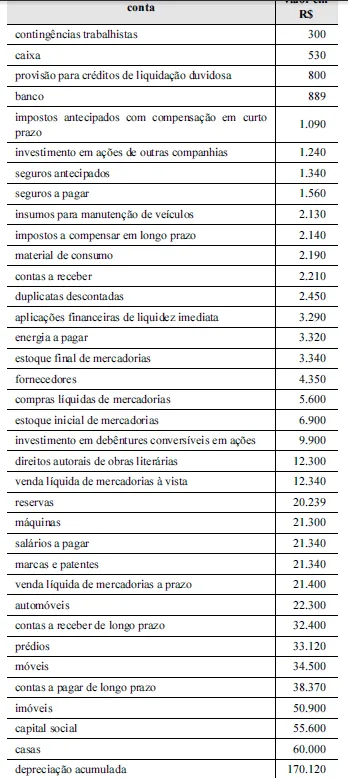
    Com base no fragmento de balancete de verificação apresentado acima, é correto concluir que


    o índice de liquidez geral apurado é maior que 1,80.

    Alternativas da questão 3522258
  14. Questão 554

    ID 3522257

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Prefeitura Municipal de Ipojuca


    Com base nas informações da tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens subsequentes acerca dos indicadores econômico-financeiros.


    O capital circulante líquido (CCL) é maior que R\$ 1.300.000,00.

    Alternativas da questão 3522257
  15. Questão 555

    ID 3522255

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Financiadora de Estudos e Projetos


    De acordo com a tabela acima, o percentual de capital próprio da empresa é
    Alternativas da questão 3522255
  16. Questão 556

    ID 3522254

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Energética de São Paulo


    Utilize as Demonstrações Contábeis, em R\$, a seguir para resolver as questões de números 28 a 40.

    Demonstração do Resultado do Exercício

    (DRE) de São Jorge em

    2009

    Receita de Vendas

    1.600.000

    (-) Custo dos Produtos Vendidos

    -1.200.000

    Lucro Bruto

    400.000

    Despesas Operacionais

    200.000

    Lucro Operacional

    200.000

    Imposto de Renda (alíquota de 40%)

    -80.000

    Lucro Líquido Após o Imposto de Renda

    120.000

    (-) Dividendos

    -20.000

    (=) Transferência para Lucros Acumulados

    100.000

    Balanço Patrimonial de São Jorge em

    2009

    Ativo

    Caixa

    64.000

    Aplicações Financeiras

    36.000

    Contas a Receber

    300.000

    Estoques

    200.000

    Total do Ativo Circulante

    600.000

    Ativos Permanentes Líquidos

    700.000

    Total dos Ativos

    1.300.000

    Passivo + Patrimônio Líquido

    Fornecedores

    200.000

    Impostos a Pagar

    40.000

    Outros Passivos Circulantes

    10.000

    Total do Passivo Circulante

    250.000

    Exigível a Longo Prazo

    400.000

    Patrimônio Liquido

    Capital Social

    300.000

    Lucros Acumulados

    350.000

    Total do Patrimônio Líquido

    650.000

    Total do Passivo e Patrimônio Líquido

    1.300.000

    DETALHES PARA 2010

    (1) A São Jorge estima que suas vendas sejam de \$ 1.800.000.

    (2) A empresa espera pagar dividendos no valor de \$ 70.000 em 2010.

    (3) A empresa deseja manter um saldo mínimo de caixa de \$ 60.000.

    (4) As contas a receber representam 18% das vendas anuais.

    (5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.

    (6) Uma nova máquina, que custará \$ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de \$ 34.000.

    (7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.

    (8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.

    (9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.


    Considerando o ano de 360 dias e que 70% do Custo dos Produtos Vendidos referem-se a compras a prazo, o Prazo Médio de Pagamento da São Jorge, em 2010, será, em número de dias, de

    Alternativas da questão 3522254
  17. Questão 557

    ID 3522253

    Disciplina: Contabilidade Geral

    Assuntos: Origens, Aplicações, Capital Circulante Líquido

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Telecomunicações


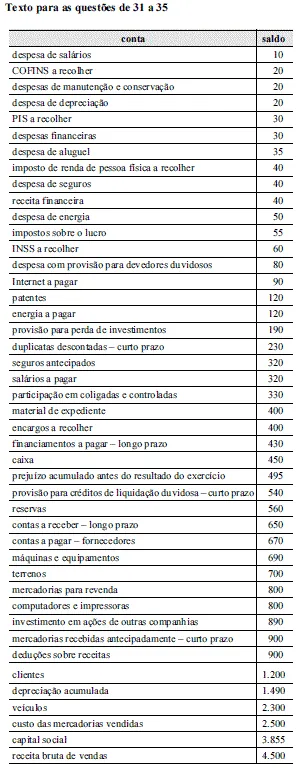
    Com base no fragmento de balancete de verificação apresentado acima, é correto concluir que


    a necessidade de capital de giro (NCG) apurada é igual a R\$ 1.550.

    Alternativas da questão 3522253
  18. Questão 558

    ID 3522252

    Disciplina: Contabilidade Geral

    Assunto: ANÁLISE POR ÍNDICES

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Financiadora de Estudos e Projetos


    O índice de liquidez geral apurado é
    Alternativas da questão 3522252
  19. Questão 559

    ID 3522251

    Disciplina: Contabilidade Geral

    Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Prefeitura Municipal de Ipojuca


    Com base nas informações da tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens subsequentes acerca dos indicadores econômico-financeiros.


    O capital próprio é superior a 65%.

    Alternativas da questão 3522251
  20. Questão 560

    ID 3522250

    Disciplina: Contabilidade Geral

    Assunto: Noções Gerais da DFC

    Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade Federal do Pampa


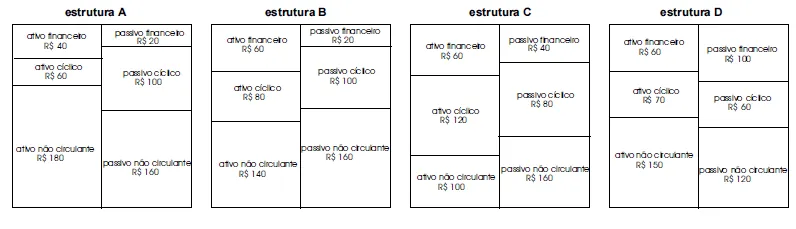
    Considerando as estruturas patrimoniais A, B, C e D acima, julgue os itens seguintes.


    Apenas três das estruturas representam empresas que apresentam saldo de disponível (SD) maior que a necessidade de investimento em giro (NIG).

    Alternativas da questão 3522250
Pular para o conteúdo principal