Questão 521
ID 3522293Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado da Gestão Pública do Estado de Alagoas
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado da Gestão Pública do Estado de Alagoas
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: IBFC - Instituto Brasileiro de Formação e Capacitação Órgão: Ministério Público do Estado de São Paulo
O método DuPont analisa o desempenho do retorno de uma empresa, com base neste método e nos dados abaixo, assinale a alternativa correta:
Vendas Líquidas: \$120.000,00.
Ativo Operacional: \$230.000,00.
Lucro Operacional: \$35.000,00.
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2013 Banca: Prefeitura do Rio de Janeiro - RJ Órgão: Procuradoria-Geral do Município do Rio de Janeiro
Em 31/12 o balanço patrimonial de uma determinada companhia apresentava, entre outros, os seguintes dados (valores em R\$):
Ativo Circulante........................................45.000,00
Realizável a Longo Prazo.........................25.000,00
Passivo Circulante...................................18.000,00
Patrimônio Líquido...................................65.000,00
Com base na estrutura desse balanço, verificou-se que a liquidez corrente excedeu em 50% a liquidez geral. Com essas informações, pode-se afirmar que a imobilização do capital próprio correspondia a:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Assembleia Legislativa do Estado do Maranhão
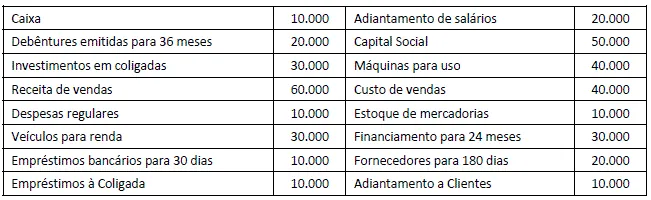
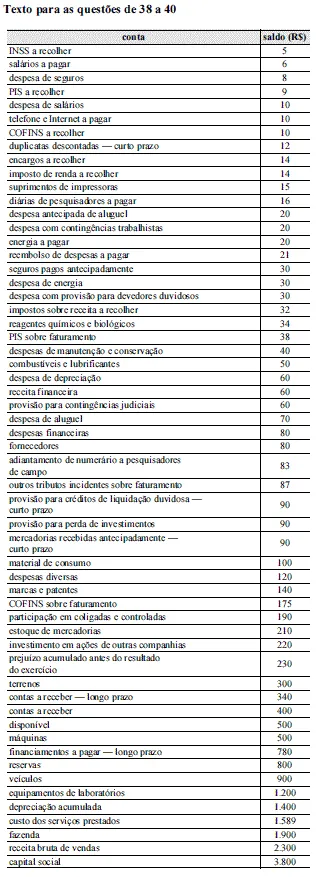
Observe a relação de contas abaixo de uma empresa prestadora de serviços e responda às questões 53, 54, 55, 56 e 57.

Quanto à análise vertical, assinale a afirmativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Agência de Defesa Sanitária Agrosilvopastoril de Rondônia
Informações obtidas dos demonstrativos contábeis da empresa ABCS/A, referentes ao exercício findoem31.12.X0:
\$___ | |
Ativo Circulante | 7.600 |
Estoques | 400 |
Lucro Líquido | 4.000 |
Passivo Circulante | 3.000 |
Receita Bruta | 10.000 |
Com base nestes dados, calcule o Índice de Liquidez Seca.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: COPS UEL - Coordenadoria de Processos Seletivos da Universidade Estadual de Londrina Órgão: Agência de Fomento do Estado do Paraná S.A.
Considere os demonstrativos, a seguir, e responda às questões de 32 a 34
Balanço Patrimonial (em reais) | |||
Ativo | Passivo | ||
Ativo Circulante | 40.000,00 | Passivo Circulante | 25.000,00 |
Caixa e equivalente | 10.000,00 | ||
Estoque | 30.000,00 | ||
Ativo Não Circulante | 70.000,00 | Passivo não Circulante | 15.000,00 |
Realizável a Longo Prazo | 10.000,00 | ||
Imobilizado | 20.000,00 | Patrimônio Líquido | 70.000,00 |
Total do Ativo | 110.000,00 | Total do Passivo + PL | 110.000,00 |
Demonstração de Resultados (em reais) | |||
Receita Líquida (-) Custos | 80.000,00 | ||
(60.000,00) | |||
Lucro Líquido | 20.000,00 | ||
Para que o índice de liquidez corrente seja idêntico ao de liquidez seca, o valor dos estoques deveria ser:
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Companhia de Desenvolvimento Urbano do Estado da Bahia
Observe as contas a seguir e responda às questões 55, 56 e 57:
Clientes | 40.000 | Receita Líquida | 50.000 |
Estoque Inicial | 10.000 | Custo de Venda | 30.000 |
Estoque Final | 20.000 | Caixa | 10.000 |
Fornecedores | 30.000 | Capital Social | 20.000 |
O ciclo operacional é de
Disciplina: Contabilidade Geral
Assunto: ANÁLISE DE BALANÇOS
Ano: 2013 Banca: QUADRIX - Instituto Quadrix Órgão: Agência Brasileira de Desenvolvimento Industrial
Uma empresa prestadora de serviços automotivos extraiu de seu balanço patrimonial as seguintes informações: ativo total, R\$ 900, ativo circulante, R\$ 500, Caixa, R\$ 100, contas a receber, R\$ 200, estoque para consumo, R\$ 50 e aplicações para resgate no próprio período, R\$ 150. No ativo não circulante, o total é de R\$ 400, investimentos acima de dois anos, R\$ 80 e imobilizado de uso, R\$ 320. Já o passivo total era de R\$ 900, o passivo circulante, R\$ 450, as contas a pagar, R\$ 120, os impostos a recolher, R\$ 80, e os salários a pagar (inclusos encargos sócios), R\$ 250. O patrimônio líquido de R\$ 450, o capital integralizado de R\$ 150, e a reserva de lucro a distribuir de R\$ 300. Pela análise vertical, pode-se afirmar corretamente que:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Transportes Aquaviários
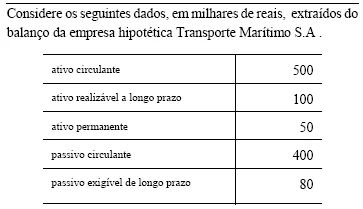
Considere os seguintes dados, em milhares de reais, extraídos do balanço da empresa hipotética Transporte Marítimo S.A.

A partir dessas informações, julgue os itens que se seguem.
Com índice de liquidez geral de 1,25, a Transporte Marítimo S.A. possui bens e direitos de curto e longo prazos suficientes para cobrir as dívidas assumidas no seu passivo.
Disciplina: Contabilidade Geral
Assunto: Estrutura do Balanço
Ano: 2009 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Conselho Regional de Engenharia e Agronomia de Santa Catarina
Analise o Balanço Patrimonial abaixo.
ATIVO
Ativo Circulante R\$ 5.000,00
Caixa R\$ 1.500,00
Bancos Conta Movimento R\$ 2.000,00
Duplicatas a Receber R\$ 1.500,00
Ativo Permanente R\$ 5.000,00
Veículos R\$ 5.000,00
Ativo Total R\$ 10.000,00
PASSIVO
Passivo Circulante R\$ 7.000.00
Fornecedores R\$ 3.000,00
Empréstimos a Pagar R\$ 4.000,00
PATRIMÔNIO LÍQUIDO
Capital Social R\$ 3.000,00
Passivo Total R\$ 10.000,00
Os percentuais de Capital Próprio e de Terceiros são, respectivamente:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: Fundação CESGRANRIO Órgão: Banco Nacional de Desenvolvimento Econômico e Social
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: IESES - Instituto de Estudos Superiores do Extremo Sul Órgão: Conselho Regional de Engenharia e Agronomia de Santa Catarina
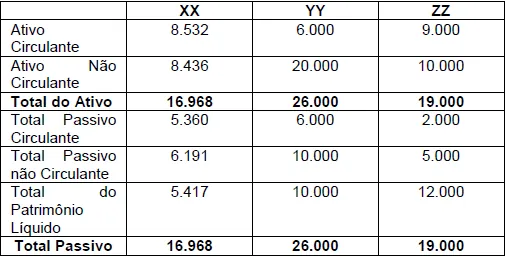
Com as informações da tabela abaixo responda, quais os índices de liquidez corrente nos respectivos períodos xx, yy e zz.

Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil
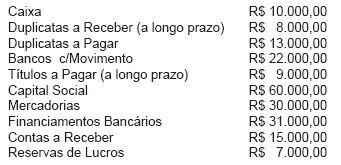
A seguir, são apresentados dados do balanço patrimonial da empresa Comercial Analisada S.A., simplificados para facilidade de cálculos:

Elaborando a análise das demonstrações financeiras dessa empresa, o Contador encontrará os seguintes elementos:
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Financiadora de Estudos e Projetos

Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: Fundação CESGRANRIO Órgão: Departamento de Controle do Espaço Aéreo
Se o índice de liquidez corrente da empresa é alto e o índice de liquidez seca da mesma empresa é baixo, o principal aspecto que pode explicar esta situação é o fato de a empresa ter
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: ACAFE - Associação Catarinense das Fundações Educacionais Órgão: Ministério Público de Santa Catarina

O Giro do Ativo é de:
Disciplina: Contabilidade Geral
Assunto: Balancete de Verificação
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Telecomunicações


o efeito tesoura apurado corresponde a R\$ 2.190.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: EsFCEx - Escola de Formação Complementar do Exército Órgão: Escola de Formação Complementar do Exército
A taxa de retorno do Patrimônio Líquido (RPL) é calculada a partir da multiplicação do giro do Patrimônio Líquido (PL) pela margem sobre as vendas. Sabendo-se que o PL gira 4 vezes durante o exercício, as vendas montam a R\$ 4.000.000,00 e que a RPL é igual a 1,2, então, o Patrimônio Líquido (PL) e o lucro antes do imposto de renda (LAIR) são, respectivamente:
Disciplina: Contabilidade Geral
Assuntos: Lucro: Bruto, Operacional e Líquido
Ano: 2009 Banca: Fundação CESGRANRIO Órgão: Banco Nacional de Desenvolvimento Econômico e Social
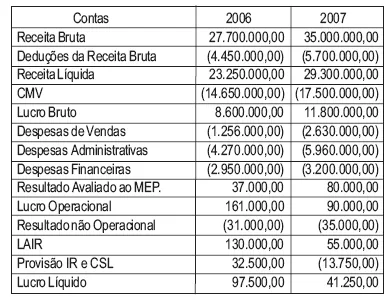
A Cia. Manhattan S/A apresentou os seguintes demonstrativos, com valores em reais:

Com base exclusivamente nos dados acima, o percentual de variação do lucro líquido (análise horizontal) do exercício de 2007, em relação a 2006, foi
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Telecomunicações


o índice de liquidez corrente apurado é menor que 2,0.