Questão 501
ID 3522317Disciplina: Contabilidade Geral
Assunto: Grau de Alavancagem Operacional
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Banco da Amazônia
A ferramenta completa para a sua preparação em concursos
44.851 questões encontradas
Disciplina: Contabilidade Geral
Assunto: Grau de Alavancagem Operacional
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Banco da Amazônia
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Energética de São Paulo
Utilize as Demonstrações Contábeis, em R\$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de \$ 1.800.000.
(2) A empresa espera pagar dividendos no valor de \$ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de \$ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará \$ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de \$ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O Ciclo de Caixa da São Jorge, em 2010, será, em número de dias, de
Disciplina: Contabilidade Geral
Assuntos: Lucro: Bruto, Operacional e Líquido
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Transportes Aquaviários
As demonstrações financeiras são importantes instrumentos complementares da gestão financeira. Além da análise feita por meio dos índices financeiros, são utilizadas outras medidas de avaliação de desempenho das empresas. Acerca desse assunto, julgue os próximos itens.
O EBITDA (earning before interests, taxes, depreciation and amortization) é um indicador de desempenho que não se restringe aos custos operacionais diretamente administráveis pela empresa, podendo ser apurado a partir do lucro operacional líquido antes dos impostos, adicionando-se juros, depreciação e amortização.
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Transportes Aquaviários
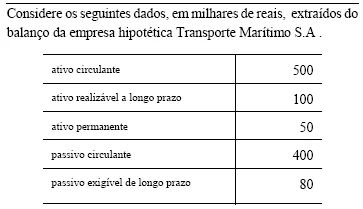
Considere os seguintes dados, em milhares de reais, extraídos do balanço da empresa hipotética Transporte Marítimo S.A.

A partir dessas informações, julgue os itens que se seguem.
O ativo da empresa em questão é capaz de cobrir até três vezes o total das dívidas já assumidas por ela e o seu quociente de endividamento é inferior a uma unidade; a dívida com terceiros é o dobro do patrimônio líquido.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2009 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Ministério do Planejamento e Orçamento
A TUDO LIMPO é uma empresa produtora de vassouras e possui em seu balanço patrimonial ativos circulantes no valor de R\$ 35.000 e passivos circulantes de R\$ 29.000. Seu ativo financeiro de curto prazo, composto por aplicações financeiras e pelas disponibilidades (caixa e bancos), é de R\$ 15.000 e o seu passivo operacional de curto prazo totaliza R\$ 10.000. Pode-se afirmar que a necessidade de capital de giro da TUDO LIMPO é de
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Financiadora de Estudos e Projetos

Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: NCE - Núcleo de Computação Eletrônica UFRJ Órgão: Instituto Nacional da Propriedade Industrial
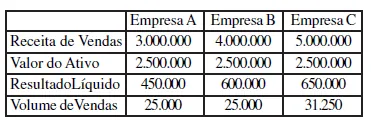
Observe o quadro:

A partir da análise comparativa das três empresas, a opção que indica o melhor comportamento financeiro-econômico é o da empresa:
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Tocantins

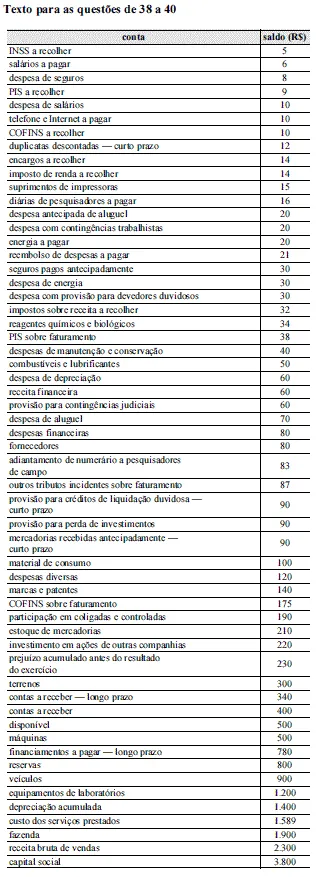
O intervalo em que se encontra o percentual de composição do endividamento está
Disciplina: Contabilidade Geral
Assunto: Duplicatas a Receber
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Tocantins
Texto para as questões de 39 e 40

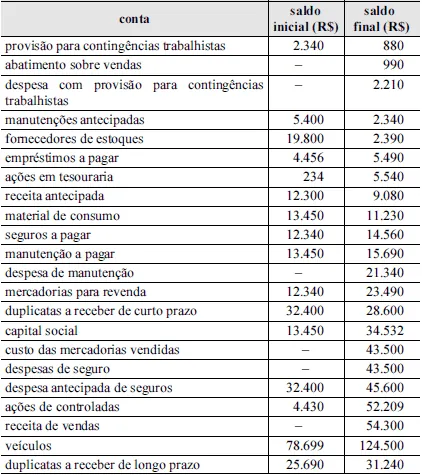
O prazo médio de recebimento de clientes está
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Saúde Suplementar

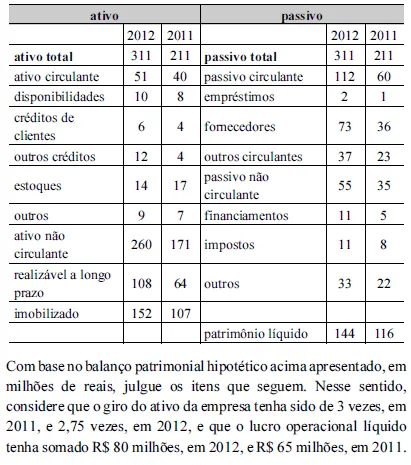
A liquidez seca do exercício 2012 é inferior à do exercício 2011, mas a liquidez geral melhorou no período.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Aviação Civil
Julgue os itens que se seguem, acerca da administração financeira.
Para a apuração da necessidade de capital de giro, devem-se incluir os saldos das contas erráticas do ativo e passivo circulante.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Energética de São Paulo
Utilize as Demonstrações Contábeis, em R\$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de \$ 1.800.000.
(2) A empresa espera pagar dividendos no valor de \$ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de \$ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará \$ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de \$ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O índice de Liquidez Corrente da São Jorge, em 2010, será de
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público da União
A respeito dos índices de avaliação econômico-financeira, julgue os próximos itens.
Mediante o índice de solvência geral, avalia-se o percentual de endividamento de uma empresa, tomando como referência o endividamento total.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público da União
A respeito dos índices de avaliação econômico-financeira, julgue os próximos itens.
Se o quociente de posicionamento relativo for maior que 1, é correto afirmar que a empresa estará financiando suas vendas a prazo e comprometendo sua liquidez.
Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Companhia Ambiental do Estado de São Paulo
A curto prazo, a administração financeira visa administrar cada um dos itens do ativo circulante (caixa, bancos, aplicações financeiras, contas a receber, estoques etc) e do passivo circulante (fornecedores, contas a pagar, empréstimos etc.), a fim de alcançar um equilíbrio entre lucratividade e risco que contribua positivamente para aumentar o valor da empresa. Quando o valor do ativo circulante supera o do passivo circulante, significa que a empresa possui
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Ministério Público do Mato Grosso do Sul

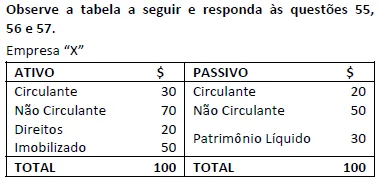
Quanto à análise das demonstrações contábeis da empresa “X” apresentadas na tabela, assinale a afirmativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Ministério Público do Mato Grosso do Sul
Quanto ao estudo dos índices de liquidez, assinale a afirmativa correta.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Transportes Aquaviários
As demonstrações financeiras são importantes instrumentos complementares da gestão financeira. Além da análise feita por meio dos índices financeiros, são utilizadas outras medidas de avaliação de desempenho das empresas. Acerca desse assunto, julgue os próximos itens.
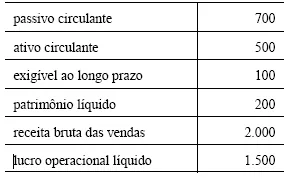
Suponha que determinada empresa apresente os seguintes dados contábeis, expressos em reais.

Nessa situação, é correto concluir que O ROI (return on investment) pela equação de DuPont é de 25%.
Disciplina: Contabilidade Geral
Assunto: ÍNDICES DE ENDIVIDAMENTO (ESTRUTURA DE CAPITAL)
Ano: 2009 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Secretaria de Estado de Fazenda do Espírito Santo
Considerando-se que, em uma empresa, a relação entre capitais de terceiros e capitais próprios seja igual a 0,5, é correto afirmar que essa empresa é fortemente capitalizada e que sua situação financeira é cômoda.
Disciplina: Contabilidade Geral
Assunto: ANÁLISE POR ÍNDICES
Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Companhia de Pesquisa de Recursos Minerais
Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.
O conhecimento acerca do retorno sobre o ativo permite ao usuário da informação conhecer o custo financeiro que uma empresa poderia incorrer em suas captações de fundos.