Questão 801
ID 3365582Disciplina: Auditoria
Assunto: Observação
Ano: 2012 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Prefeitura Municipal de Armação de Búzios
O procedimento de observação relaciona-se com:
A ferramenta completa para a sua preparação em concursos
12.862 questões encontradas
Disciplina: Auditoria
Assunto: Observação
Ano: 2012 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Prefeitura Municipal de Armação de Búzios
O procedimento de observação relaciona-se com:
Disciplina: Auditoria
Assunto: Testes de Detalhes
Ano: 2012 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Prefeitura Municipal de Machadinho D'Oeste
Disciplina: Auditoria
Assunto: Abrangência de Atuação do SCI-PEF
Ano: 2012 Banca: FGV - Fundação Getúlio Vargas Órgão: Senado Federal
No que concerne à auditoria governamental, NÃO é correto afirmar que:
Disciplina: Auditoria
Assunto: Abrangência de Atuação do SCI-PEF
Ano: 2012 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Superior do Trabalho
Acerca da auditoria no setor público federal, no âmbito do sistema de controle interno do Poder Executivo Federal NÃO constitui objeto do exame
Disciplina: Auditoria
Assunto: Eventos Ocorridos Após a Data de Divulgação das Demonstrações Contábeis
Ano: 2012 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Tribunal Superior Eleitoral
Disciplina: Auditoria
Assunto: Objetivos do Controle Interno
Ano: 2012 Banca: INTELECTUS Órgão: Prefeitura Municipal de Lontras
Qual das opções descreve uma das finalidades do Controle Interno:
Disciplina: Auditoria
Assunto: Perícia Contábil
Ano: 2012 Banca: FBC - Fundação Brasileira de Contabilidade Órgão: Conselho Federal de Contabilidade
Relacione os procedimentos de perícia contábil apresentados na primeira coluna com a definição constante da segunda coluna e, em seguida, assinale a opção CORRETA.
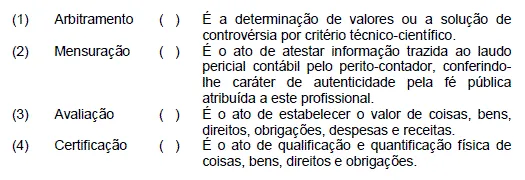
Disciplina: Auditoria
Assunto: Conceito de Amostragem
Ano: 2012 Banca: Fundação CESGRANRIO Órgão: Liquigás Distribuidora S.A.
De acordo com a legislação vigente, risco de amostragem em auditoria é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria.
Uma das conclusões erradas às quais o risco de amostragem pode levar éDisciplina: Auditoria
Assunto: Conflitos de Interesses
Ano: 2012 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal de Contas do Estado do Amazonas
Em relação às condições de impedimento para realização dos trabalhos de auditoria governamental, o auditor, em relação ao ente auditado,
I. não pode ter vínculo conjugal ou de parentesco consanguíneo em linha reta, sem limites de grau, em linha colateral até o 4° grau e por afinidade até o 3º grau, com administradores, gestores, membros de conselho, assessores, consultores, procuradores, acionistas, diretores, sócios ou com empregados que tenham ingerência na administração ou sejam responsáveis pela contabilidade, finanças ou demais áreas de decisão.
II. está impedido de manter relação de trabalho como servidor estatutário, contratado, empregado, administrador, diretor, membro de conselho, comissionado, função temporária, consultor ou colaborador assalariado, ainda que esta relação seja indireta, nos cinco últimos anos.
III. pode ter litígio com a entidade auditada, desde que não avalie a área de contingências da entidade.
Está correto o que se afirma em
Disciplina: Auditoria
Assunto: Revisão de Controle de Qualidade do Trabalho
Ano: 2012 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil
Disciplina: Auditoria
Assunto: Adequação
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério Público do Estado do Piauí
Julgue os itens subsequentes, a respeito de noções básicas de auditoria no setor público.
Durante o processo de avaliação contábil da auditoria interna, as informações coletadas devem ser consideradas adequadas e confiáveis.
Disciplina: Auditoria
Assunto: Fatores de Risco de Fraude
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Aviação Civil
Em relação ao planejamento de auditorias, julgue os itens que se seguem.
Para identificação e avaliação de riscos de distorção relevantes decorrentes de fraude, é importante incorporar um elemento de imprevisibilidade na seleção dos procedimentos de auditoria a serem executados, visto que empregados da entidade a ser investigada podem estar familiarizados com os procedimentos de auditoria e conseguir esconder informações contábeis fraudulentas.
Disciplina: Auditoria
Assunto: Programas e Programações sob Controle
Ano: 2012 Banca: FGV - Fundação Getúlio Vargas Órgão: Senado Federal
As alternativas a seguir apresentam procedimentos observados pelo planejamento das ações de controle adotado pelo sistema de controle interno, À EXCEÇÃO DE UMA. Assinale-a.
Disciplina: Auditoria
Assunto: Seleção do Objeto
Ano: 2012 Banca: Fundação CESGRANRIO Órgão: Companhia Hidro Elétrica do São Francisco
A auditoria no setor público tem por finalidade avaliar a gestão pública pelos processos e resultados gerenciais, no intuito de corrigir os desperdícios, a improbidade, a negligência e a omissão.
Para o planejamento e o gerenciamento da auditoria os auditores devem elaborar
Disciplina: Auditoria
Assunto: Características da Fase de Planejamento
Ano: 2012 Banca: COPS UEL - Coordenadoria de Processos Seletivos da Universidade Estadual de Londrina Órgão: Secretaria de Administração e Previdência do Paraná
Com base nos conhecimentos sobre planejamento de auditoria, considere as afirmativas a seguir.
I. Quando da realização de uma primeira auditoria numa entidade, que foi auditada por outros profissionais, no período imediatamente anterior, o auditor deve incluir no seu planejamento a análise dos saldos de abertura, os procedimentos contábeis, a identificação de relevantes eventos subsequentes ao exercício anterior e à revisão dos papéis de trabalho do auditor anterior.
II. A análise de riscos de auditoria, considerando a relevância em nível geral, a ser efetuada na fase de planejamento de seus trabalhos, deve considerar as demonstrações contáveis tomadas em seu conjunto, bem como as atividades, a qualidade da administração e a avaliação do sistema contábil e de controles internos.
III. Os procedimentos de auditoria independente incluídos em um programa de trabalho de auditoria devem ser planejados para proteger o auditor em caso de litígio legal.
IV. A determinação precisa dos objetivos da auditoria, bem como a identificação do universo a ser examinado, são algumas das exigências básicas para a elaboração de um adequado plano de contingências de auditoria.
Assinale a alternativa correta.
Disciplina: Auditoria
Assunto: Auditoria de Conformidade
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Estado do Espírito Santo
Disciplina: Auditoria
Assunto: Estratificação
Ano: 2012 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional Eleitoral de São Paulo
A técnica de amostragem que consiste em dividir uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes é denominada amostragem
Disciplina: Auditoria
Assunto: Obrigatoriedade do Parágrafo de Ênfase
Ano: 2012 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Tribunal Superior Eleitoral
Disciplina: Auditoria
Assunto: Requisitos do Relatório de Auditoria Interna
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis
Em relação a controle de qualidade, unidades de auditoria interna e apresentação de resultados dos trabalhos de auditoria, julgue os itens que se seguem.
Os resultados dos trabalhos de auditoria interna devem ser apresentados por meio de relatório, que, entre outros dados, deve conter o relato das ações críticas ou que não foram planejadas, mas que exigiram atuação da unidade de auditoria.
Disciplina: Auditoria
Assunto: Evidência Física
Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal
Julgue os itens subsecutivos, referentes aos documentos, à execução e ao planejamento de auditoria.
Memorandos, fotos ou desenhos obtidos durante inspeção ou observação na realização da auditoria, que sejam suficientes, relevantes e convincentes à comprovação da conclusão atingida, serão classificados como evidências físicas do tipo positivo, obtidas pelo auditor como fonte, e representarão uma prova primária.