Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Auditoria

12.862 questões encontradas

  1. Questão 261

    ID 3366204

    Disciplina: Auditoria

    Assunto: Papel da Auditoria Interna Quanto às Fraudes e/Ou Erros Encontrados

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade de Brasília


    De acordo com as Normas Brasileiras para o Exercício da Auditoria Interna e com a Resolução CFC n.º 986/2003, julgue os itens que se seguem.


    No caso de a auditoria interna detectar indícios de irregularidades no decorrer de seus trabalhos e avaliar que a administração da entidade deve adotar providências imediatas, a auditoria deve fazer a comunicação por escrito, em caráter reservado.

    Alternativas da questão 3366204
  2. Questão 262

    ID 3366203

    Disciplina: Auditoria

    Assunto: Atribuições da Auditoria Interna

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério das Comunicações


    A respeito da auditoria interna e da externa, julgue os itens seguintes.


    A responsabilidade da auditoria interna pode ser limitada à revisão da economicidade e da eficiência das operações e, assim, não estar relacionada a informações financeiras da entidade.

    Alternativas da questão 3366203
  3. Questão 263

    ID 3366201

    Disciplina: Auditoria

    Assunto: Conceito de Amostragem

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.


    Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.


    Em auditoria, quando a população é muito grande, deve-se realizar a amostragem, que é a aplicação de procedimentos exclusivamente estatísticos na totalidade da população para a seleção de uma amostra representativa do estudo.

    Alternativas da questão 3366201
  4. Questão 264

    ID 3366200

    Disciplina: Auditoria

    Assunto: Normas Profissionais do Auditor Interno (NBC PI 01)

    Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Tribunal de Justiça de São Paulo 


    De acordo com as Normas Profissionais do Auditor Interno, no que tange à responsabilidade na execução dos trabalhos, o Auditor Interno deve ter o máximo de cuidado, imparcialidade e zelo na sua realização e na exposição das conclusões. A amplitude do trabalho do Auditor Interno e sua responsabilidade estão

    Alternativas da questão 3366200
  5. Questão 265

    ID 3366199

    Disciplina: Auditoria

    Assunto: Objetivo do Auditor Quanto à Documentação

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.


    Com relação a pontos essenciais, técnicas de elaboração e demais aspectos inerentes à documentação de auditoria, julgue os itens seguintes.


    O auditor deve documentar o tratamento dado às inconsistências verificadas no decorrer do trabalho de campo, obrigando-se a reter como papéis de trabalho a documentação considerada incorreta, para efeito de comparação com os documentos que corrigiram os erros identificados.

    Alternativas da questão 3366199
  6. Questão 266

    ID 3366197

    Disciplina: Auditoria

    Assunto: Atribuições da Auditoria Interna

    Ano: 2013 Banca: FBC - Fundação Brasileira de Contabilidade Órgão: Conselho Federal de Contabilidade


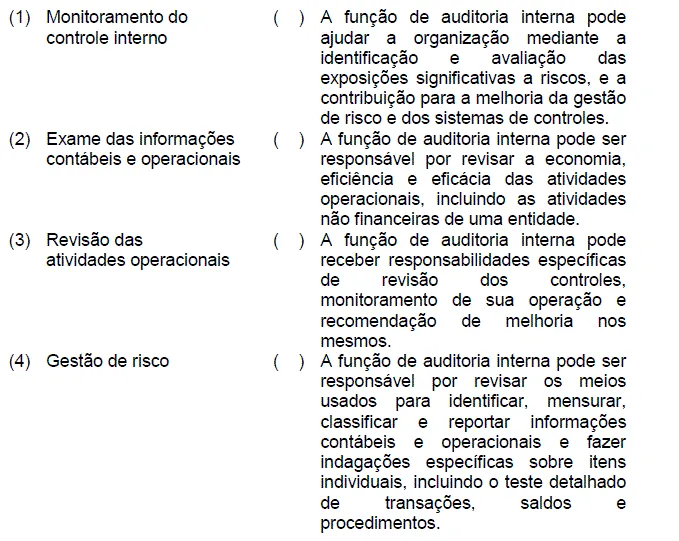
    Relacione as atividades da auditoria interna apresentados na primeira coluna com as suas funções descritas na segunda coluna e, em seguida, assinale a opção CORRETA.

    A sequência CORRETA é:
    Alternativas da questão 3366197
  7. Questão 267

    ID 3366196

    Disciplina: Auditoria

    Assunto: Auditoria Governamental

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Conselho Nacional de Justiça


    A respeito das normas de auditoria aplicáveis ao setor público, julgue os itens subsequentes, considerando que a sigla TCU corresponde ao Tribunal de Contas da União.


    Os objetivos do TCU, no que se refere aos aspectos relacionados à auditoria das demonstrações contábeis, devem, obrigatoriamente, apresentar diferenças em relação aos objetivos do setor privado, pois é impossível aplicar normas de auditoria específicas para o setor empresarial à administração pública.

    Alternativas da questão 3366196
  8. Questão 268

    ID 3366195

    Disciplina: Auditoria

    Assunto: Resposta ao Risco

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade de Brasília


    Julgue os próximos itens, relativos aos componentes de controles internos.


    Se uma organização estiver envolvida com a mitigação de riscos, então ela deverá estabelecer e implantar ações para que os riscos sejam eliminados.

    Alternativas da questão 3366195
  9. Questão 269

    ID 3366194

    Disciplina: Auditoria

    Assunto: Aos Órgãos Reguladores e de Controle

    Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Secretaria da Fazenda do Estado de São Paulo


    O objetivo do auditor é comunicar apropriadamente as deficiências
    de controle interno que identificou durante a auditoria
    e que, no seu julgamento profissional, são de importância
    suficiente para merecer sua divulgação e esclarecimento. O
    auditor, ao se deparar com uma fraude que impactará diretamente
    na emissão do relatório, deverá comunicar o fato
    Alternativas da questão 3366194
  10. Questão 270

    ID 3366193

    Disciplina: Auditoria

    Assunto: Ação e Objetivo da Auditoria

    Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Conselho Regional de Enfermagem de São Paulo


    Compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente, e de gerenciamento de riscos, com vistas a assistir à administração da entidade no cumprimento de seus objetivos.

    Essa descrição refere-se a:

    Alternativas da questão 3366193
  11. Questão 271

    ID 3366192

    Disciplina: Auditoria

    Assunto: Incerteza Significativa Quanto à Continuidade Operacional

    Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Secretaria da Fazenda do Estado de São Paulo


    Um auditor, ao confrontar com uma empresa que apresenta
    prejuízos anuais recorrentes, na qual não há eficiência nas
    unidades geradoras de caixa e que mantém o seu patrimônio
    líquido a descoberto, avaliará a empresa no pressuposto de
    Alternativas da questão 3366192
  12. Questão 272

    ID 3366191

    Disciplina: Auditoria

    Assunto: Ambiente de Controle

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.


    No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.


    O ambiente de controle é influenciado pela atitude ampla e consciente da alta administração de uma entidade em relação à importância do controle interno.

    Alternativas da questão 3366191
  13. Questão 273

    ID 3366190

    Disciplina: Auditoria

    Assunto: Objetivos e Responsabilidades do Auditor Quanto à Continuidade Operacional da Entidade

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal Regional do Trabalho da 24ª Região


    A NBC TA 570 – Continuidade Operacional trata das responsabilidades do auditor independente, na auditoria de demonstrações contábeis, em relação à continuidade operacional, e das implicações para o relatório do auditor independente.

    Com relação à continuidade operacional das entidades do setor público, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.

    ( ) Nas entidades do setor público, a elaboração das demonstrações contábeis para fins gerais, de acordo com a base contábil de continuidade operacional, é facultativa.

    ( ) Podem surgir riscos à continuidade operacional em situações em que entidades do setor público operam com fins lucrativos e em que o suporte do governo pode ser reduzido ou retirado, ou, ainda, em caso de privatização.

    ( ) Eventos ou condições que podem levantar dúvida significativa quanto à capacidade da entidade de manter sua continuidade operacional no setor público podem incluir situações em que ela não possui recursos para sua continuidade ou quando são tomadas decisões políticas que afetam os serviços prestados.

    As afirmativas são, respectivamente,
    Alternativas da questão 3366190
  14. Questão 274

    ID 3366189

    Disciplina: Auditoria

    Assunto: Conceito de Erro

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade de Brasília


    De acordo com as Normas Brasileiras para o Exercício da Auditoria Interna e com a Resolução CFC n.º 986/2003, julgue os itens que se seguem.


    A diferença estabelecida entre o erro e a fraude decorre da relevância do ato em termos do impacto que pode provocar como resultado de omissão que afete registros e relatórios tanto em termos físicos como monetários.

    Alternativas da questão 3366189
  15. Questão 275

    ID 3366188

    Disciplina: Auditoria

    Assunto: Finalidades da Documentação de Auditoria

    Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Ministério Público do Mato Grosso do Sul


    Com a finalidade de atender à norma de auditoria que estabelece que o profissional responsável deve colher elementos comprobatórios suficientes a fim de apoiar seu parecer sobre as demonstrações contábeis examinadas, os auditores elaboram

    Alternativas da questão 3366188
  16. Questão 276

    ID 3366187

    Disciplina: Auditoria

    Assunto: Atividades de Controle

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Telecomunicações Brasileiras S.A.


    De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.


    A segregação de funções é um exemplo de atividade de controle de natureza detectiva.

    Alternativas da questão 3366187
  17. Questão 277

    ID 3366186

    Disciplina: Auditoria

    Assunto: Delimitação do Escopo

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Controladoria Geral do Estado de São Paulo


    Para responder às questões seguintes, considere os seguintes conceitos:

    GRC – Gestão de Riscos Corporativos.

    UAIG- Unidade de Auditoria Interna Governamental.

    IIA – The Institute of Internal Auditors (Instituto de Auditores Internos).


    Assinale a opção que indica, no processo de planejamento de auditorias baseadas em riscos, a etapa em que a equipe estabelecerá o conceito a ser aplicado para a definição dos objetos de auditoria e, então, identificar os objetos constantes da totalidade em estudo.

    Alternativas da questão 3366186
  18. Questão 278

    ID 3366185

    Disciplina: Auditoria

    Assunto: Princípios Gerais

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal Regional do Trabalho da 24ª Região


    Com relação aos princípios gerais para a condução de auditoria no setor público, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.

    ( ) Os auditores devem cumprir exigências éticas relevantes e ser independentes. Os relatórios produzidos devem ser conservadores, de modo a enfatizar os riscos e pontos negativos apresentados.

    ( ) Os auditores devem manter comportamento profissional apropriado, aplicando ceticismo profissional e julgamento profissional e exercendo o devido zelo ao longo de toda a auditoria. Assim, devem evitar qualquer conduta que possa desacreditar seu trabalho.

    ( ) Os auditores devem possuir ou ter acesso às habilidades necessárias. Deste modo, cada integrante da equipe de auditoria deve possuir, integralmente, o conhecimento, as habilidades e a competência necessários para concluir com êxito a auditoria.

    As afirmativas são, respectivamente,

    Alternativas da questão 3366185
  19. Questão 279

    ID 3366184

    Disciplina: Auditoria

    Assunto: Caracterização de Achados de Auditoria

    Ano: 2025 Banca: IDESG - Instituto de Desenvolvimento Social e Tecnologia Órgão: Prefeitura Municipal de Alto Rio Novo


    Durante a caracterização de um achado de auditoria tributária, o auditor deve estruturar adequadamente os elementos que justificam a conclusão técnica. Com base nisso, assinale a alternativa INCORRETA.

    Alternativas da questão 3366184
  20. Questão 280

    ID 3366183

    Disciplina: Auditoria

    Assunto: Finalidades e Objetivos da Auditoria Governamental

    Ano: 2025 Banca: Instituto Seletiva Órgão: Câmara Municipal de Independência


    A auditoria governamental é um instrumento essencial no setor público. Considerando as finalidades e objetivos da auditoria governamental, assinale a alternativa correta.

    Alternativas da questão 3366183
Pular para o conteúdo principal