Banco de Questões

A ferramenta completa para a sua preparação em concursos

Questões de Auditoria

12.862 questões encontradas

  1. Questão 241

    ID 3366233

    Disciplina: Auditoria

    Assunto: Plano de Auditoria Baseado no Risco

    Ano: 2012 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Centro Nacional de Tecnologia Eletrônica Avançada S.A.


    A possibilidade de o auditor vir a emitir uma opinião isoladamente inadequada sobre as demonstrações contábeis
    significativamente incorretas denomina-se
    Alternativas da questão 3366233
  2. Questão 242

    ID 3366232

    Disciplina: Auditoria

    Assunto: Interesse Próprio

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Conselho Federal de Contabilidade


    Durante a auditoria de um banco, um dos membros da equipe de auditoria independente é identificado como tendo relações comerciais com a instituição financeira, o que pode criar ameaça de interesse próprio.

    Considerando-se os preceitos da NBC PA 400 - INDEPENDÊNCIA PARA TRABALHO DE AUDITORIA E REVISÃO, uma ameaça material à independência é o fato de o auditor independente possuir um

    Alternativas da questão 3366232
  3. Questão 243

    ID 3366231

    Disciplina: Auditoria

    Assunto: Elementos e Objeto da Auditoria Operacional

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


    Julgue os itens a seguir, a respeito das normas da INTOSAI (Organização Internacional de Entidades Fiscalizadoras Superiores).


    O relatório de auditoria operacional de uma entidade pública pode conter críticas relativas a casos de desperdícios, exageros ou ineficiências na aplicação de recursos públicos.

    Alternativas da questão 3366231
  4. Questão 244

    ID 3366229

    Disciplina: Auditoria

    Assunto: Taxa Esperada de Desvio

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Tribunal de Contas do Estado de Pernambuco


    Na realização de uma auditoria governamental, os testes de controle têm por objetivo fornecer evidências quanto à efetividade dos controles internos na prevenção ou detecção de erro, distorções relevantes e irregularidades. Os testes de controle podem ser realizados mediante amostragem por atributos.

    A respeito dos fatores que afetam o tamanho da amostra para testes, considere os itens a seguir.

    I. Taxa de desvio esperada

    II. Riscos de Amostragem

    III. Anomalias representativas

    IV. Taxa de desvio tolerável

    O tamanho da amostra para testes é afetado em:

    Alternativas da questão 3366229
  5. Questão 245

    ID 3366226

    Disciplina: Auditoria

    Assunto: Taxa Tolerável de Desvio

    Ano: 2012 Banca: ESAF - Escola de Administração Fazendária Órgão: Receita Federal do Brasil


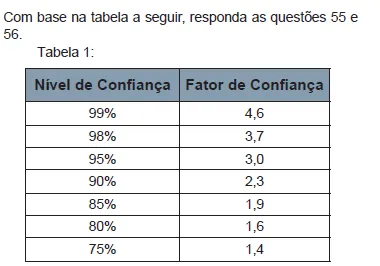
    Considerando que o auditor estabeleceu um grau de confiança de 95% para a amostra e que determinou uma taxa tolerável de desvio de 5%, o número de itens a serem testados é

    Alternativas da questão 3366226
  6. Questão 246

    ID 3366225

    Disciplina: Auditoria

    Assunto: Confiabilidade da Evidência

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Conselho Federal de Contabilidade


    A NBC TA 500 – EVIDÊNCIA DE AUDITORIA estabelece que o auditor deve planejar e executar procedimentos para obter evidências de auditoria suficientes e apropriadas a fim de fundamentar sua opinião sobre as demonstrações contábeis. A confiabilidade das evidências pode ser influenciada por fatores como a fonte, a natureza e as circunstâncias em que foram obtidas.

    Dessa forma, acerca da confiabilidade da evidência de auditoria, assinale a afirmativa correta.

    Alternativas da questão 3366225
  7. Questão 247

    ID 3366224

    Disciplina: Auditoria

    Assunto: Entrevista (Indagação)

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Instituto Nacional da Propriedade Industrial


    A respeito de auditorias no contexto da gestão ambiental, julgue os itens a seguir.


    Os auditores devem coletar informações por meio de entrevistas, exames de documentos e observação, compará-las com os critérios de auditoria e sugerir soluções específicas para os problemas.

    Alternativas da questão 3366224
  8. Questão 248

    ID 3366223

    Disciplina: Auditoria

    Assunto: Suficiência da Evidência

    Ano: 2013 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional do Trabalho da 15ª Região


    O auditor da empresa Seringueira S.A. elaborou exame seletivo nas notas fiscais emitidas, para confirmação do saldo de Contas a Receber e da Receita do período. Referido procedimento

    Alternativas da questão 3366223
  9. Questão 249

    ID 3366221

    Disciplina: Auditoria

    Assunto: Utilização do Trabalho do Auditor Interno

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Ministério do Trabalho e Emprego


    Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens a seguir.


    A entrega dos papéis de trabalho elaborados pelos auditores internos por solicitação dos auditores independentes está condicionada ao que for estabelecido com a administração da entidade e se insere no âmbito de um planejamento conjunto do trabalho a ser realizado em cooperação entre as duas auditorias.

    Alternativas da questão 3366221
  10. Questão 250

    ID 3366220

    Disciplina: Auditoria

    Assunto: Avaliação dos Controles Internos

    Ano: 2012 Banca: Instituto AOCP Órgão: Tribunal de Contas do Pará


    No que se refere à avaliação dos controles internos, analise as assertivas e assinale a alternativa que aponta as corretas.

    I. O controle interno compreende o plano de organização e todos os métodos e medidas coordenados, adotados numa empresa para proteger seus ativos, para verificar a exatidão operacional e promover a obediência às diretrizes administrativas estabelecidas.

    II. A delimitação dos controles internos consiste em dois grupos: controles contábeis e controles patrimoniais.

    III. Existem apenas dois elementos de controle: 1) plano de organização; 2) sistemas de autorização e procedimentos de registro.

    IV. Os controles internos contábeis são aqueles relacionados com a proteção dos ativos e a validade dos registros contábeis.
    Alternativas da questão 3366220
  11. Questão 251

    ID 3366218

    Disciplina: Auditoria

    Assunto: Finalidade e Objetivos da Auditoria Interna

    Ano: 2013 Banca: VUNESP - Fundação para o Vestibular da Universidade Estadual Paulista Órgão: Tribunal de Justiça de São Paulo 


    A atividade da Auditoria Interna está estruturada em procedimentos, com enfoque técnico, objetivo, sistemático e disciplinado, e tem a finalidade

    Alternativas da questão 3366218
  12. Questão 252

    ID 3366217

    Disciplina: Auditoria

    Assunto: Auditoria de Avaliação da Gestão

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


    Acerca das normas de auditoria governamental aplicáveis ao controle externo, julgue os itens subsequentes.


    A responsabilidade do auditor governamental inclui avaliar a eficácia, a eficiência, a equidade e a proteção ambiental na aplicação dos recursos públicos, por parte do gestor público, na sua gestão orçamentária, financeira, econômica, patrimonial e operacional.

    Alternativas da questão 3366217
  13. Questão 253

    ID 3366215

    Disciplina: Auditoria

    Assunto: Confirmação Positiva em Branco

    Ano: 2025 Banca: FGV - Fundação Getúlio Vargas Órgão: Conselho Federal de Contabilidade


    Um auditor utilizava solicitações de confirmação externa positiva para verificar saldos em bancos de uma entidade auditada, de modo que o banco deveria concordar com o saldo apresentado.

    Em 2023, o auditor começou a usar a confirmação em branco. Desse modo, passou a pedir para que o banco preenchesse o valor do saldo.

    Assinale a opção que indica (1) um ponto positivo e (2) um ponto negativo em relação ao uso da solicitação de confirmação em branco, de acordo com a NBC TA 505 – CONFIRMAÇÕES EXTERNAS.

    Alternativas da questão 3366215
  14. Questão 254

    ID 3366213

    Disciplina: Auditoria

    Assunto: Definições sobre Amostragem

    Ano: 2012 Banca: FBC - Fundação Brasileira de Contabilidade Órgão: Conselho Federal de Contabilidade


    De acordo com a NBC TA 530 – Amostragem em Auditoria, em relação à definição da amostra, tamanho e seleção dos itens para teste em Auditoria Independente, é INCORRETO afirmar que:

    Alternativas da questão 3366213
  15. Questão 255

    ID 3366212

    Disciplina: Auditoria

    Assunto: Julgamento Profissional

    Ano: 2013 Banca: FUNCAB - Fundação Professor Carlos Augusto Bittencourt Órgão: Prefeitura Municipal de Vassouras


    Se o auditor, em circunstâncias excepcionais, julgar
    necessário NÃO atender a um requisito relevante de
    uma norma, ele:
    Alternativas da questão 3366212
  16. Questão 256

    ID 3366211

    Disciplina: Auditoria

    Assunto: Finalidade e Objetivos da Auditoria Interna

    Ano: 2013 Banca: FGV - Fundação Getúlio Vargas Órgão: Ministério Público do Mato Grosso do Sul


    O auditor, ao verificar se as normas internas estão sendo corretamente seguidas pelos colaboradores da empresa, está realizando um dos objetivos da auditoria

    Alternativas da questão 3366211
  17. Questão 257

    ID 3366210

    Disciplina: Auditoria

    Assunto: Parecer do Dirigente do Órgão de Controle Interno

    Ano: 2013 Banca: FCC - Fundação Carlos Chagas Órgão: Tribunal Regional Eleitoral de Rondônia


    Na auditoria realizada sobre a prestação de contas anual de determinada fundação pública relativa ao exercício de 2012, em alguns itens auditados foram verificados irregularidades e impropriedades sem prejuízos ao erário. Em função dos exames realizados, no âmbito do Sistema de Controle Interno do Poder Executivo Federal, a opinião sobre as contas da entidade constará do documento denominado

    Alternativas da questão 3366210
  18. Questão 258

    ID 3366208

    Disciplina: Auditoria

    Assunto: Conceito de Auditoria Interna

    Ano: 2013 Banca: UEPA - Universidade do Estado do Pará Órgão: Secretaria da Fazenda do Pará


    Quanto ao conceito de Auditoria Interna, constante das normas de auditoria, do Conselho Federal de Contabilidade, assinale a alternativa correta.

    Alternativas da questão 3366208
  19. Questão 259

    ID 3366207

    Disciplina: Auditoria

    Assunto: Inspeção

    Ano: 2012 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Tribunal de Contas do Distrito Federal


    Com referência à parte geral do manual de auditoria do TCDF, julgue os itens que se seguem.


    Denomina-se inspeção a modalidade de fiscalização realizada pelos auditores do TCDF que tem por objetivo obter informações saneadoras de falhas verificadas em processos.

    Alternativas da questão 3366207
  20. Questão 260

    ID 3366206

    Disciplina: Auditoria

    Assunto: Auditoria Operacional ou de Desempenho

    Ano: 2013 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Universidade Federal do Pampa


    Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.


    Uma auditoria mais eficiente e eficaz quanto ao controle administrativo é a realizada de forma eventual, parcial e específica e exclusivamente na modalidade externa, a fim de assegurar alto grau de vigilância e prevenção em relação a todos os responsáveis que não gerem valores, mas tomem decisões que influenciam nos assuntos referentes às finalidades da organização.

    Alternativas da questão 3366206
Pular para o conteúdo principal