Questão
ID 738402Disciplina: Estatística
Assunto: Modelos Autorregressivos (AR)
Ano: 2013 Banca: FUNRIO - Fundação de Apoio a Pesquisa, Ensino e Assistência Órgão: Instituto Nacional do Seguro Social
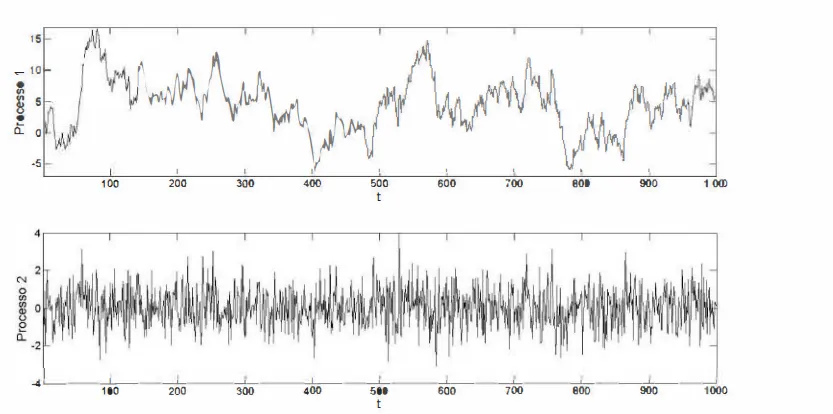
\(Z_t\) e \(W_t\) são séries temporais modeladas por processos autorregressivos de primeira ordem AR(1), cujos coeficientes de regressão ou parâmetros dos processos AR(l) valem, respectivamente, 0,99 e 0,01, e variâncias dos ruídos brancos iguais a 1. As seguintes figuras ilustram realizações típicas das séries \(Z_t\) e \(W_t\) , não necessariamente nessa ordem.
...
...
O processo que representa a realização de \(Z_t\) e o valor de p = E \(\left[Z_t\ Z_t\ _{-1}\right]\) , em que E [ ] denota o operador valor esperado, são