Questão
ID 713873Disciplina: Estatística
Assunto: Modelos Não Estacionários
Ano: 2010 Banca: Fundação CESGRANRIO Órgão: Instituto Brasileiro de Geografia e Estatística
Considere o modelo ARIMA(2,1,0) aplicado à série Xt,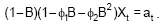 Sabendo que as raízes de equação característica são B1 = 3 e B2 = −2, os valores dos parâmetros são