Questão
ID 662078Disciplina: Estatística
Assunto: Modelos ARMA
Ano: 2010 Banca: Fundação CESGRANRIO Órgão: Empresa de Pesquisa Energética
Considere a função de autocorrelação parcial amostral de uma série temporal com 90 observações, com limites de 5% de siginificância, conforme o resultado abaixo.
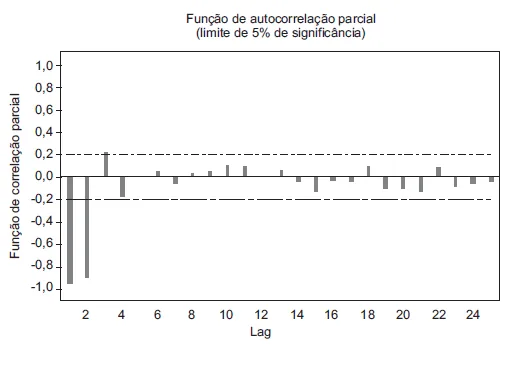
Supondo-se que a função de autocorrelação amostral apresente comportamento infinito e decrescente e comparando com comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARMA(p,q), a estrutura que melhor se ajusta aos dados é