Questão
ID 525110Disciplina: Contabilidade Geral
Assuntos: Origens, Aplicações, Capital Circulante Líquido
Ano: 2005 Banca: FEPESE - Fundação de Estudos e Pesquisas Socioeconômicos Órgão: Agência de Fomento de Santa Catarina
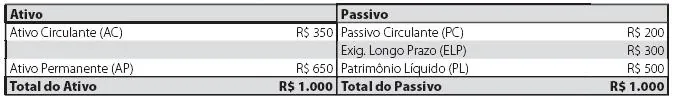
O Capital de Giro (Circulante) Líquido (CCL) é diretamente obtido pela diferença entre o Ativo Circulante e o Passivo Circulante. Reflete a folga financeira da empresa e, dentro de um conceito mais rigoroso, o CCL representa o volume de recursos de longo prazo (exigibilidades e Patrimônio Líquido) que se encontra financiando os ativos correntes (de curto prazo). Com base no Balanço Patrimonial abaixo, calcule o CCL (Capital Circulante Líquido).