Questão
ID 3362112Disciplina: Auditoria
Assunto: Identificação de Fraudes e Erros na Escrita Fiscal e Contábil
Ano: 2021 Banca: CONSULPLAN - Consultoria e Planejamento em Administração Pública LTDA Órgão: Conselho Federal de Contabilidade
Os Arts.171 a 179 do Decreto-Lei n° 2848 de 1940 (Código Penal Brasileiro) versam sobre estelionato e outras fraudes. São inúmeros os tipos de fraudes e catastróficos os impactos causados à instituição vitimada e a sociedade. A fraude é um risco classificado no grupo de risco operacional, pois, habitualmente, ocorre em virtude de adulteração de controles, descumprimento e/ou interpretação discricionária tendenciosa de procedimentos contábeis desvio de valores, divulgação ilegal de informações etc. Como resultados de estudos feitos, no Brasil, em determinado ano, foram elaborados os gráficos dispostos nas figuras 1, 2 e 3 a seguir:
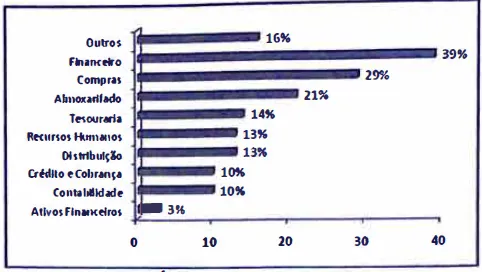
Figura 1 - Áreas mais suscetíveis às fraudes.
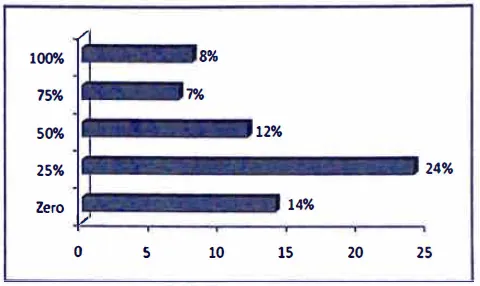
Figura 2 - Índice de Recuperação de Perdas.
Ordenadas: % de recuperação das perdas.
Abcissas: % percentual de empresas vitimadas.
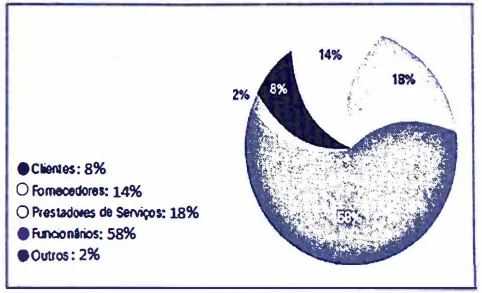
Figura 3 - Origem dos atos fraudulentos.
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a interpretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO: