Questão
ID 3310211Disciplina: Estatística
Assunto: Funções de Autocovariância e Autocorrelação
Ano: 2022 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Petróleo Brasileiro S.A.
Considerando uma série temporal representada por {Xt}, julgue os itens a seguir.
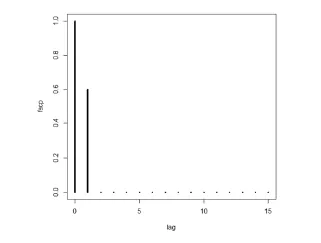
Se a figura abaixo apresenta a forma da função de autocorrelação parcial (facp) da série temporal {Xt}, na qual as correlações parciais são nulas nos lags iguais ou superiores a 2, então a autocorrelação entre Xt e Xt-4 é igual a zero.