Questão
ID 3307517Disciplina: Estatística
Assunto: Modelos Autorregressivos (AR)
Ano: 2024 Banca: FGV - Fundação Getúlio Vargas Órgão: Comissão de Valores Mobiliários
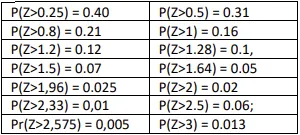
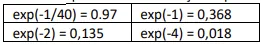
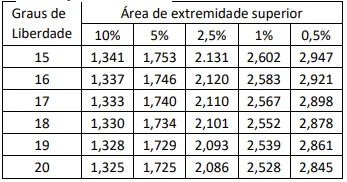
Para a resolução das questões 61 a 70, pode ser necessário utilizar alguns dos resultados a seguir.
• Probabilidades aproximadas da Normal padrão (Z ~ N(0,1):
• Valores aproximados da função exponencial:
• Valores aproximados da função logaritmo natural:
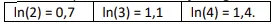
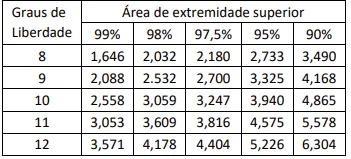
Também podem ser úteis os trechos de tabelas das distribuições a seguir.
• Distribuição t de Student:
• Distribuição qui-quadrado:
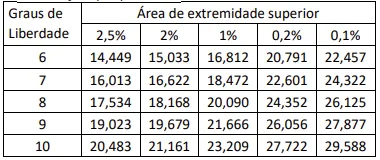
• Distribuição qui-quadrado:
Um analista financeiro tenta prever a rentabilidade anual futura de um ativo, em termos reais. Ele considera que a rentabilidade real (em %) siga, ao longo dos anos, um modelo AR(1): yt = Φ0 + Φ1 yt-1 + εt , em que t é o ano, E(εt) = 0 e corr(εt, εt-s) = 0, para s = 1, 2, ... . Sabe-se que a rentabilidade real prevista pelo modelo para o longuíssimo prazo foi de 4% ao ano.
Se a estimativa obtida para o parâmetro Φ1 foi 0,8, a estimativa do parâmetro Φ0 foi: