Questão
ID 3306855Disciplina: Estatística
Assunto: Modelos Autorregressivos (AR)
Ano: 2025 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Agência Nacional de Mineração
O seguinte gráfico diz respeito a uma série temporal simulada.
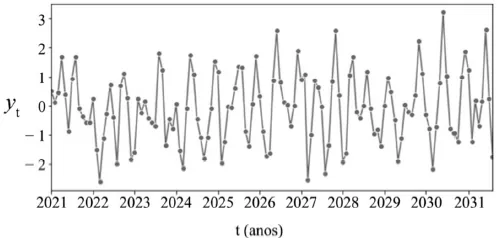
Internet: <kaggle.com>.
As configurações mostradas nos seguintes gráficos referem-se, respectivamente, às funções de autocorrelação (ACF) e de autocorrelação parcial (PACF) calculadas a partir daquela série temporal.
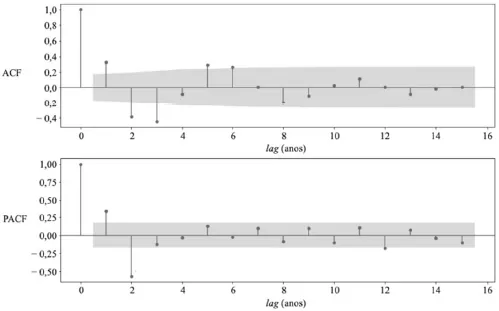
idem.
A partir dessas informações, considerando que nenhuma cointegração nos dados tenha sido detectada e que esses dados sejam estacionários do modo que se apresentam, julgue o item seguinte.
A série pode ser modelada como um AR(2).