Questão
ID 2542027Disciplina: Conhecimentos Bancários
Assuntos: Hedge, Especulação e Arbitragem (Estratégias com Derivativos)
Ano: 2025 Banca: IDCAP - Instituto de Desenvolvimento e Capacitação Órgão: Pré-Sal Petróleo S.A.
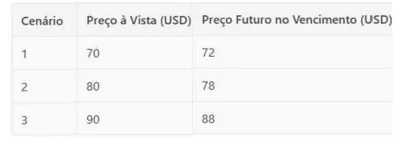
Considere que determinada empresa produtora de petróleo realiza vendas no mercado físico com base no preço à vista do barril de petróleo tipo WTI. Para proteger sua receita futura, a empresa decide realizar um hedge com contratos futuros na NYMEX, vendendo contratos a \$80 por barril para entrega em 3 meses, cobrindo 1.000 barris. No entanto, devido à presença de risco de base, o preço futuro no vencimento não converge perfeitamente ao preço à vista. A empresa também considera uma estratégia alternativa: compra de opções de venda (puts) com strike de \$80, pagando um prêmio de \$3 por barril.
Considerando os seguintes cenários de preço à vista no vencimento, identifique a opção que apresenta corretamente os resultados líquidos das estratégias de hedge para cada cenário:
Opção A:
Cenário 1: Futuros = \$8.000; Puts = \$7.000
Cenário 2: Futuros = \$2.000; Puts = -\$3.000
Cenário 3: Futuros = -\$8.000; Puts = -\$3.000
Opção B:
Cenário 1: Futuros = \$10.000; Puts = \$7.000
Cenário 2: Futuros = \$0; Puts = -\$3.000
Cenário 3: Futuros = -\$10.000; Puts = -\$3.000
Opção C:
Cenário 1: Futuros = \$8.000; Puts = \$10.000
Cenário 2: Futuros = \$2.000; Puts = \$0
Cenário 3: Futuros = -\$8.000; Puts = -\$3.000
Opção D:
Cenário 1: Futuros = \$7.000; Puts = \$8.000
Cenário 2: Futuros = \$3.000; Puts = -\$2.000
Cenário 3: Futuros = -\$9.000; Puts = -\$4.000
Observação: A resolução desta questão exige a realização de cálculos simples, sem a necessidade de calculadora.
Marque a alternativa que condiz com as opções acima: