Questão
ID 1910593Disciplina: Estatística
Assunto: Funções de Autocovariância e Autocorrelação
Ano: 2011 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Assembleia Legislativa do Estado do Ceará
Considerando uma série
temporal {Zt}, t =
1, 2, ..., n, em que 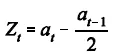 e
a, é o
ruído branco com média 0 e variância 4,
julgue os itens que se seguem.
A autocorrelação entre Zt e Zt-2 é nula.